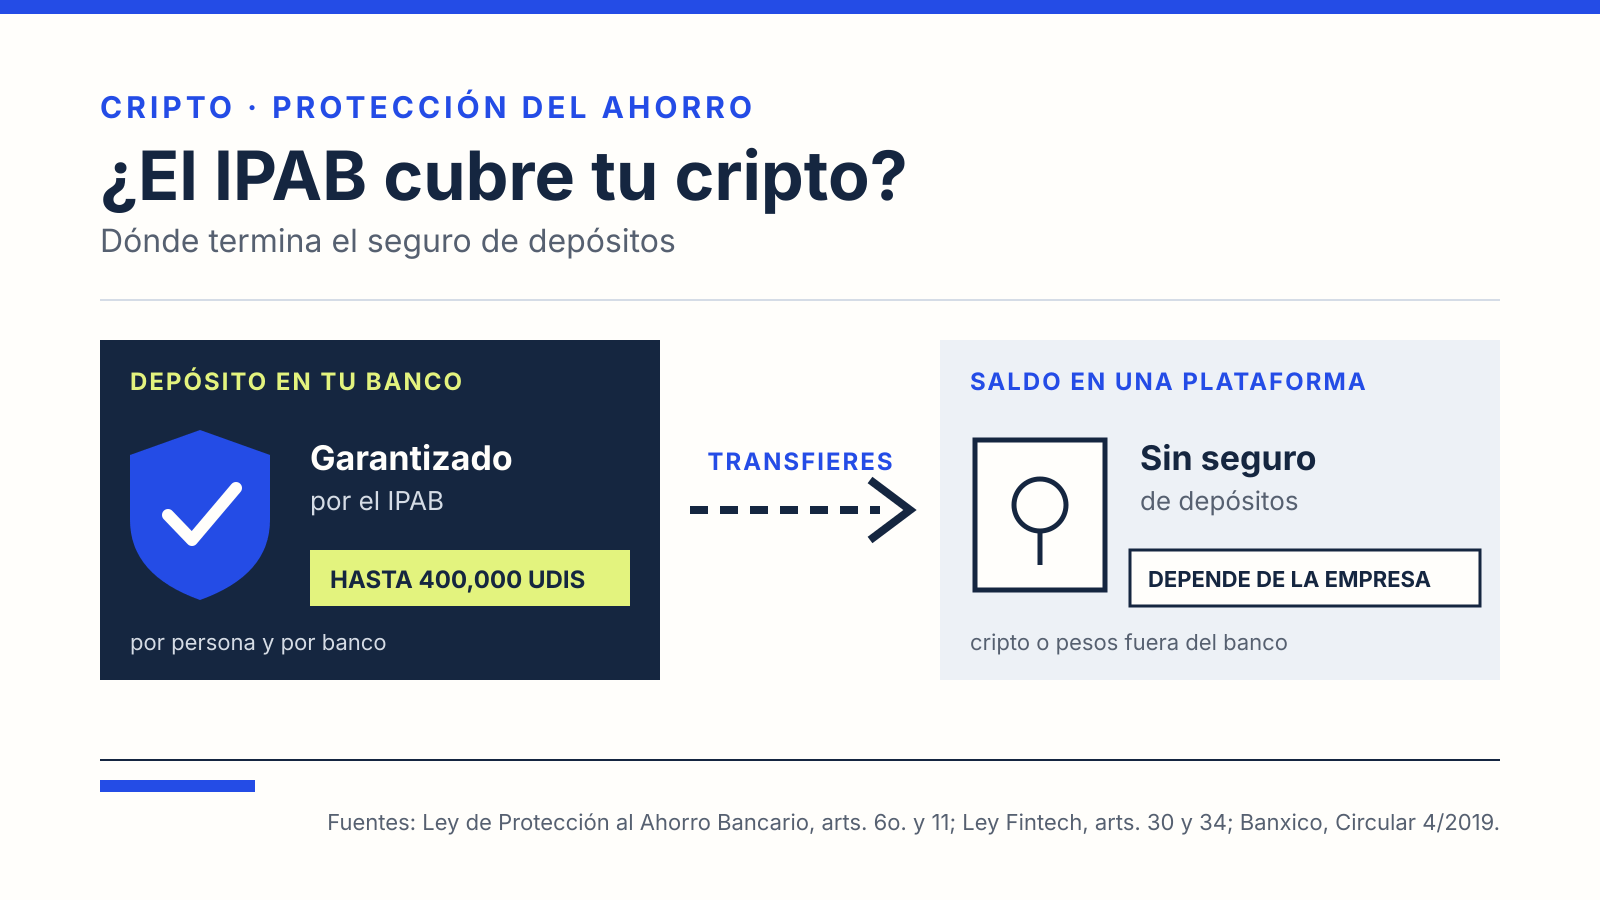
El IPAB no protege tus criptomonedas. El seguro de depósitos cubre obligaciones de los bancos, como los depósitos, hasta 400,000 UDIS por persona y por banco. Un saldo en bitcoin, en otra criptomoneda o en una plataforma de intercambio no es un depósito bancario, y la Ley Fintech exige advertir que los activos virtuales no están respaldados por el Gobierno Federal ni por el Banco de México.
Qué cubre el IPAB
El Instituto para la Protección al Ahorro Bancario administra el seguro creado por la Ley de Protección al Ahorro Bancario. Su artículo 6o. define como obligaciones garantizadas los depósitos, préstamos y créditos de las fracciones I y II del artículo 46 de la Ley de Instituciones de Crédito, es decir, operaciones que hacen los bancos. El artículo 11 fija el tope: el IPAB paga hasta 400,000 UDIS por persona, física o moral, sin importar cuántas cuentas tenga en el mismo banco.
El artículo 10o. deja fuera, entre otros casos, los pasivos documentados en títulos negociables y las operaciones que no se hayan sujetado a las disposiciones aplicables. El detalle de qué cuentas entran y cómo se paga está en qué protege el IPAB.
La regla de fondo es sencilla: el IPAB responde por lo que un banco te debe. Si la obligación no es de un banco, el seguro no aplica.
Por qué tus criptomonedas quedan fuera
No son dinero de curso legal. El artículo 30 de la Ley para Regular las Instituciones de Tecnología Financiera define el activo virtual como una representación de valor registrada electrónicamente y aclara que en ningún caso lo es la moneda de curso legal. El artículo 34 obliga a las instituciones de tecnología financiera (ITF) que operen con estos activos a informar, como mínimo, que el activo virtual “no es moneda de curso legal y no está respaldado por el Gobierno Federal, ni por el Banco de México”, que las operaciones pueden no ser reversibles, que su valor es volátil y que hay riesgos tecnológicos, cibernéticos y de fraude.
Los bancos no te los pueden guardar. La Circular 4/2019 del Banco de México, publicada en el DOF el 8 de marzo de 2019, permite a bancos e ITF usar activos virtuales solo en operaciones internas, con autorización previa, y les ordena impedir que el riesgo de esas operaciones se transmita a sus clientes. La misma disposición excluye de la autorización los servicios de intercambio, transmisión o custodia de activos virtuales prestados directamente a clientes. En la práctica, no existe un depósito bancario en bitcoin que el IPAB pudiera cubrir.
La plataforma no es un banco. Una empresa que te vende y guarda criptomonedas no lo hace como banco ni como ITF autorizada para ese servicio, así que tu saldo es una obligación de esa empresa contigo. Lo que pase con él depende de sus términos de custodia y de su situación, no de un seguro público. El panorama legal completo está en regulación de criptomonedas en México.
Qué pasa con los pesos que mandas a una plataforma
El dinero está protegido mientras sea un depósito en tu banco, dentro del límite de 400,000 UDIS. Cuando lo transfieres a una plataforma de criptomonedas, deja de ser una obligación de tu banco contigo. Desde ese momento, lo que tienes es un derecho frente a la plataforma.
La plataforma puede, a su vez, tener cuentas en bancos. Pero el artículo 11 de la Ley de Protección al Ahorro Bancario calcula la cobertura por persona y sobre las obligaciones a su favor: si la cuenta bancaria está a nombre de la empresa, la protección que corresponda es de la empresa como titular, no de cada usuario. Lo mismo ocurre con las reservas de una stablecoin, que el emisor mantiene a su nombre; lo explicamos en el caso de la stablecoin del peso mexicano.
| Dónde está tu dinero | ¿Lo cubre el IPAB? | Base legal |
|---|---|---|
| Depósito en un banco (cuenta de ahorro, nómina, plazo) | Sí, hasta 400,000 UDIS por persona y banco | Ley de Protección al Ahorro Bancario, arts. 6o. y 11 |
| Fondos de pago electrónico en una IFPE | No | Ley Fintech, art. 11 |
| Criptomonedas en una plataforma de intercambio | No | Ley Fintech, arts. 30 y 34; Circular 4/2019 |
En el caso de las ITF, el artículo 11 de la Ley Fintech es explícito: ni el Gobierno Federal ni las entidades paraestatales pueden garantizar los recursos de sus clientes, y las ITF deben decirlo en su sitio, en su aplicación, en su publicidad y en sus contratos. Si quieres saber cómo funciona una de ellas, revisa qué es una IFPE.
Qué revisar antes de dejar dinero en una plataforma
Sin seguro de depósitos, la protección depende de lo que puedas comprobar sobre la empresa:
- Quién es. Busca su razón social completa y compárala con la que aparece en el contrato. Si se presenta como entidad financiera, verifícala en el registro oficial; te explicamos cómo hacerlo en SIPRES.
- Qué te promete por escrito. Lee los términos de custodia: quién controla las claves, qué pasa con tus activos si la empresa deja de operar y en qué plazos puedes retirar pesos.
- Qué supervisión tiene. El artículo 17, fracción XVI, de la ley antilavado trata como actividad vulnerable el intercambio y la custodia de activos virtuales que ofrecen sujetos distintos a las entidades financieras. Esas reglas sirven para identificar operaciones, no para devolverte saldos. Lo detallamos en la ley antilavado y las criptomonedas.
- Cuánto dejas ahí. Si la plataforma solo es un punto de paso para comprar o vender, el saldo en pesos que mantengas en ella queda fuera del IPAB todo el tiempo que permanezca ahí.