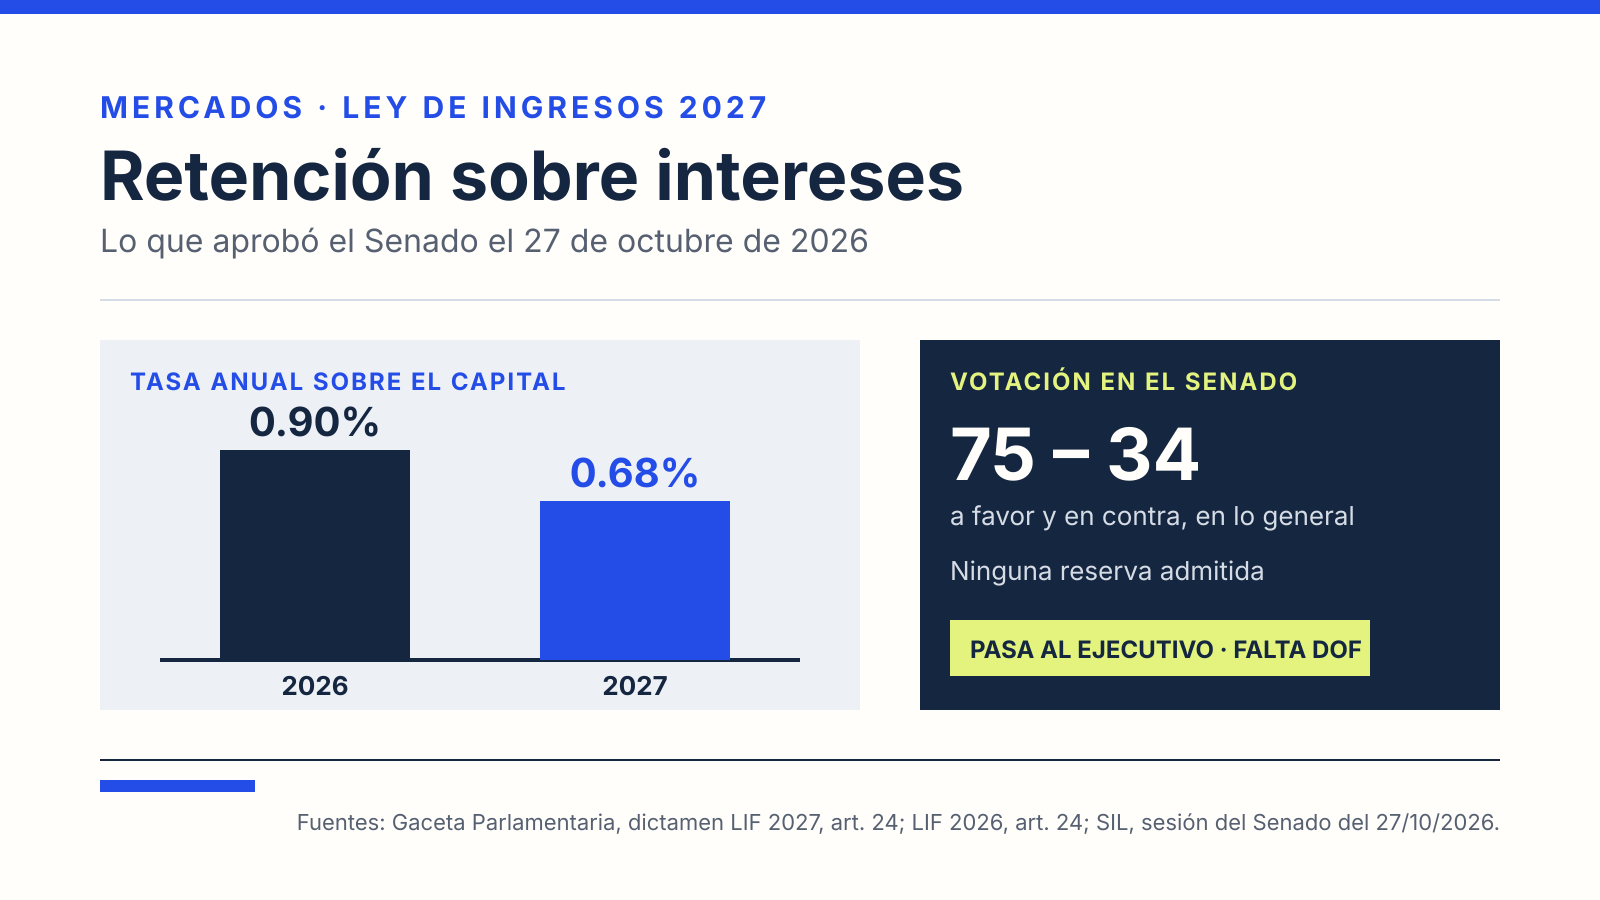
El Senado aprueba la Ley de Ingresos 2027 y la envía al Ejecutivo: el pleno la votó el martes 27 de octubre con 75 votos a favor y 34 en contra en lo general, y desechó todas las reservas. Para quien ahorra o invierte, el cambio más directo está en el artículo 24: la retención anual de ISR sobre intereses bajará de 0.90% a 0.68% del capital en 2027. Falta que la ley se publique en el Diario Oficial de la Federación.
Cómo fue la votación
La crónica de la sesión que publica el Sistema de Información Legislativa (SIL) de la Secretaría de Gobernación registra estos pasos del 27 de octubre:
- 18:13 horas. Aprobación en lo general por 75 votos a favor, 34 en contra y 0 abstenciones.
- De 18:14 a 19:10 horas. Senadores del PRI, del PAN, de Movimiento Ciudadano y del PVEM presentaron reservas. Ninguna se admitió a discusión, así que los artículos reservados quedaron en los términos del dictamen.
- 19:15 horas. Aprobación de los artículos reservados por 73 votos a favor, 33 en contra y 0 abstenciones.
- 19:16 horas. El decreto se remitió al Ejecutivo Federal “para sus efectos constitucionales”.
La Cámara de Diputados había aprobado la minuta en la sesión iniciada el 13 de octubre, con 340 votos a favor y 109 en contra en la votación de los artículos reservados, según la crónica del SIL de esa sesión.
En la misma jornada, el Senado aprobó sin cambios la reforma a la Ley Federal de Derechos y la mandó al Ejecutivo. La reforma a la Ley del ISR corrió otra suerte: el pleno aceptó una reserva del senador Emmanuel Reyes Carmona (Morena) y, por esa modificación, la devolvió a la Cámara de Diputados.
Qué dice la ley sobre tus intereses
El artículo 24 del dictamen de la Comisión de Hacienda de la Cámara de Diputados establece: “Durante el ejercicio fiscal de 2027 la tasa de retención anual a que se refieren los artículos 54 y 135 de la Ley del Impuesto sobre la Renta será del 0.68 por ciento”. En 2026 esa tasa es de 0.90%, según el artículo 24 de la Ley de Ingresos de la Federación para 2026.
El artículo también describe cómo se obtiene la cifra: a la tasa nominal promedio anual de los CETES a 28 días se le resta la inflación promedio anual, y el resultado se multiplica por la tasa efectiva de ISR que pagan las personas físicas con ingresos del sector financiero. Para 2027, los dos primeros datos son los de los Criterios Generales de Política Económica, y la tasa efectiva, obtenida de las declaraciones anuales de 2025, es de 23.5%.
La retención se calcula sobre el capital que genera los intereses, no sobre la ganancia, como ordenan los artículos 54 y 135 de la Ley del ISR. Un ejemplo ilustrativo con un saldo fijo todo el año:
| Capital invertido todo el año | Retención con 0.90% (2026) | Retención con 0.68% (2027) |
|---|---|---|
| $100,000 | $900 | $680 |
| $500,000 | $4,500 | $3,400 |
El banco o la plataforma calcula el monto real con los saldos y los días de cada inversión. Una retención menor no significa que el impuesto final baje: es un pago provisional que se acredita en la declaración anual, donde cuenta el interés real. Lo explicamos en cómo funciona la retención de ISR sobre intereses y en qué revisar en tu constancia de intereses.
Qué sigue
Según la sinopsis del dictamen publicada en la Gaceta del Senado, la ley entra en vigor el 1 de enero de 2027. Antes, el Ejecutivo debe promulgarla y publicarla en el DOF. Hasta el 31 de diciembre de 2026 sigue aplicándose la tasa de 0.90%, que es la que usa la calculadora de CETES.
La misma sinopsis resume el resto de la ley: ingresos estimados por 10.636 billones de pesos, de los cuales 6 billones 263 mil 886.8 millones corresponden a impuestos, y un techo de endeudamiento neto interno de hasta 1 billón 700 mil millones de pesos para el Gobierno Federal.