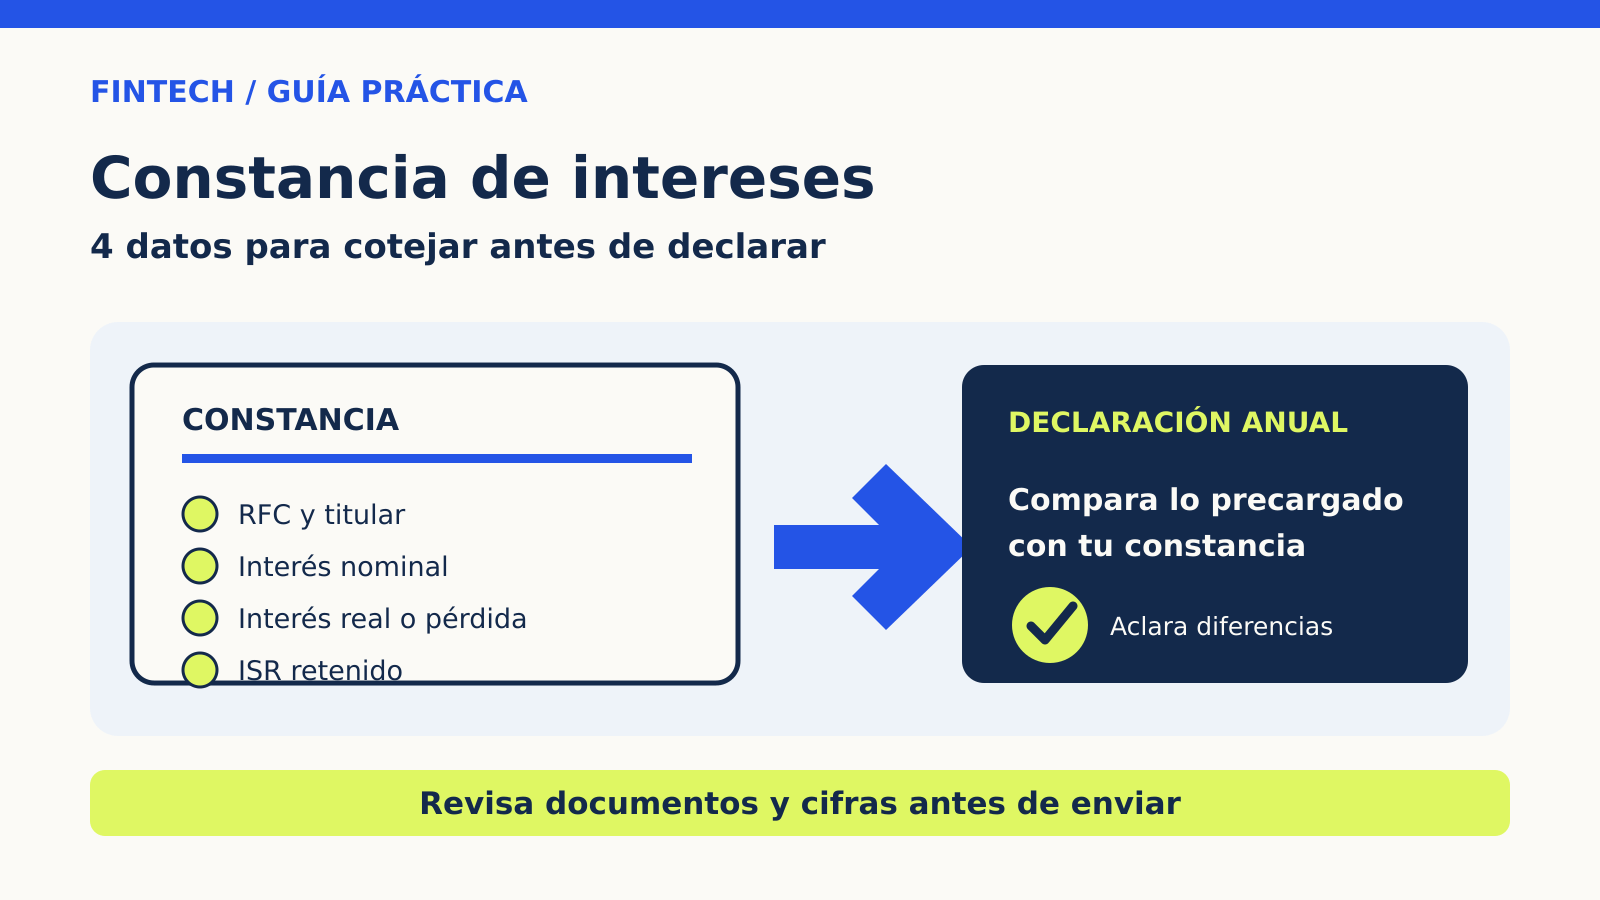
La constancia de intereses resume lo que una institución financiera reportó sobre tus rendimientos y retenciones. Antes de presentar la declaración anual, compárala con la información precargada: una diferencia pequeña puede venir de una cuenta omitida, una cifra colocada en otra columna o una corrección pendiente del emisor.
Qué debe aparecer en la constancia
El artículo 55 de la Ley del Impuesto sobre la Renta obliga a las instituciones financieras a proporcionar una constancia con el interés nominal y el interés real —o la pérdida—, además de las retenciones efectuadas. La ley fija como fecha límite el 15 de febrero del año siguiente para entregar esa información.
No confundas esas cifras:
- Interés nominal: el rendimiento que pagó la cuenta o inversión antes del ajuste por inflación.
- Interés real: el resultado después del ajuste que marca la ley. Puede ser menor que el nominal.
- Pérdida: aparece cuando el ajuste supera al rendimiento nominal.
- ISR retenido: el impuesto que la institución descontó durante el año. No es lo mismo que el impuesto final de tu declaración.
Si necesitas repasar la diferencia entre rendimiento nominal y real, consulta nuestra guía de GAT nominal y GAT real. Para entender el descuento que hace la institución, revisa también cómo funciona la retención de ISR sobre intereses en 2026.
La lista de cuatro comprobaciones
| Dato | Qué cotejar | Señal de revisión |
|---|---|---|
| RFC y nombre | Que correspondan al titular de la inversión | RFC incompleto, homoclave distinta o nombre de otra persona |
| Interés nominal | Que coincida con el total anual informado por la institución | Falta una cuenta, contrato o constancia corregida |
| Interés real o pérdida | Que esté en la columna correcta | El monto nominal se copió como real, o la pérdida no aparece |
| ISR retenido | Que coincida con las retenciones acumuladas | La precarga muestra cero o un importe diferente |
Haz esta comparación por cada institución. Si tuviste varias cuentas o inversiones, no sumes a mano hasta confirmar que todas las constancias usan el mismo ejercicio y que no estás contando dos veces una constancia sustituida.
Cómo compararla con la declaración precargada
El SAT explica que la aplicación de la declaración anual incorpora información de ingresos, retenciones, pagos y datos de terceros. “Precargado” no significa que el dato sea infalible ni que debas sustituirlo sin soporte.
Un orden práctico es:
- Descarga la constancia desde la banca o portal del emisor.
- Confirma que corresponde al ejercicio que vas a declarar.
- Identifica interés nominal, interés real o pérdida e ISR retenido.
- Abre la sección de intereses en la declaración y compara institución por institución.
- Guarda la constancia y cualquier versión corregida.
Cuando el emisor entrega una constancia nueva, identifica cuál sustituye a la anterior. Trabajar con dos versiones del mismo documento puede duplicar un ingreso o una retención.
Qué hacer si las cifras no coinciden
Primero revisa si la declaración muestra otra razón social. Algunos productos se comercializan con una marca distinta a la entidad que reporta al SAT. Después confirma que no exista una constancia complementaria o corregida.
Si la diferencia persiste, solicita a la institución que aclare qué reportó y, si procede, que corrija su información. Conserva el folio y el documento nuevo. No modifiques una cifra sólo para hacerla coincidir: la declaración debe poder sostenerse con documentos.
Esta guía explica el cotejo documental, no tu cálculo fiscal particular. Cuando el tratamiento dependa del tipo de inversión, la residencia fiscal o una excepción legal, consulta al SAT o a un profesional. Por ejemplo, el rendimiento de CETES también genera documentos e información que deben revisarse en su contexto.