Cancelar una domiciliación bancaria en México no exige negociar primero con el proveedor. La regulación del Banco de México permite presentar la solicitud al banco que lleva la cuenta, incluso si la autorización original se dio por otro medio o directamente al proveedor.
Conviene separar tres asuntos que suelen mezclarse: detener el cargo automático, terminar el contrato del servicio y objetar cargos que no reconoces. Cada uno tiene un trámite distinto.
Qué es una domiciliación
Una domiciliación es la instrucción que permite a un proveedor cobrar periódicamente en una cuenta bancaria. Puede pagar un servicio, una membresía o un crédito. El cargo se ejecuta sin que la persona ordene una transferencia cada mes.
Cancelar la domiciliación evita nuevos cargos bajo esa autorización. No borra un adeudo ni termina por sí sola el contrato con el proveedor. Si el servicio sigue activo, habrá que cancelarlo por separado o acordar otra forma de pago.
Cómo cancelar la domiciliación paso a paso
1. Identifica el cargo
Antes de enviar la solicitud, anota:
- el nombre del proveedor;
- el servicio, crédito o concepto;
- el número de referencia, contrato o cuenta;
- la cuenta bancaria donde aparece el cargo;
- la fecha y el monto del último cobro.
Esa información ayuda a distinguir la domiciliación correcta cuando tienes más de un servicio con la misma empresa.
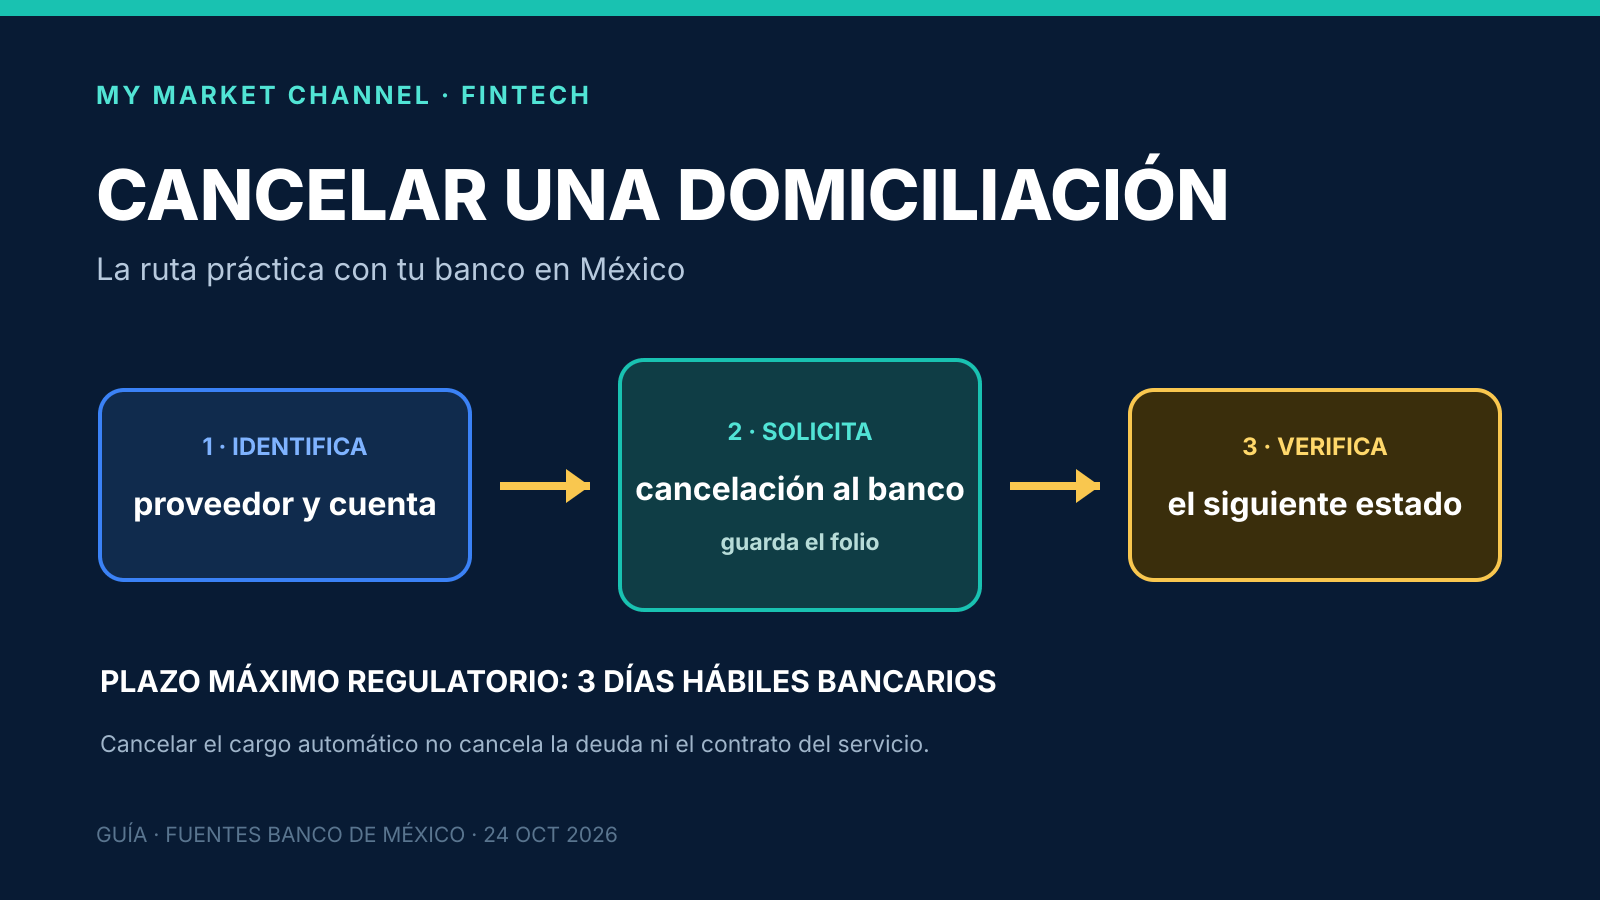
2. Presenta la solicitud al banco
El artículo 65 de la Circular 3/2012 compilada por Banco de México obliga al banco del cliente a atender la solicitud de cancelación mediante el formato regulatorio. La institución debe publicar ese formato en sus sucursales, sitio web o banca electrónica.
Busca en la app o el portal de tu banco una opción de domiciliaciones, cargos automáticos o aclaraciones. Si no aparece, pide el “formato para cancelar la domiciliación” por un canal oficial o en sucursal.
3. Guarda el acuse y el folio
El banco debe generar un acuse por el mismo medio en que recibió la solicitud y conservar constancia. Guarda el folio, la fecha, la hora y una copia de lo enviado. Si el cargo vuelve a pasar, esos datos ayudan a demostrar cuándo pediste la cancelación.
4. Espera el plazo regulatorio
El artículo 66 de la misma circular establece que la cancelación debe surtir efectos en un plazo máximo de tres días hábiles bancarios desde que el banco recibe la solicitud. A partir de entonces, el banco debe abstenerse de realizar cargos relacionados con esa domiciliación.
El banco no puede cobrar una comisión por cancelar la domiciliación. Banco de México también resume esa prohibición en su página de competencia y comisiones bancarias.
5. Revisa el siguiente estado de cuenta
No des por cerrado el trámite hasta comprobar que el cargo ya no aparece. Revisa la cuenta durante el siguiente ciclo de cobro y conserva el acuse al menos hasta entonces.
Si el cobro ya pasó
Cancelar la domiciliación detiene cargos futuros; no revierte automáticamente un cargo anterior. Si no reconoces un cobro, debes presentar una objeción al banco.
La Circular 3/2012 permite objetar cargos derivados de domiciliaciones dentro de los 90 días siguientes al último día del periodo del estado de cuenta donde aparece el cargo. El banco debe entregar un número de referencia, la fecha y la hora de recepción. Los plazos y el tratamiento cambian en casos de créditos asociados a la nómina, así que conviene identificar el tipo de producto antes de asumir que aplica el procedimiento general.
Describe el cargo con precisión. No digas solamente “quiero cancelar”. Indica que presentas una objeción por un cargo no reconocido y pide el folio correspondiente.
Si el proveedor sigue cobrando
Sigue esta secuencia:
- Confirma que ya transcurrieron los tres días hábiles bancarios.
- Reúne el acuse de cancelación y el estado de cuenta.
- Presenta la objeción ante el banco.
- Escala el caso a la Unidad Especializada de Atención a Usuarios (UNE) del banco si la respuesta no resuelve el problema.
- Si continúa la controversia, usa los canales oficiales de CONDUSEF.
No publiques estados de cuenta completos ni claves bancarias en redes sociales. Comparte documentos solamente por los canales oficiales del banco o de la autoridad.
Cancelar el cargo no cancela el servicio ni la deuda
Si la domiciliación pagaba internet, gimnasio, seguros o una suscripción, contacta también al proveedor para terminar el contrato o cambiar el medio de pago. Si cubría un crédito, el adeudo sigue vigente y puede generar incumplimiento si dejas de pagarlo.
En créditos asociados a la nómina hay reglas específicas. La Circular 6/2025 modificó el procedimiento y eliminó disposiciones anteriores sobre rescisión o aumento de tasa por cancelar la domiciliación. Aun así, la obligación de pago permanece. Pide al acreedor un medio alternativo y confirma por escrito cómo se aplicarán los próximos pagos.
Lista rápida antes de cerrar el caso
- Tengo el folio y la fecha de cancelación.
- Han pasado hasta tres días hábiles bancarios.
- Revisé el siguiente ciclo de cobro.
- Cancelé o modifiqué el contrato con el proveedor, si corresponde.
- Acordé otra forma de pago si existe una deuda.
- Presenté una objeción separada por cualquier cargo no reconocido.