La GAT nominal y la GAT real son las dos cifras que bancos y SOFIPOs en México deben mostrar junto a sus productos de ahorro e inversión. La GAT nominal indica cuánto rinde tu dinero en un año contando los intereses que se reinvierten y restando las comisiones; la GAT real es esa misma ganancia después de descontar la inflación que se espera para los próximos 12 meses. La primera sirve para comparar productos entre sí; la segunda, para saber si tu dinero conserva su poder de compra.
Ambas siguen reglas que fija Banco de México en su Circular 35/2010 y que todas las instituciones obligadas deben aplicar igual. Por eso, cuando dos cuentas anuncian la misma tasa pero distinta GAT, la diferencia suele estar en cada cuánto pagan intereses o en las comisiones.
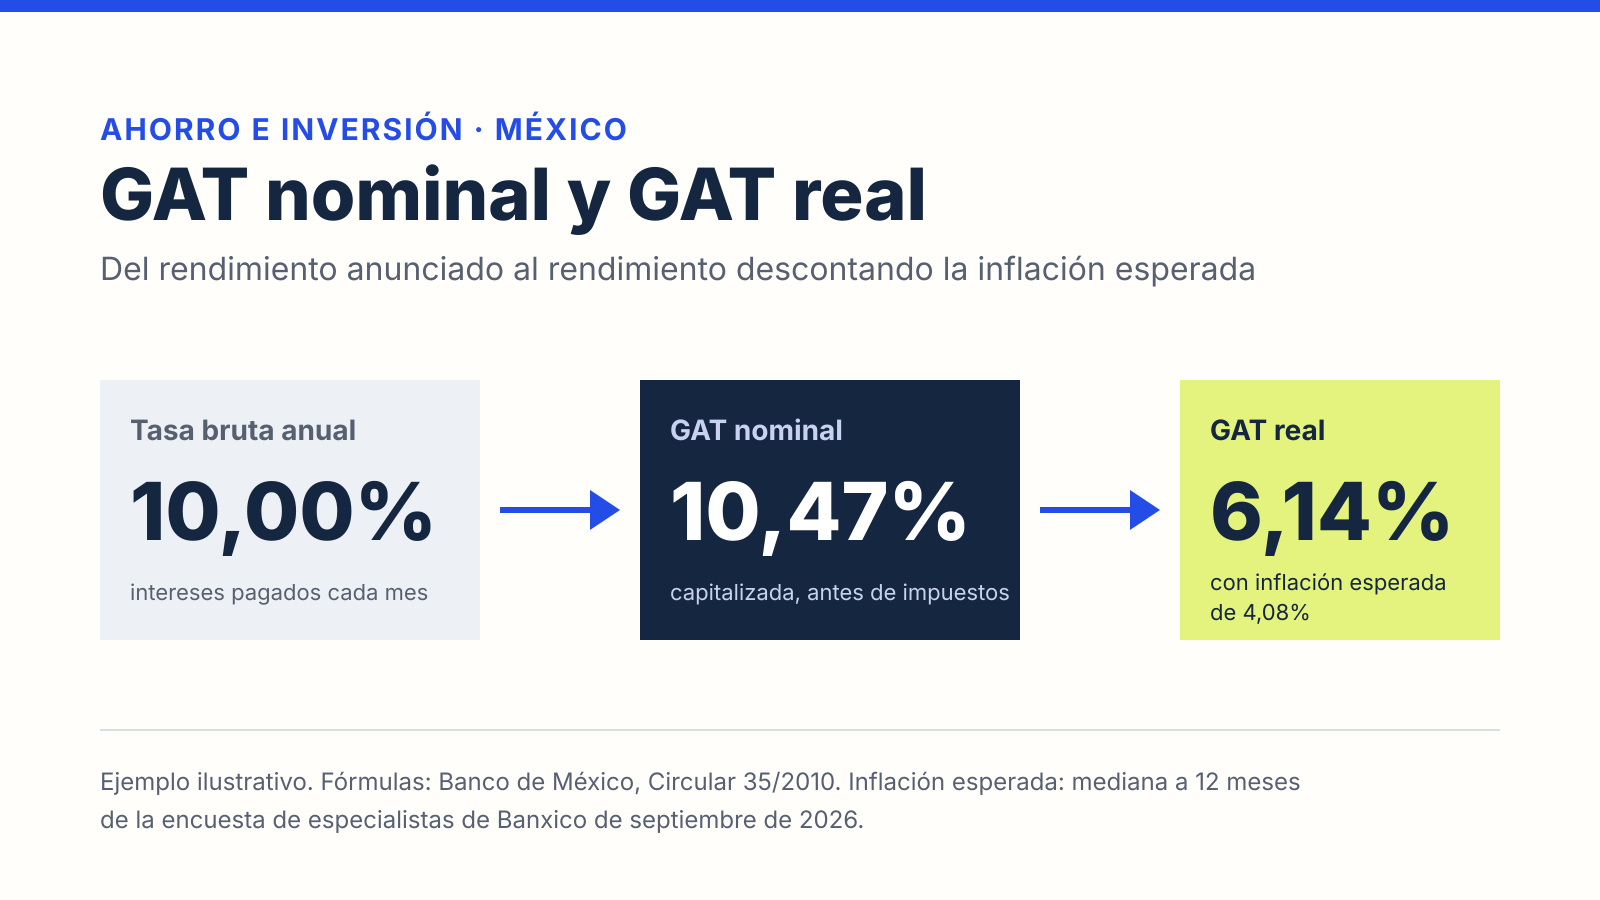
Ejemplo ilustrativo con las fórmulas de Banco de México. No corresponde a ningún producto.
Qué es la GAT
GAT significa Ganancia Anual Total. La Circular 35/2010 la define como la ganancia expresada en porcentaje anual, «tanto nominal como real», que «para fines informativos y de comparación» incorpora los intereses de las operaciones de ahorro e inversión, «menos los costos relacionados con la operación, incluidos los de apertura».
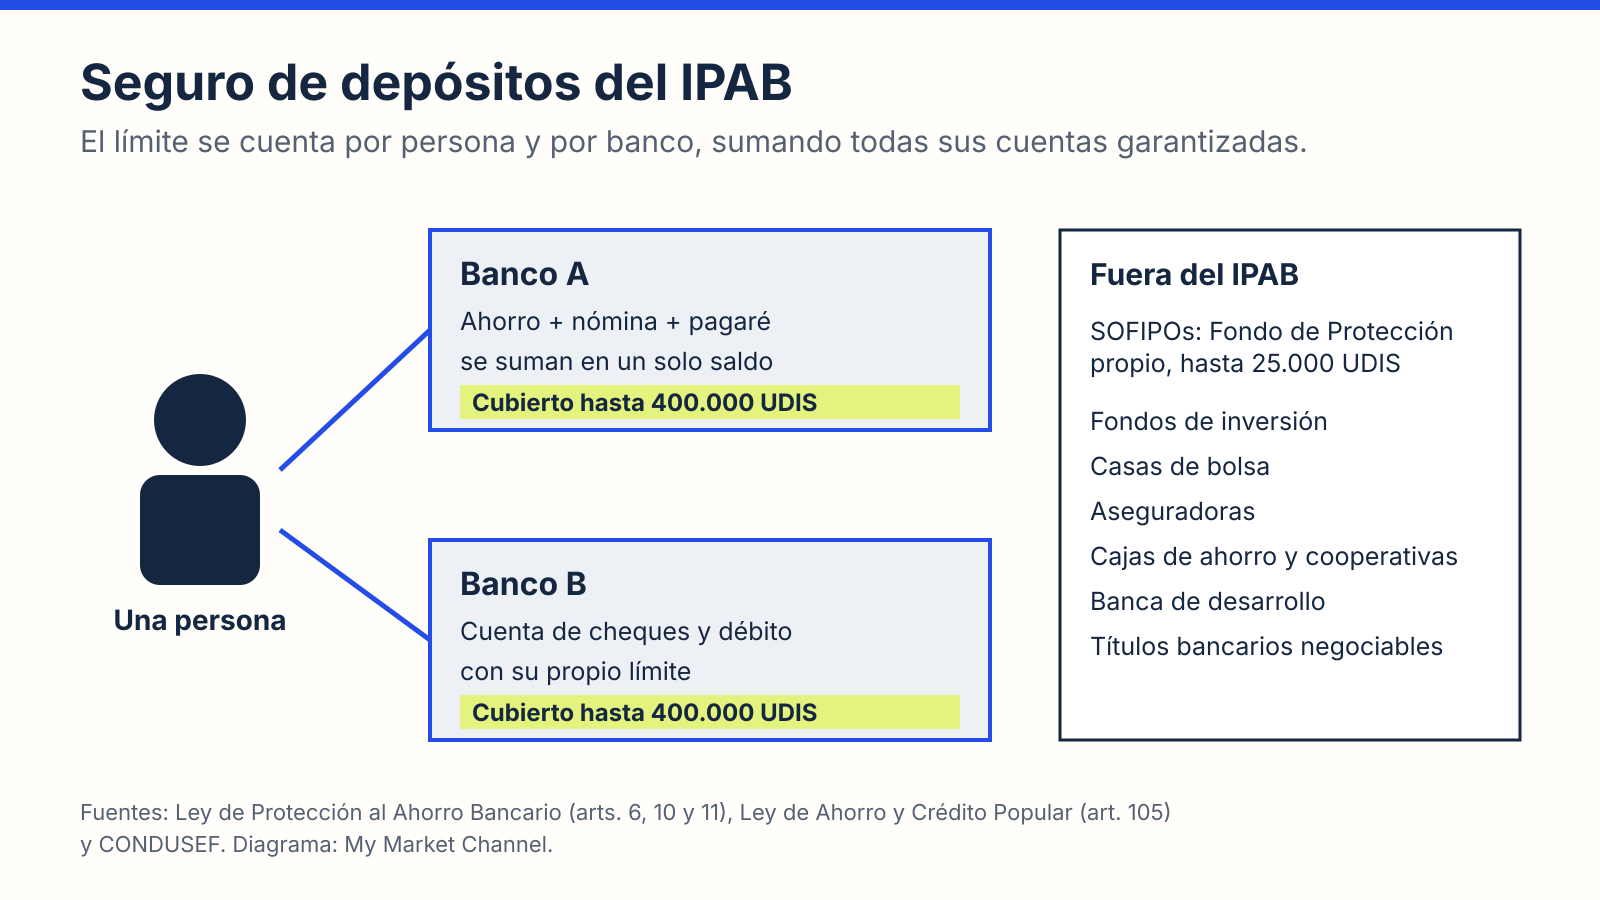
La obligación nace de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros, que facultó a Banxico para fijar la fórmula. Según Banco de México, la deben calcular las instituciones de crédito, las Sociedades Financieras Populares (SOFIPOs), las cooperativas de ahorro y préstamo con niveles de operación I a IV y las uniones de crédito. Aplica a depósitos y operaciones de ahorro o inversión por montos que no superen 400.000 UDIS, a cualquier producto que se anuncie como «ahorro» o «inversión» y a los productos dirigidos a menores de edad.
Cómo se calcula la GAT nominal
La fórmula general compara el valor presente de todo lo que depositas con el de todo lo que retiras, incluidos intereses y comisiones de apertura o administración. Para el caso más común, un solo depósito sin comisiones y a un plazo de un año o menos, la circular permite una versión simplificada: se divide la tasa bruta anual entre el número de periodos de pago de intereses al año, se suma 1, se eleva al número de periodos y se resta 1.
Para el número de periodos, la regla fija que el año tiene 12 meses, 13 periodos de 28 días, 52 semanas o 360 días. Con una tasa bruta de 10% anual, el resultado cambia así:
| Pago de intereses | Periodos al año | GAT nominal (ilustrativa) |
|---|---|---|
| Una vez al año | 1 | 10,00% |
| Mensual | 12 | 10,47% |
| Cada 28 días | 13 | 10,47% |
| Semanal | 52 | 10,51% |
Cálculo propio con la fórmula simplificada de la Circular 35/2010. Tasa de 10% elegida solo como ejemplo.
Las comisiones bajan la GAT. Si una cuenta cobra por apertura o por manejo, esos cargos entran como retiros en la fórmula general, así que dos productos con la misma tasa pueden mostrar GAT distintas.
La circular también fija supuestos para que las cifras sean comparables: si el producto no tiene plazo, se calcula como si venciera al cumplirse un año; se supone que no haces depósitos ni retiros adicionales, salvo que el contrato los exija; y si la tasa puede cambiar y no se conoce el valor futuro, se usa la vigente.
Cómo se calcula la GAT real
La GAT real parte de la GAT nominal y descuenta la inflación esperada con esta fórmula: GAT real = (1 + GAT nominal) / (1 + π) − 1. La π es la mediana de la inflación general esperada para los próximos 12 meses en la publicación más reciente de la encuesta de Banco de México a especialistas del sector privado.
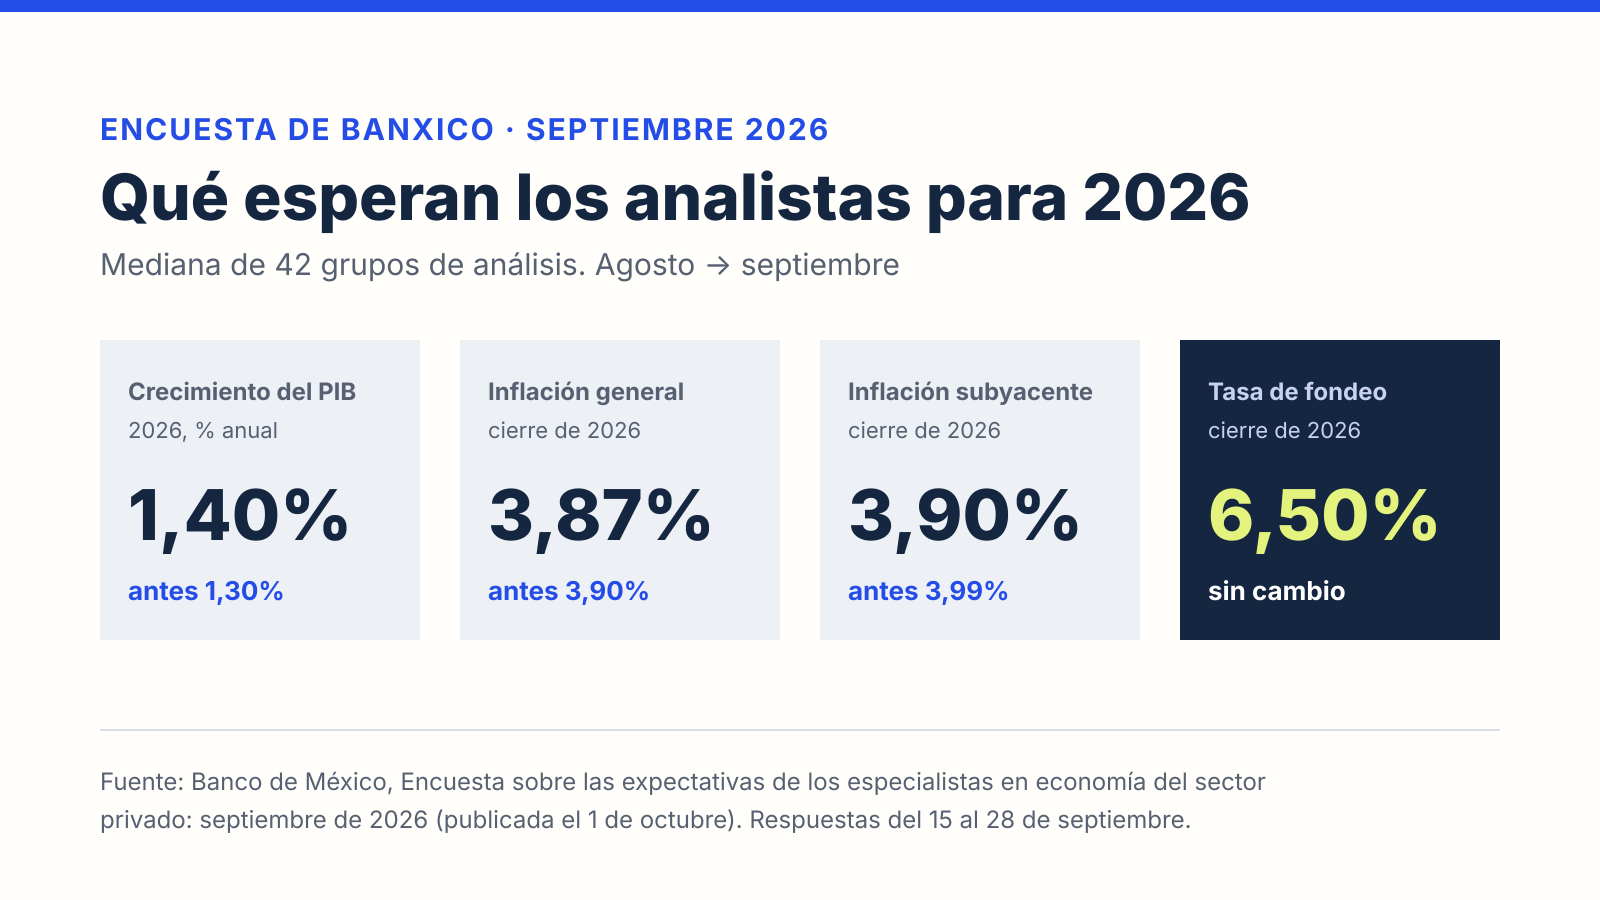
En la encuesta de septiembre de 2026, publicada el 1 de octubre, esa mediana quedó en 4,08%. Con ese valor, la GAT nominal de 10,47% del ejemplo se convierte en una GAT real de 6,14%. Un producto con GAT nominal de 3,00% tendría una GAT real de −1,04%: el dinero crecería en pesos, pero perdería poder de compra según los pronósticos de los analistas.
Banxico lo advierte de forma directa: la GAT real puede ser negativa cuando la GAT nominal es menor que la inflación esperada. Y como la encuesta cambia cada mes, la GAT real de un mismo producto puede moverse aunque su tasa no cambie.
Cómo deben mostrarlas bancos y SOFIPOs
El numeral 6 de la circular regula la presentación. Las instituciones deben:
- poner primero la GAT nominal e inmediatamente después la GAT real, con esas palabras antes de cada cifra o como encabezados de columna;
- redondearlas a dos decimales;
- mostrar un solo valor de cada una, sin hablar de máximos ni mínimos;
- incluir en la misma página o pantalla las leyendas «Antes de impuestos» y «La GAT real es el rendimiento que obtendría después de descontar la inflación estimada».
En publicidad deben indicar el monto mínimo o el rango de inversión con el que se obtiene la GAT anunciada, el plazo y la vigencia de la oferta. Si anuncian un rango, la GAT se calcula con la tasa más baja y las comisiones más altas de ese rango.
Lo que la GAT no te dice
No descuenta impuestos. La GAT se calcula sin retenciones de ISR. Lo que recibes al final será menor; en la calculadora de CETES puedes ver cómo se estima la retención en un caso concreto.
No muestra límites de monto. Varias cuentas pagan una tasa alta solo hasta cierto saldo o con requisitos. La GAT anunciada corresponde a las condiciones de esa oferta; el resto del saldo puede rendir menos.
No mide la protección. Una GAT más alta no dice si el dinero está cubierto por el IPAB, por el Fondo de Protección de las SOFIPOs o por ninguno. Revisa ese punto en nuestra guía sobre qué protege el IPAB.
Para comparar tasas, GAT y condiciones vigentes de bancos y SOFIPOs, consulta la tabla de rendimientos, que se actualiza cada semana con las páginas oficiales de cada institución.