Qué protege el IPAB se resume en una regla: los depósitos que una persona tiene en un banco de México están garantizados hasta por 400.000 UDIS, sumando todas sus cuentas cubiertas en esa misma institución. El Instituto para la Protección al Ahorro Bancario paga ese saldo, con intereses incluidos, si el banco entra en liquidación. La cobertura es automática y no se contrata aparte.
El límite está en el artículo 11 de la Ley de Protección al Ahorro Bancario y se aplica por persona, física o moral, «cualquiera que sea el número y clase» de cuentas a su favor en un mismo banco. Tener tres cuentas en el mismo banco no triplica la protección; tenerlas en tres bancos distintos sí da tres límites separados.
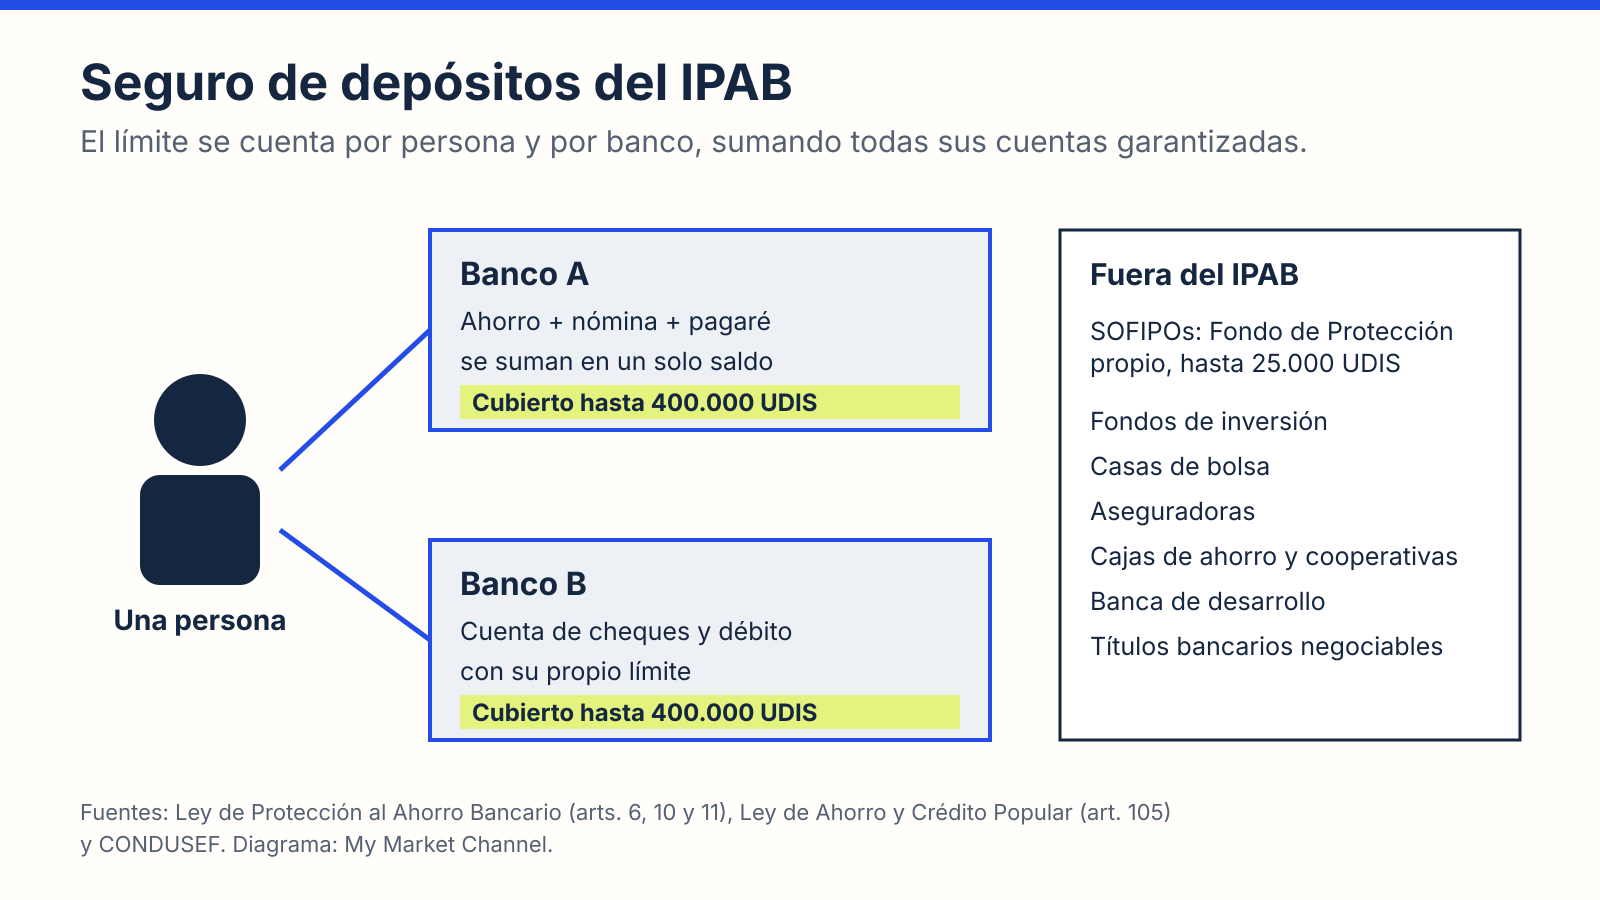
El límite se calcula por persona y por banco. Fuentes: Ley de Protección al Ahorro Bancario, Ley de Ahorro y Crédito Popular y CONDUSEF.
Cuánto son 400.000 UDIS en pesos
La UDI es una unidad que Banco de México actualiza a diario con la inflación, así que el límite en pesos cambia todos los días. Con el valor que Banxico publicó para el 8 de octubre de 2026, 8,849589 pesos por UDI, la cobertura equivale a unos 3,54 millones de pesos por persona y por banco.
El IPAB señaló en su informe de 2023 que ese límite cubre por completo al 99,88% de las personas con depósitos en los bancos que operan en México. Quien tiene más que el límite en una sola institución queda cubierto solo hasta esa cantidad.
Qué cuentas entran en la cobertura
La ley considera garantizados los depósitos, préstamos y créditos que la gente hace a un banco, según las fracciones I y II del artículo 46 de la Ley de Instituciones de Crédito. En la práctica, la CONDUSEF los enumera así:
- cuentas de ahorro;
- cuentas de cheques;
- cuentas asociadas a tarjetas de débito;
- cuentas de nómina;
- pagarés con rendimiento liquidable al vencimiento;
- certificados de depósito.
El banco está obligado a informarte qué operaciones están garantizadas. Las reglas de transparencia de la CONDUSEF exigen que los estados de cuenta de estos productos muestren el logo del IPAB, su dirección de internet y el monto protegido en UDIS; si un estado de cuenta incluye una operación sin cobertura, debe decir «Esta operación no se encuentra garantizada por el IPAB».
Lo que queda fuera
El artículo 10 de la ley excluye, entre otras, las obligaciones a favor de otras entidades financieras o de empresas del mismo grupo financiero, los títulos negociables emitidos por el banco y los depósitos de accionistas, consejeros y altos directivos de la institución. Tampoco cubre operaciones ilícitas o hechas de mala fe.
Además, el IPAB solo protege a bancos comerciales. La CONDUSEF aclara que no cubre aseguradoras, cajas de ahorro, Sociedades Financieras Populares (SOFIPOs), cooperativas de ahorro y préstamo, sociedades de inversión, banca de desarrollo ni casas de bolsa. Un fondo de inversión contratado en la app de tu banco, por ejemplo, no es un depósito y no entra en el límite.
Las SOFIPOs tienen su propio mecanismo. Según el artículo 105 de la Ley de Ahorro y Crédito Popular, su Fondo de Protección cubre hasta 25.000 UDIS por persona en cada SOFIPO, cerca de 221.240 pesos con el mismo valor de la UDI. En nuestra tabla de SOFIPOs en México aparece esa protección junto a cada institución.
Cuentas con más de un titular
En una cuenta con varios titulares, la cobertura de esa cuenta no supera 400.000 UDIS sin importar cuántas personas aparezcan en ella. En las cuentas mancomunadas, el monto se reparte según el porcentaje que los titulares hayan fijado por escrito; si no lo hicieron, en partes iguales. Así lo establecen las reglas del IPAB para cuentas con más de un titular y las leyendas que la CONDUSEF obliga a incluir en los contratos.
Si una misma persona aparece en varias cuentas del mismo banco, se suman sus saldos, incluida su parte de las mancomunadas, y el pago total sigue limitado a 400.000 UDIS.
Cómo y cuándo paga el IPAB
La Ley de Instituciones de Crédito fija los plazos. Dentro de los cinco días siguientes a que un banco entre en liquidación, el IPAB debe publicar un aviso en el Diario Oficial de la Federación (artículo 188). El pago de los depósitos garantizados debe hacerse en un plazo no mayor a 90 días desde esa fecha (artículo 191).
Si no recibes el pago o no estás de acuerdo con el monto, tienes un año desde la liquidación para presentar una solicitud ante el IPAB con tus contratos o estados de cuenta. Lo que exceda el límite puede reclamarse a la institución en liquidación, según el artículo 18 de la Ley de Protección al Ahorro Bancario, pero ya no lo cubre el seguro.
Un caso que el IPAB documentó en su informe anual es el de Accendo Banco. La CNBV le revocó la autorización el 28 de septiembre de 2021 y el IPAB tomó el control al día siguiente. Los depositantes recibieron cheques nominativos, y al 31 de diciembre de ese año se había pagado 96,87% del monto garantizado.
De dónde sale el dinero
Los bancos pagan cuotas al IPAB que, según el artículo 22 de la ley, no pueden ser menores al 4 al millar de sus operaciones pasivas. Con una parte de esas cuotas se forma el Fondo de Protección al Ahorro Bancario, que es la reserva para pagar a los depositantes.
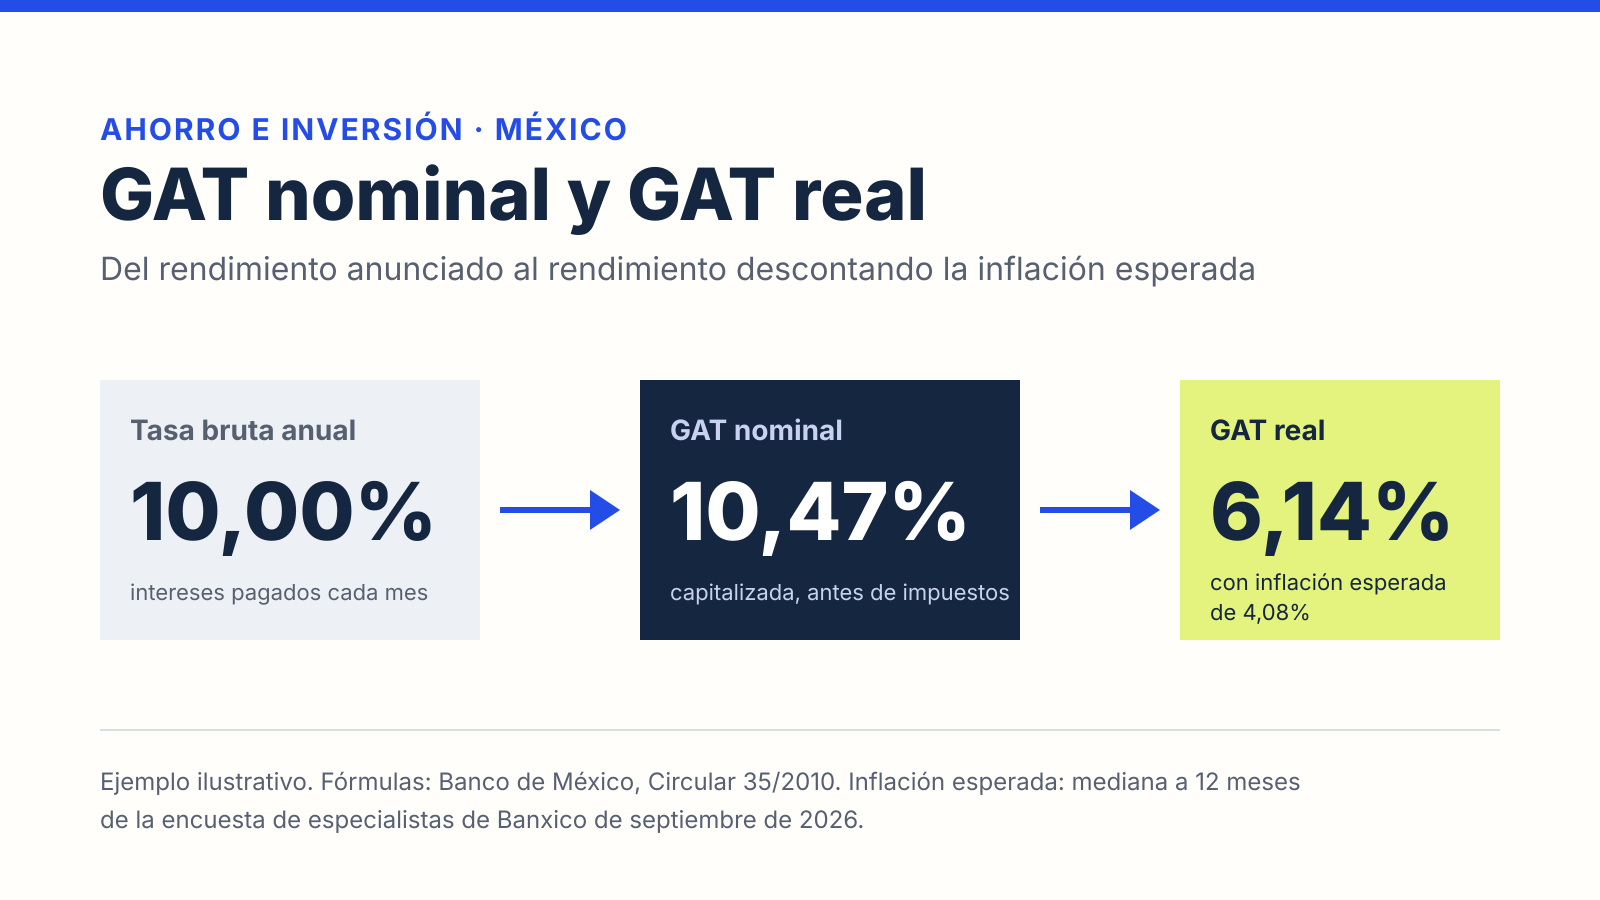
Al comparar dónde guardar tu dinero, la tasa es solo una parte; para leer bien el rendimiento anunciado, revisa cómo funcionan la GAT nominal y la GAT real. Revisa también si la institución es un banco con cobertura del IPAB, una SOFIPO con su fondo de 25.000 UDIS o una entidad sin seguro de depósitos; la tabla de rendimientos de cuentas indica la protección de cada una.