Si tu negocio quiere cobrar con criptomonedas, la factura CFDI sigue siendo obligatoria y lo práctico es emitirla en pesos. Las leyes del IVA y del ISR no mencionan las criptomonedas, pero sí prevén que una venta se cobre en bienes y no en dinero: en ese caso el IVA se causa al recibir el pago y el valor que cuenta es el de mercado. Después, cuando cambies esas criptomonedas a pesos, tendrás una segunda operación que declarar.
Qué es una criptomoneda para la ley mexicana
La definición más reciente está en la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, la ley antilavado, reformada el 16 de julio de 2025. Su artículo 17, fracción XVI, llama activo virtual a «toda representación de valor registrada electrónicamente y utilizada entre el público como medio de pago para todo tipo de actos jurídicos, cuya transferencia únicamente puede llevarse a cabo a través de medios electrónicos». Y aclara que en ningún caso es activo virtual la moneda de curso legal, las divisas ni otro activo denominado en ellas.
Esa distinción explica casi todo lo demás: para efectos fiscales, recibir bitcoin o USDT no es recibir pesos ni dólares. Qué pueden y qué no pueden hacer los bancos y las fintech con estos activos lo explicamos en regulación de criptomonedas en México.
La factura: obligatoria y por el valor de la venta
El Código Fiscal de la Federación, en su artículo 29, obliga a expedir comprobantes fiscales digitales por los ingresos que se perciban. La forma de cobro no cambia esa obligación: si vendes un producto o un servicio, timbras el CFDI.
El artículo 29-A, fracción VII, inciso c), pide señalar en el comprobante la forma en que se realizó el pago, «ya sea en efectivo, transferencias electrónicas de fondos, cheques nominativos o tarjetas de débito, de crédito, de servicio o las denominadas monederos electrónicos» que autorice el SAT. Las criptomonedas no aparecen en esa lista. Antes de timbrar la primera venta cobrada en cripto, conviene que tu contador defina qué clave del catálogo de formas de pago del SAT vas a usar y que la apliques siempre igual.
El importe del CFDI es el de la venta. Si el precio está en pesos y el cliente paga el equivalente en criptomonedas, el comprobante sigue diciendo lo que vendiste y cuánto valía en pesos.
IVA: se causa cuando recibes la cripto
La Ley del IVA considera efectivamente cobradas las contraprestaciones «cuando se reciban en efectivo, en bienes o en servicios» (artículo 1o.-B). El momento en que la criptomoneda llega a tu cuenta o a tu wallet es, por lo tanto, el momento en que debes considerar cobrado el IVA de esa venta.
El artículo 34 de la misma ley agrega la regla de valor: cuando la contraprestación no se paga en efectivo ni en cheques, sino total o parcialmente en otros bienes, se toma como valor el de mercado o, en su defecto, el de avalúo. Y en las permutas y pagos en especie, el IVA se paga por cada bien cuya propiedad se transmite.
ISR: un ingreso en bienes
La Ley del ISR también contempla los ingresos que no llegan en dinero:
- Empresas (personas morales): el artículo 16 las obliga a acumular la totalidad de sus ingresos «en efectivo, en bienes, en servicio, en crédito o de cualquier otro tipo».
- Personas físicas con actividad empresarial o profesional: el artículo 102 considera efectivamente percibidos los ingresos cuando se reciben «en efectivo, en bienes o en servicios».
En los dos casos, cobrar en criptomonedas no saca la venta de tu declaración.
Después del cobro: guardar o cambiar a pesos
La criptomoneda que recibiste es ahora un activo de tu negocio. Si más tarde la vendes, esa venta es otra operación, con su propio resultado según el precio al que la cambies. Cómo se calcula el impuesto de esa segunda operación lo explicamos en impuestos de criptomonedas en México.
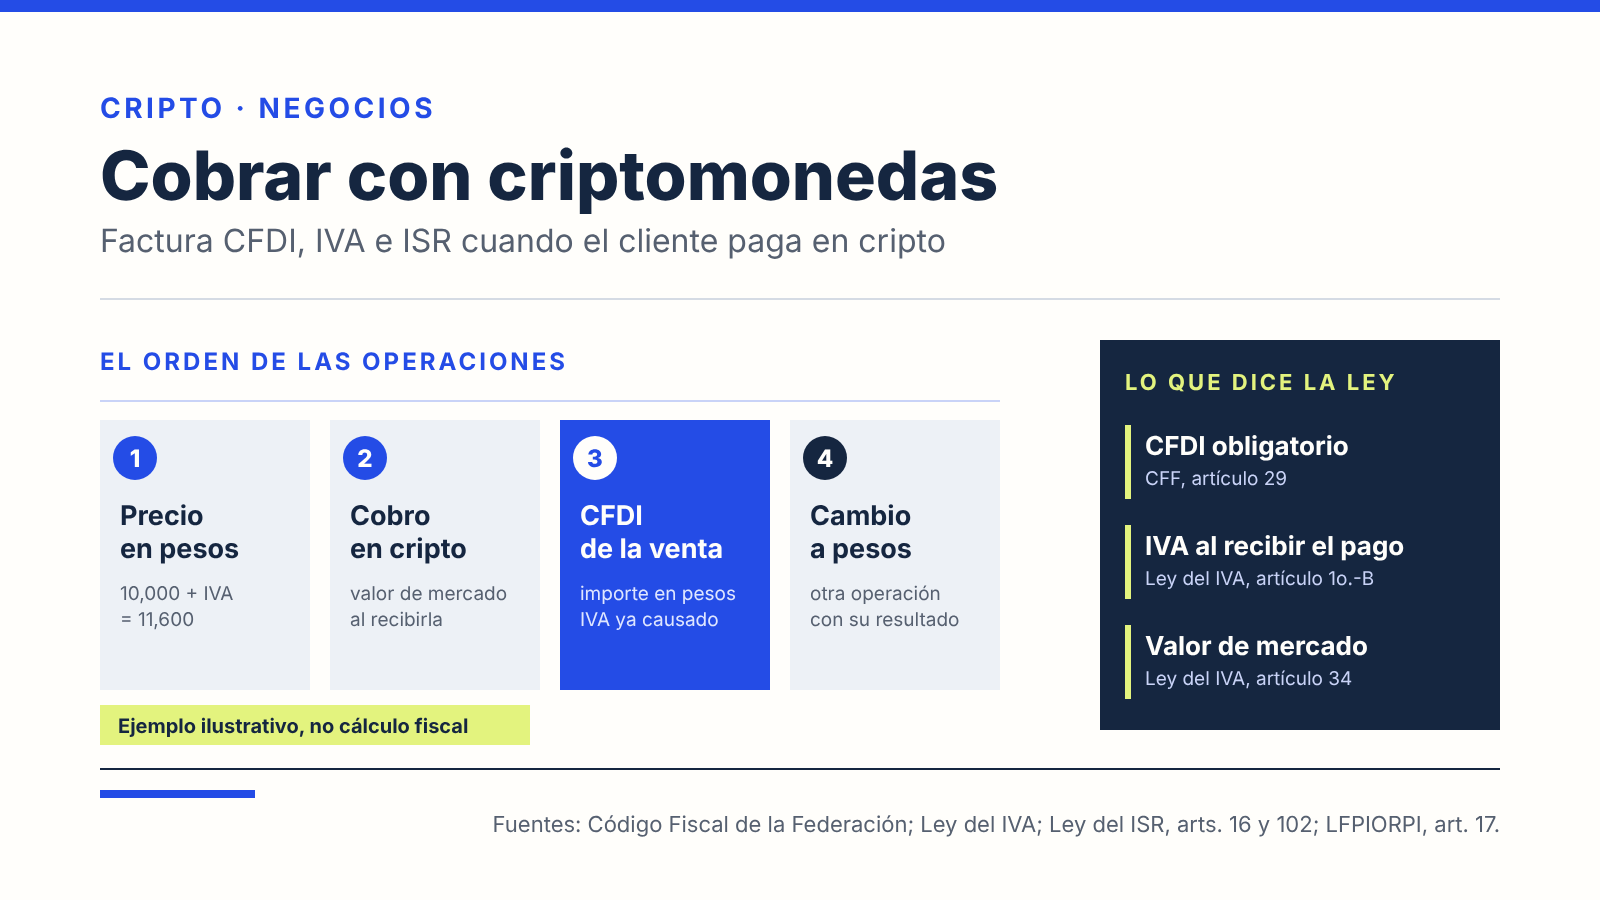
Ejemplo ilustrativo (cifras inventadas para mostrar el orden de las operaciones, no un cálculo fiscal):
| Paso | Qué pasa | Monto |
|---|---|---|
| 1. Venta | Servicio de 10,000 pesos más IVA de 16% | 11,600 pesos |
| 2. Cobro | El cliente envía USDT equivalentes a 11,600 pesos al momento del pago | 11,600 pesos de valor |
| 3. CFDI | Se timbra por 10,000 pesos más 1,600 de IVA | 11,600 pesos |
| 4. Conversión, días después | Cambias esos USDT a pesos en una plataforma | 11,450 pesos recibidos |
La diferencia de 150 pesos entre el paso 2 y el paso 4 no cambia la factura de la venta: pertenece a la operación con la criptomoneda. Por eso conviene guardar la cotización del momento del cobro.
La ley antilavado: a quién se dirige la fracción XVI
La fracción XVI del artículo 17 convierte en actividad vulnerable el ofrecimiento habitual y profesional de intercambio de activos virtuales por sujetos distintos a las entidades financieras, a través de plataformas que compran o venden activos de sus clientes o que dan medios para custodiarlos o transferirlos. Quien hace esa actividad debe presentar avisos cuando la operación de un cliente llegue a 210 veces el valor diario de la UMA, o cuando la comisión cobrada llegue a cuatro veces ese valor.
Según su redacción, la fracción describe a las plataformas de intercambio, no al comercio que vende sus propios productos y recibe el pago en cripto. Pero si tu giro ya aparece en otra fracción del mismo artículo, como la comercialización de vehículos (fracción VIII) o de joyería y metales preciosos (fracción VI), esas obligaciones dependen de la actividad y de los montos, no del medio de pago. Revisa el caso con tu contador o con un abogado antes de aceptar pagos grandes.
Antes de aceptar el primer pago
- Fija tus precios en pesos. Así el CFDI, el IVA y tu contabilidad parten del mismo número.
- Guarda la evidencia del cobro: la cotización usada, la fecha y hora, y el comprobante de la plataforma o el identificador de la transacción.
- Separa la cuenta del negocio de tus criptomonedas personales.
- Define con tu contador la clave de forma de pago y cómo vas a registrar la conversión a pesos.