Ninguna norma mexicana sobre activos virtuales prohíbe que una persona compre, guarde o venda criptomonedas.
Lo que establecen es un marco que separa a los activos virtuales del sistema financiero tradicional: define qué son, limita lo que pueden hacer los bancos y las fintech autorizadas con ellos y trata a las plataformas de intercambio como una actividad vigilada en materia de lavado de dinero. Entender esa separación ayuda a saber qué protección tienes, y cuál no, cuando usas una plataforma cripto.
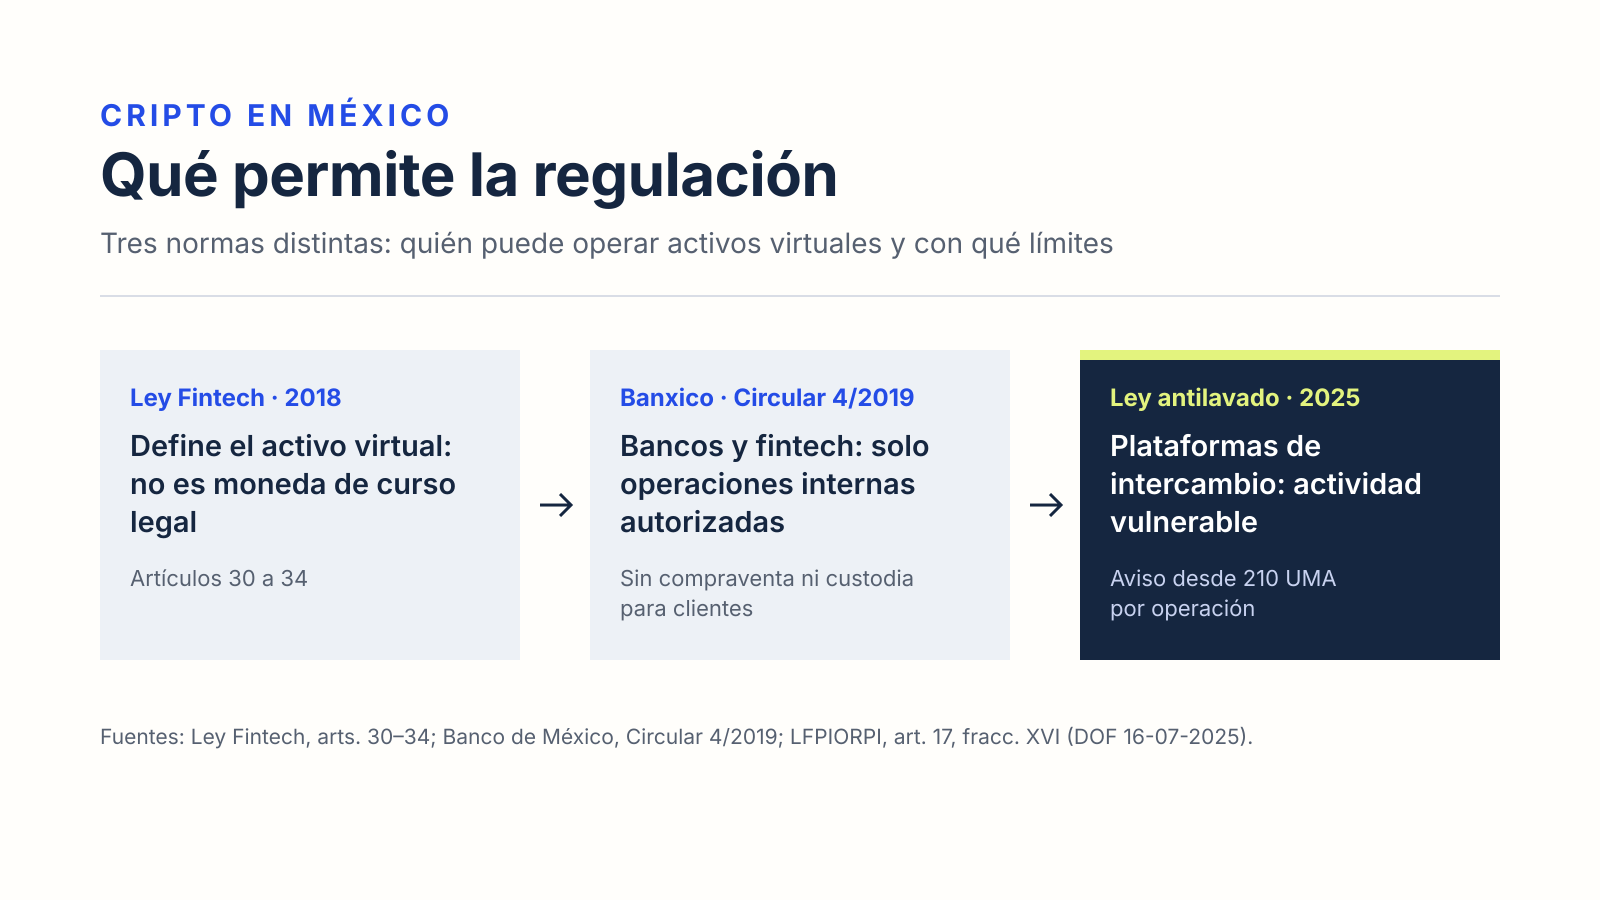
La regulación de criptomonedas en México descansa en tres piezas: la Ley para Regular las Instituciones de Tecnología Financiera (conocida como Ley Fintech), la Circular 4/2019 del Banco de México y la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), reformada en julio de 2025.
Qué es un activo virtual según la Ley Fintech
El artículo 30 de la Ley Fintech, publicada en el Diario Oficial de la Federación el 9 de marzo de 2018, define el activo virtual como “la representación de valor registrada electrónicamente y utilizada entre el público como medio de pago para todo tipo de actos jurídicos”, cuya transferencia solo puede hacerse por medios electrónicos. La misma norma aclara que nunca se considera activo virtual la moneda de curso legal en México, las divisas ni cualquier activo denominado en ellas.
La ley no autoriza a cualquier entidad financiera a operar con estos activos. Las instituciones de tecnología financiera (ITF) solo pueden hacerlo con los activos virtuales que determine el Banco de México mediante disposiciones generales, y con su autorización previa. Para decidir, Banxico debe considerar, entre otros aspectos, el uso que el público da a esas unidades como medio de cambio, almacenamiento de valor o unidad de cuenta, y cómo las tratan otras jurisdicciones.
El artículo 34 añade una obligación de transparencia. Una ITF que opere con activos virtuales debe informar a sus clientes, de manera sencilla y clara, que el activo virtual no es moneda de curso legal ni está respaldado por el Gobierno Federal ni por el Banco de México; que las operaciones pueden ser imposibles de revertir una vez ejecutadas; que su valor es volátil, y que existen riesgos tecnológicos, cibernéticos y de fraude.
La Circular 4/2019: bancos y fintech, a distancia
Banco de México usó esa facultad con la Circular 4/2019, publicada en el DOF el 8 de marzo de 2019 y modificada por la Circular 37/2020. En su exposición de motivos, el banco central explica que considera conveniente “mantener una sana distancia entre los activos virtuales y el sistema financiero”, por su volatilidad, la complejidad de la tecnología y el riesgo de lavado de dinero.
La regla central es la disposición 3.ª: los bancos y las ITF solo pueden celebrar operaciones con activos virtuales que correspondan a operaciones internas, es decir, actividades que realizan por dentro para prestar sus servicios o por cuenta propia, incluido el soporte de transferencias internacionales de fondos. Necesitan autorización previa de Banxico y deben impedir que el riesgo de esas operaciones se transmita, directa o indirectamente, a sus clientes.
La misma disposición excluye de forma expresa lo que a un usuario le interesaría: no son elegibles para autorización las operaciones con las que una institución pretenda prestar directamente a sus clientes servicios de intercambio, transmisión o custodia de activos virtuales.
En un comunicado conjunto del 28 de junio de 2021, Banco de México, la Secretaría de Hacienda y la CNBV lo resumieron así: los activos virtuales no son moneda de curso legal ni divisas, y las instituciones financieras del país no están autorizadas a realizar ni ofrecer al público operaciones con activos como Bitcoin, Ether o XRP, incluidos depósitos, custodia, intercambio o transmisión. El mismo comunicado indicó que en México no se ha autorizado la captación de depósitos del público mediante esquemas de las llamadas monedas estables.
La ley antilavado: plataformas como actividad vulnerable
Las plataformas que permiten comprar y vender criptomonedas en México no son bancos. La LFPIORPI las incluye en su artículo 17, fracción XVI, como actividad vulnerable: el ofrecimiento habitual y profesional de intercambio de activos virtuales por sujetos distintos a las entidades financieras, mediante plataformas electrónicas que facilitan o realizan compraventas de activos de sus clientes, o que proveen medios para custodiarlos, almacenarlos o transferirlos. El texto vigente, reformado el 16 de julio de 2025, incluye las operaciones que se realicen con ciudadanos mexicanos desde otra jurisdicción.
Según ese texto, la plataforma debe presentar un aviso ante la Secretaría de Hacienda cuando la operación de un cliente sea igual o superior al equivalente a 210 veces el valor diario de la UMA, o cuando la comisión cobrada por el servicio sea igual o superior a cuatro veces ese valor. También debe obtener, conservar y poner a disposición de las autoridades la información del originante, del receptor y, en su caso, del beneficiario controlador de las operaciones. La ley advierte además que operaciones menores pueden quedar sujetas a aviso si su suma acumulada en seis meses supera el umbral.
Por eso una plataforma pide datos de identificación y de las transferencias: conservar esa información es una obligación legal del intermediario.
Qué significa para ti
- Un saldo cripto no es un depósito bancario. El seguro del IPAB cubre obligaciones garantizadas de los bancos, como explicamos en qué protege el IPAB. Una plataforma de intercambio que no es banco no ofrece esa cobertura.
- Un banco no puede venderte ni custodiarte bitcoin bajo estas reglas. La Circular 4/2019 no permite autorizar a bancos ni ITF para ofrecer intercambio, transmisión o custodia de activos virtuales a sus clientes.
- Las advertencias del artículo 34 describen riesgos concretos: falta de respaldo oficial, operaciones irreversibles, volatilidad y fraude.
- Los precios que ves son referencias de mercado. Si consultas cotizaciones, revisa cómo leer una tabla de criptomonedas y nuestra página de cotizaciones antes de interpretar una variación.
Este artículo describe el marco legal; no evalúa ni recomienda plataformas o activos.
Fuentes: Ley para Regular las Instituciones de Tecnología Financiera, artículos 30 a 34 (Cámara de Diputados); Banco de México, Circular 4/2019 y Circular 37/2020; comunicado conjunto de Banco de México, SHCP y CNBV del 28 de junio de 2021; LFPIORPI, artículo 17, fracción XVI, texto vigente con reforma del DOF del 16 de julio de 2025. Consulta: 10 de octubre de 2026.