Los impuestos de criptomonedas en México no tienen un capítulo propio en la ley. Cuando vendes bitcoin u otro activo virtual por pesos, la Procuraduría de la Defensa del Contribuyente (PRODECON) considera que la operación es una enajenación de bienes y que la ganancia paga ISR con las reglas de la Ley del Impuesto sobre la Renta para personas físicas: costo actualizado, deducciones, pago provisional y declaración anual.
Texto revisado con la Ley del ISR vigente (última reforma publicada en el DOF el 1 de abril de 2024). Consulta: 15 de octubre de 2026.
Qué dice la ley y qué dice PRODECON
Ni la Ley del ISR ni el Código Fiscal de la Federación mencionan las criptomonedas por su nombre. La referencia más completa es el estudio preliminar de PRODECON sobre ingresos por criptomonedas, publicado en 2021. El propio documento aclara que es un análisis preliminar y no un criterio obligatorio para el SAT, pero es el texto oficial que más se acerca a una guía.
Su conclusión central: vender un activo virtual a cambio de pesos encaja en la definición de enajenación del artículo 14, fracción I, del Código Fiscal de la Federación. Por eso la persona física que vende queda en el capítulo de ingresos por enajenación de bienes de la Ley del ISR, artículos 119 a 128.
Las criptomonedas tampoco son dinero desde el punto de vista legal. Ya lo explicamos en regulación de criptomonedas en México: la Ley Fintech excluye a la moneda de curso legal y a las divisas de la definición de activo virtual.
Cómo se calcula la ganancia
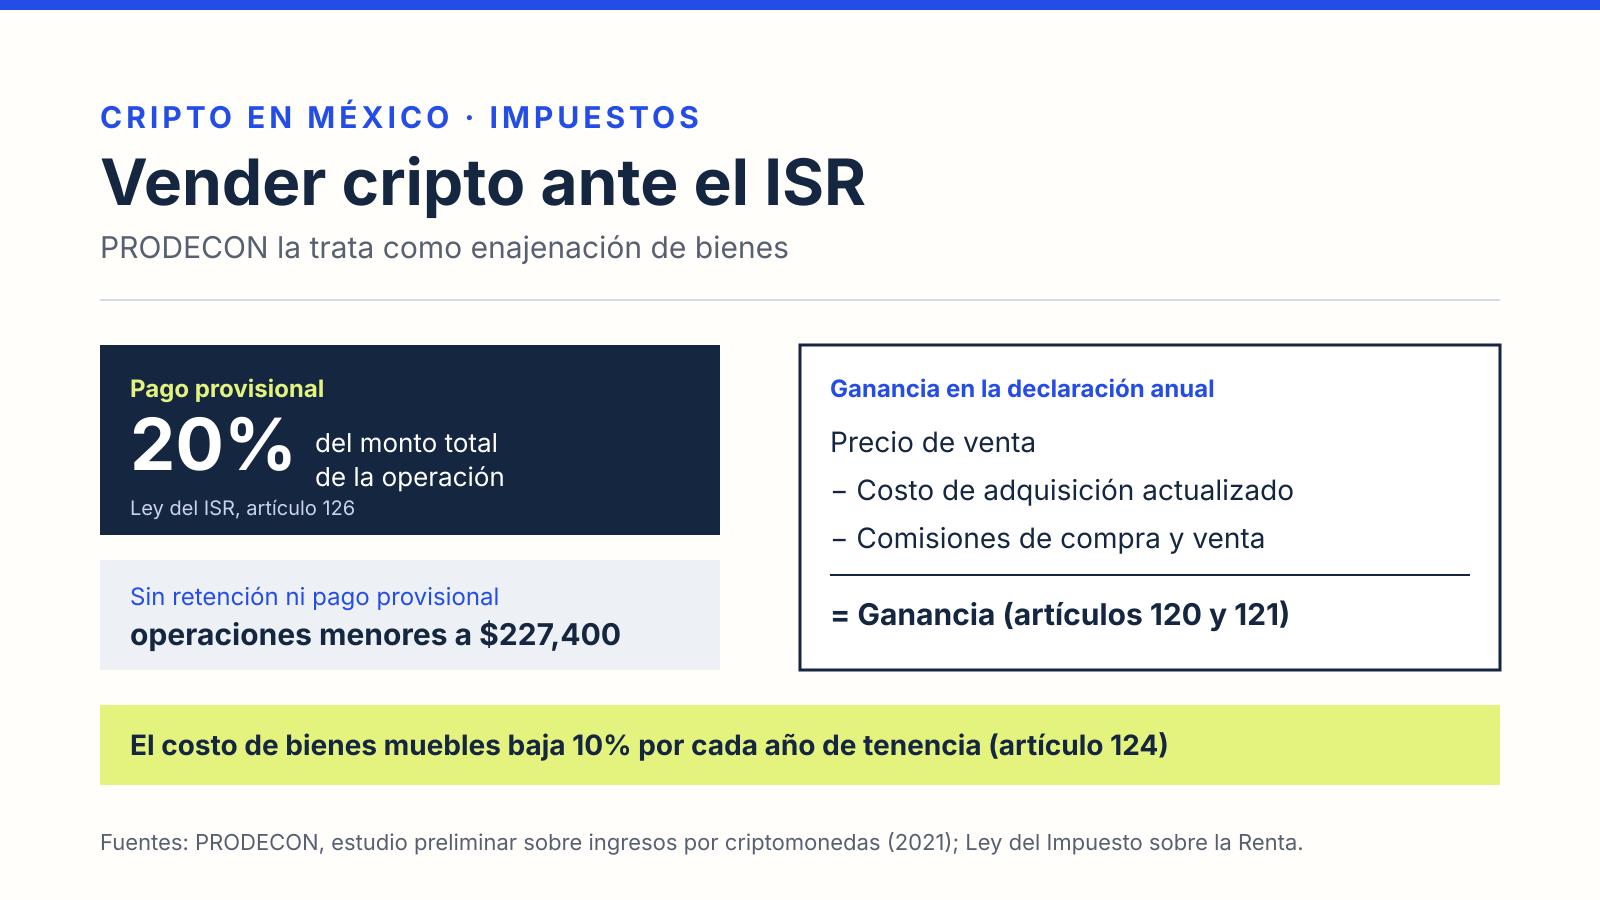
El artículo 121 de la Ley del ISR permite restar al precio de venta:
- El costo de adquisición actualizado, calculado con el artículo 124.
- Las comisiones y mediaciones pagadas por la operación. PRODECON incluye aquí las comisiones de la plataforma.
El detalle que más pesa está en el artículo 124. Para bienes muebles distintos de acciones y otros títulos valor, el costo de adquisición se reduce 10% por cada año transcurrido desde la compra. Si pasaron más de diez años, el costo se considera cero. La misma norma permite conservar el costo sin esa reducción para bienes que no pierden valor con el tiempo, en los términos del Reglamento. PRODECON señala que, para las criptomonedas, aplica la reducción salvo que el SAT autorice otra cosa con base en el artículo 210 del Reglamento de la Ley del ISR.
El artículo 119 incluye como ingreso la contraprestación “inclusive en crédito”. PRODECON lo interpreta así: la ganancia se causa al vender, aunque el dinero se quede en la cuenta de la plataforma y no lo retires a tu banco.
El pago provisional del 20%
El artículo 126 fija para la enajenación de bienes muebles un pago provisional del 20% sobre el monto total de la operación, sin deducción alguna. Lo retiene el comprador si es residente en México. Si el comprador es residente en el extranjero sin establecimiento permanente en el país, el vendedor entera el impuesto dentro de los 15 días siguientes a obtener el ingreso.
Hay un umbral importante. Según el mismo artículo, no hay retención ni pago provisional cuando se venden bienes muebles, salvo títulos valor y partes sociales, por un monto menor a $227,400.00. En ese caso, la ganancia se reporta solo en la declaración anual.
PRODECON añade una obligación práctica: quien vende debe expedir un comprobante fiscal (CFDI) por la operación. Cuando no se conoce al comprador, se usa el RFC genérico.
La declaración anual
El artículo 120 reparte la ganancia en el tiempo. Primero se divide entre los años transcurridos entre la compra y la venta, con un máximo de 20. Ese resultado se suma a los demás ingresos del año, como sueldos o intereses, y paga ISR con la tarifa normal. El resto de la ganancia paga ISR con una tasa calculada según el mismo artículo. Al impuesto total se le restan los pagos provisionales que se hayan hecho.
Ejemplo ilustrativo
Este ejemplo es hipotético y omite la actualización por inflación para que se lea más fácil:
| Concepto | Monto |
|---|---|
| Compra en 2025 | $100,000 |
| Venta en 2026, un año después | $150,000 |
| Costo tras reducirlo 10% por un año | $90,000 |
| Comisiones de compra y venta | $1,500 |
| Ganancia | $58,500 |
Como la venta es menor a $227,400, no hay pago provisional. La ganancia de $58,500 se divide entre un año y se suma completa a los ingresos de 2026 en la declaración anual. Si la venta hubiera sido de $300,000, el pago provisional sería de $60,000 (20% del monto total) y se acreditaría en la declaración anual.
Si vendes con pérdida
El artículo 121 permite deducir pérdidas por enajenación solo para inmuebles, acciones, certificados de aportación patrimonial y partes sociales. No menciona a otros bienes muebles. Por eso, con el texto actual no hay una vía expresa para restar la pérdida en una venta de criptomonedas a otras ganancias. Si tu caso es distinto, consulta a PRODECON o a un contador.
Lo que puede cambiar
Las reglas de este artículo son las de la ley vigente. El 14 de octubre de 2026, el Senado turnó a comisiones la minuta de reformas a la Ley del ISR del paquete económico 2027, según la crónica del Sistema de Información Legislativa. Si se aprueba una reforma que toque estos artículos, actualizaremos el texto. Para ver cómo funciona la retención sobre otro ingreso financiero, revisa la retención de ISR por intereses en 2026.
Este artículo explica la ley; no es asesoría fiscal personalizada.