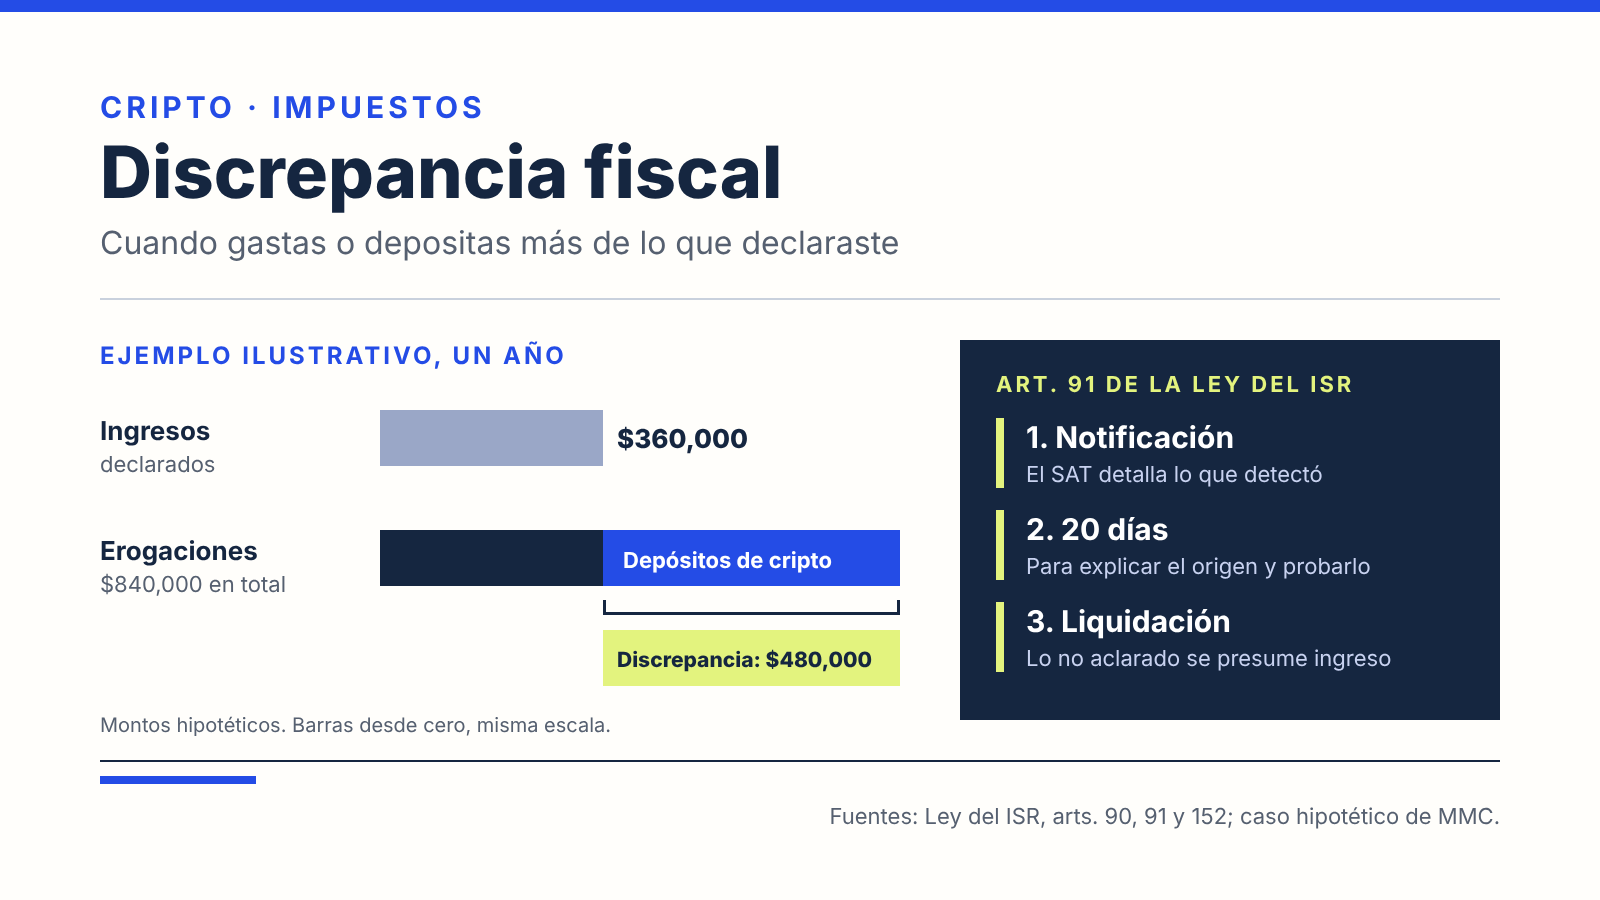
La discrepancia fiscal es el procedimiento con el que el SAT puede tratar como ingreso no declarado lo que gastas, compras o depositas en un año por encima de lo que declaraste. Con criptomonedas aparece en dos momentos: cuando compras con dinero que no aparece en tus declaraciones y cuando vendes, depositas los pesos en tu banco y no reportas la venta. La ley te da 20 días para explicar el origen de esos recursos.
Qué dice el artículo 91 de la Ley del ISR
El artículo 91 de la Ley del Impuesto sobre la Renta permite aplicar este procedimiento a una persona física cuando sus erogaciones de un año de calendario superan los ingresos que declaró o que le correspondía declarar. La ley considera erogaciones los gastos, las adquisiciones de bienes y los depósitos en cuentas bancarias, en inversiones financieras o en tarjetas de crédito.
Esas erogaciones se presumen ingresos en tres casos: si no estás inscrito en el RFC, si estás inscrito pero no presentas las declaraciones a las que estás obligado, o si las presentas con ingresos menores a lo que gastaste o depositaste. Si recibes sueldo y no tienes que presentar declaración anual, la ley toma como ingresos declarados los que reportó tu empleador al retenerte.
No todo depósito cuenta en tu contra. El mismo artículo excluye los traspasos entre tus propias cuentas o hacia cuentas de tu cónyuge, tus padres o tus hijos, y los depósitos a cuentas ajenas cuando demuestras que fueron pagos por bienes, servicios, rentas o inversiones.
Dónde entran las criptomonedas
Ni la Ley del ISR ni el Código Fiscal nombran a las criptomonedas, pero la Procuraduría de la Defensa del Contribuyente (PRODECON) considera que su venta es una enajenación de bienes, como explicamos en impuestos de las criptomonedas en México. Eso las conecta con la discrepancia fiscal por tres vías:
- Al comprar. Los pesos que mandas a una plataforma para comprar criptomonedas salen de tu cuenta como un gasto o una adquisición. Si los pagaste con un sueldo ya declarado, no hay diferencia que explicar.
- Al vender. Los pesos que regresan de la plataforma a tu banco entran como depósitos. Si no declaraste la venta, esos depósitos pueden superar tus ingresos declarados y abrir la discrepancia.
- Con préstamos o regalos de familiares. El artículo 90 obliga a informar en la declaración anual los préstamos, donativos y premios que, en lo individual o en conjunto, superen $600,000. Si un familiar te prestó para comprar criptomonedas y no lo informaste, el artículo 91 puede tratar ese dinero como otro ingreso.
De dónde puede salir la información
El artículo 91 permite al SAT usar cualquier dato que tenga en sus expedientes o bases de datos, o que le haya entregado un tercero u otra autoridad. Dos obligaciones de terceros son relevantes aquí:
| Quién informa | Qué informa | Base legal |
|---|---|---|
| Bancos y demás instituciones del sistema financiero | Depósitos en efectivo que, sumados en el mes, superen $15,000 en una misma institución | Ley del ISR, art. 55, fr. IV |
| Plataformas de intercambio de activos virtuales | Aviso a Hacienda por operaciones de un cliente desde 210 UMA ($24,635.10 con la UMA de 2026) | LFPIORPI, art. 17, fr. XVI |
El monto en pesos usa la UMA de 2026, que el INEGI fijó en 117.31 pesos diarios. Las obligaciones de las plataformas las detallamos en ley antilavado y criptomonedas en México, y el intercambio de datos de plataformas extranjeras en CARF en México.
Cómo es el procedimiento
El artículo 91 fija tres pasos:
- Notificación. El SAT te informa el monto de las erogaciones que detectó, la información que usó, de dónde la obtuvo y la discrepancia que resulta.
- Aclaración. Tienes 20 días, contados desde el día siguiente a la notificación, para explicar por escrito el origen de los recursos y ofrecer pruebas de que no son ingresos gravados. El SAT puede pedirte información adicional una sola vez.
- Liquidación. Si la discrepancia queda acreditada, el monto no aclarado se presume ingreso gravado y se le aplica la tarifa anual del artículo 152.
Ejemplo ilustrativo
Este caso es hipotético y simplificado; no sustituye la revisión de un contador o de la PRODECON.
| Concepto | Monto |
|---|---|
| Ingresos declarados (sueldo reportado por el empleador) | $360,000 |
| Gastos pagados en el año | $360,000 |
| Depósitos desde una plataforma tras vender criptomonedas | $480,000 |
| Erogaciones detectadas | $840,000 |
| Discrepancia | $480,000 |
Si la persona no puede demostrar el origen, los $480,000 se presumen ingreso gravado. Si demuestra que vienen de vender criptomonedas que compró años antes con ingresos ya declarados, deja de discutir la discrepancia completa y queda lo que sí debía reportar: la ganancia de esa venta, calculada con las reglas de enajenación de bienes.
Qué conviene conservar
- Estados de cuenta de la plataforma con fecha, cantidad y monto en pesos de cada compra y venta.
- Estados de cuenta bancarios que muestren de dónde salió el dinero para comprar y a dónde llegó el de cada venta.
- Contratos o comprobantes de préstamos y donativos de familiares, y su registro en la declaración anual cuando superen $600,000.
- Tu declaración anual con la venta reportada, que es la prueba más directa de que el ingreso no se omitió.