El chatbot del banco es seguro para consultas generales cuando lo abres desde la app o un número que el propio banco publica. El riesgo está en dos lugares: los impostores que copian el nombre del banco en un chat y lo que tú escribes en la conversación. Ningún asistente legítimo necesita tu NIP, tu contraseña completa, el CVV ni el código del token: la Asociación de Bancos de México recuerda que los bancos no piden esos datos.
Qué resuelve un asistente del banco
La Oficina de Protección Financiera del Consumidor de Estados Unidos (CFPB) revisó cómo usan los bancos estos sistemas en su informe Chatbots in consumer finance, de junio de 2023. Encontró que los diez bancos comerciales más grandes de ese país ya los tenían y estimó que cerca de 37% de la población interactuó con el chatbot de un banco en 2022. También describió el cambio de fondo: de asistentes con respuestas programadas por reglas a sistemas basados en modelos de lenguaje grandes, los mismos que explicamos en qué es un modelo de lenguaje grande.
Su conclusión práctica es útil para cualquier usuario: estos asistentes sirven para dudas básicas, pero su eficacia baja cuando el problema se complica. En México, varios bancos ofrecen asistentes en su app o en WhatsApp. BBVA México, por ejemplo, indica en su centro de ayuda que su asistente virtual atiende en el número oficial 55 5226 2663.
Dónde se queda corto
La CFPB documentó quejas de clientes atrapados en lo que llamó doom loops: respuestas repetidas que no llevan a ninguna solución ni a una persona. Cita una encuesta según la cual 80% de quienes usaron un chatbot terminaron más frustrados y 78% necesitaron hablar con un humano después.
El problema de fondo no es la comodidad. Según el mismo informe, un chatbot puede dar información equivocada sobre un producto, no reconocer que el cliente está presentando una reclamación o no proteger sus datos. Por eso conviene usarlo para consultar, no para disputar. Si tienes un cargo no reconocido, pide atención por los canales formales del banco y conserva el número de folio; si no hay respuesta, puedes presentar una queja ante la CONDUSEF.
Qué datos no darle nunca
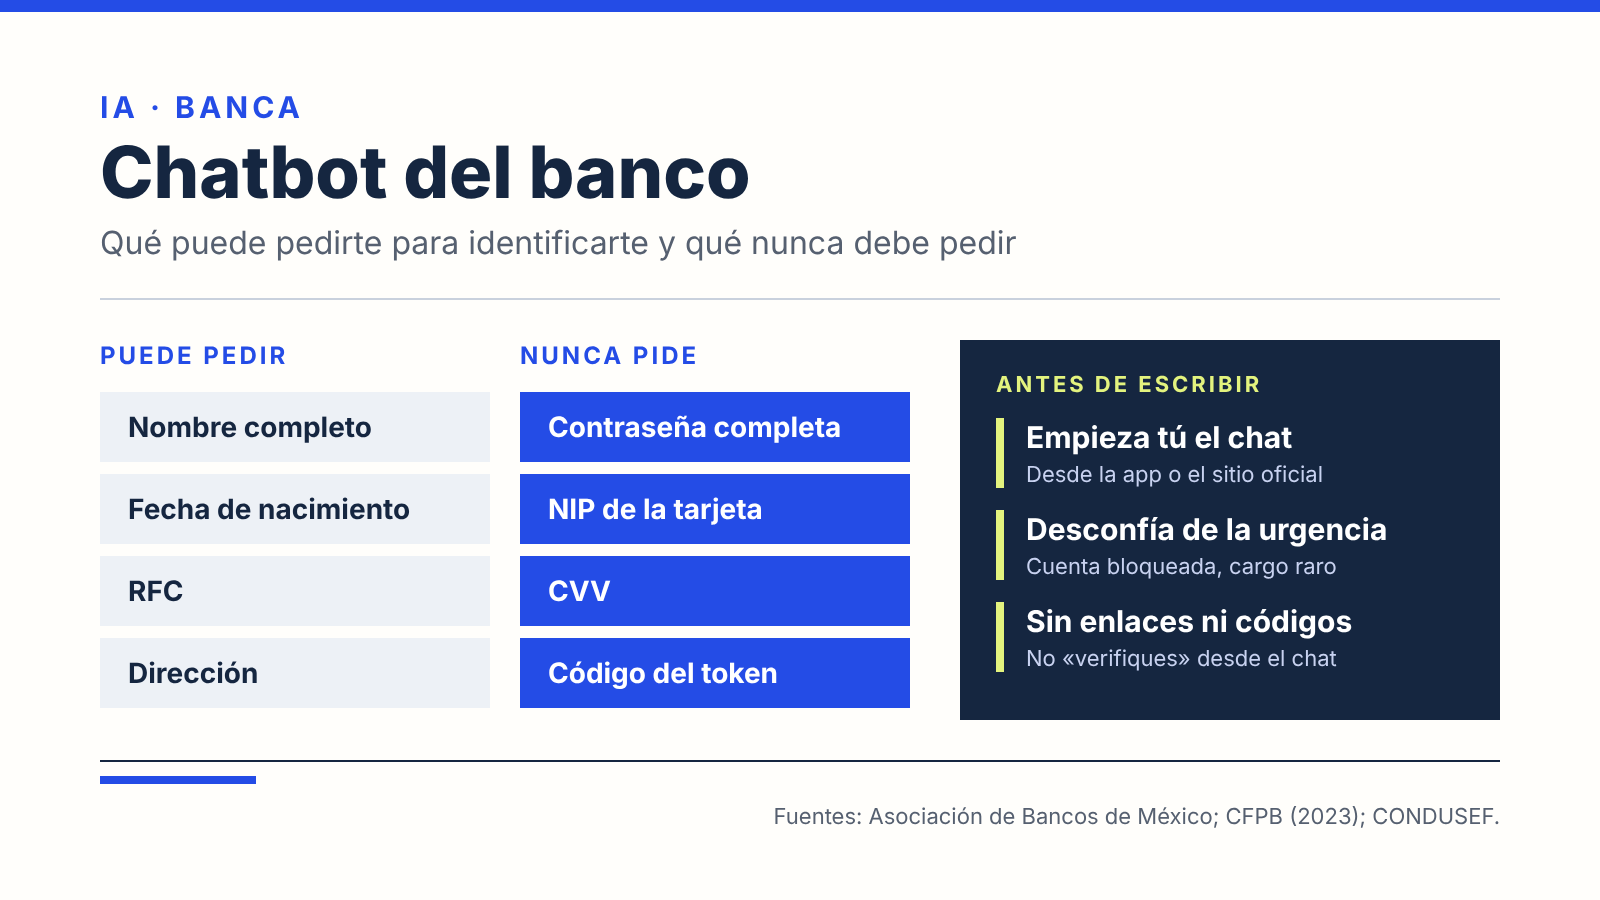
La Asociación de Bancos de México separa lo que un banco puede pedir para confirmar tu identidad de lo que no debe pedir por ningún canal:
| El banco puede pedir para autenticarte | El banco no pide |
|---|---|
| Nombre completo | Usuario de acceso y contraseña completa |
| Fecha de nacimiento | NIP de la tarjeta |
| RFC | CVV, los tres números al reverso |
| Dirección | Código del token o contraseña dinámica |
BBVA México añade un dato que aplica a cualquier chat: las instituciones financieras no solicitan contraseñas, NIP ni códigos de verificación por WhatsApp. Si un asistente te pide el código que te acaba de llegar por SMS, detén la conversación.
Hay una razón más para escribir lo mínimo. La CFPB recuerda que las conversaciones con un chatbot son información sensible y otro punto que hay que proteger de ataques. Como ejemplo, describe el caso de Inbenta, proveedor de chatbots cuyos servidores fueron alterados para registrar lo que los usuarios escribían; el ataque afectó a 9.4 millones de personas, incluidos 60,000 datos de tarjetas de pago. Lo mismo vale para asistentes generales: explicamos los riesgos en compartir datos bancarios con ChatGPT.
Cómo distinguir al chatbot real de un impostor
La CFPB advierte que los delincuentes construyen chatbots falsos que se hacen pasar por instituciones financieras para robar datos a gran escala. En México, la CONDUSEF alertó sobre perfiles falsos que simulan estar verificados con la «palomita azul» y recomienda no realizar operaciones por Facebook, WhatsApp, Instagram u otras redes sociales.
La insignia ayuda, pero no lo resuelve todo. WhatsApp explica en su centro de ayuda que una cuenta de empresa con insignia de verificación fue revisada por Meta con base en su actividad o en documentos que entregó, y que la insignia no es permanente: puede retirarse. Por eso, la regla más segura es empezar tú la conversación:
- Abre el chat desde la app del banco o desde el número que aparece en su sitio oficial, no desde un enlace que te llegó por mensaje o un anuncio.
- Desconfía de los pretextos clásicos. La ABM enumera los más comunes: depósitos retenidos, tarjeta o cuenta bloqueada, actualización de datos de contacto o un cargo no reconocido.
- No sigas enlaces para «verificar» tu cuenta dentro del chat. Si necesitas confirmar algo, entra por la app.
- Si la voz o el mensaje suena urgente, cuelga y llama tú. Las voces clonadas ya se usan en estos fraudes, como explicamos en fraude con voz clonada por IA.