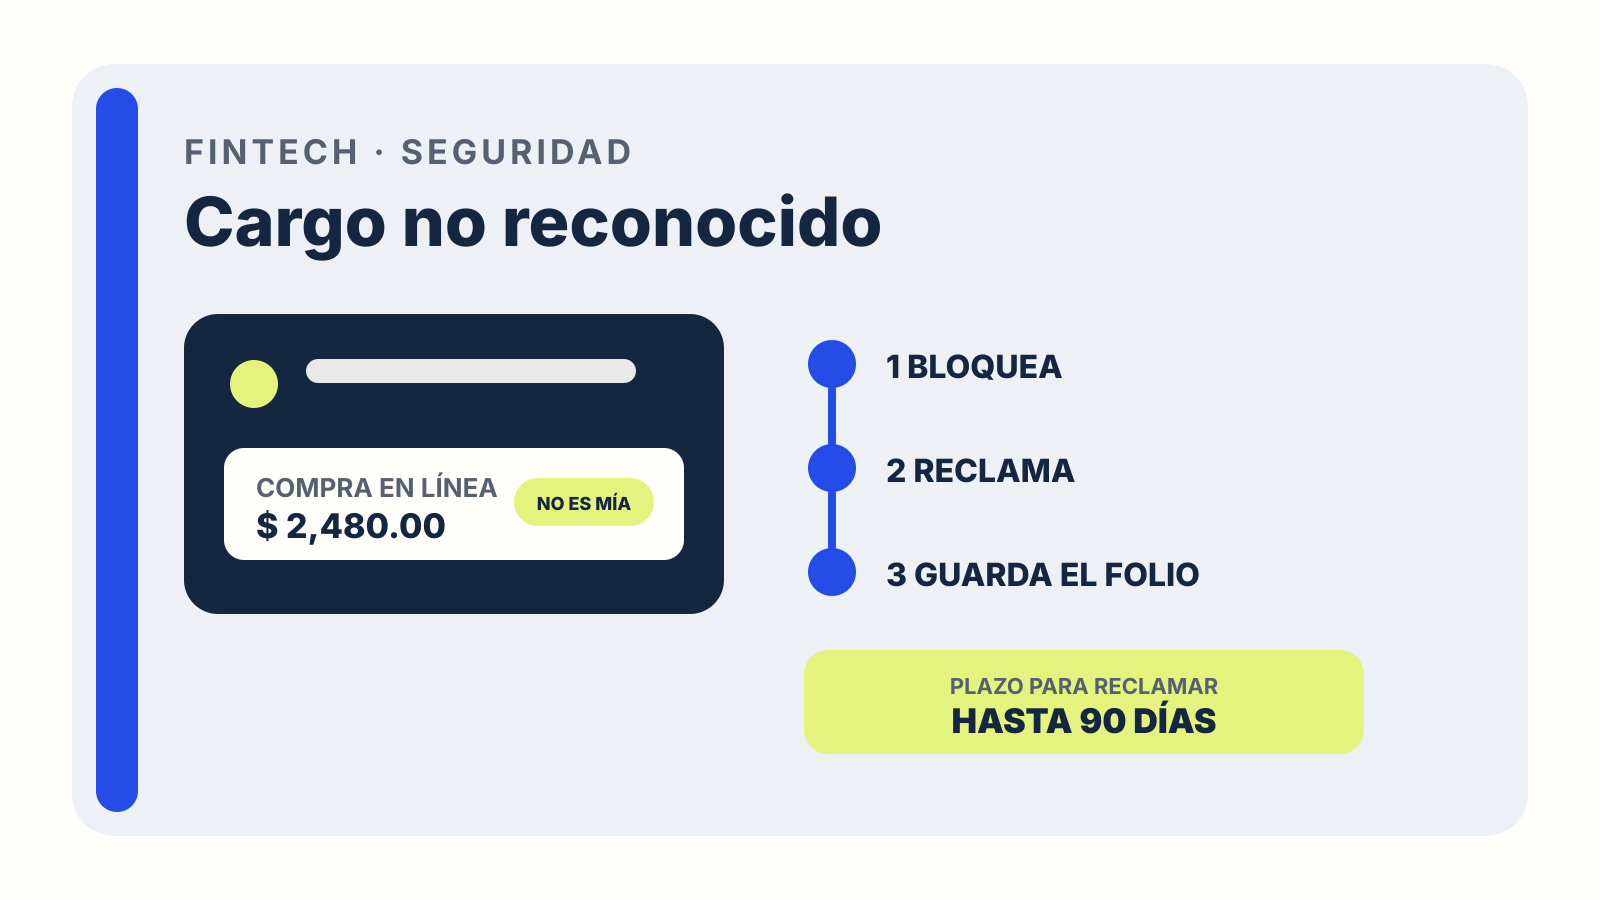
Ves una compra que no hiciste y lo primero que importa no es adivinar cómo ocurrió. Lo urgente es cortar el acceso, abrir la aclaración por el canal oficial y conservar pruebas. Si actúas rápido, reduces el riesgo de nuevos cargos y dejas un rastro claro para que el banco investigue.
1. Bloquea la tarjeta y reporta el cargo
Entra a la aplicación oficial del banco o llama al número que aparece al reverso de la tarjeta. Bloquéala o apágala, reporta el cargo como no reconocido y pide reposición si la institución confirma que el plástico quedó comprometido.
No respondas llamadas, mensajes o enlaces que prometan “cancelar” el cargo. Un supuesto ejecutivo no necesita que le compartas NIP, contraseña, código SMS ni token para recibir una reclamación. Si el contacto llegó por teléfono, cuelga y llama tú al número oficial. Nuestra guía sobre qué hacer ante una llamada falsa del banco explica las señales más comunes.
Anota cuatro datos:
- fecha y hora del reporte;
- nombre o canal de la institución;
- folio de aclaración;
- monto, comercio y fecha del movimiento.
Haz capturas del movimiento y descarga el estado de cuenta. Guarda también correos o notificaciones relacionados. No borres la evidencia aunque la app deje de mostrar temporalmente el cargo.
2. Presenta la aclaración, no sólo el bloqueo
Apagar la tarjeta evita nuevos movimientos, pero no sustituye la reclamación. Pide expresamente una aclaración por cargo no reconocido. El banco debe indicarte el procedimiento y darte un folio.
La Condusef señala que, en términos generales, la institución realiza un abono después de la reclamación y continúa la investigación. Ese abono puede ser provisional: no lo trates como un cierre definitivo hasta recibir la resolución.
Para tarjetas de débito, la Circular 3/2012 de Banco de México establece que la institución debe abonar el monto a más tardar el segundo día hábil bancario después de recibir el aviso, siempre que se cumplan las condiciones del artículo 19 Bis 3. La propia norma contempla supuestos en los que el banco puede no hacer ese abono inmediato si acredita cómo se autenticó la operación.
En otras palabras: existe protección, pero no conviene prometerse una devolución automática. El tipo de tarjeta, la forma de autenticación y la evidencia de la operación cambian el análisis.
3. El plazo clave es de 90 días
Para un cargo no reconocido con tarjeta de débito, Banco de México cuenta el plazo de 90 días desde la fecha en que se realizó el cargo. La Condusef también resume el plazo de 90 días naturales para reclamar un cargo que el tarjetahabiente no reconoce.
No esperes al día 89. Reportar durante las primeras horas facilita el bloqueo de la tarjeta y evita que el mismo acceso se use otra vez. También reduce discusiones sobre cuándo detectaste el movimiento.
Si el cargo sigue “pendiente”, pregunta al banco si ya puede abrir la aclaración o si necesita que el movimiento se contabilice. Conserva la captura de todos modos y revisa la cuenta cada día.
4. Qué puede pedirte el banco
La institución puede solicitar una descripción de lo ocurrido y documentos que permitan identificar la operación. Entrega sólo lo necesario por el canal oficial. Lee el formato antes de firmarlo y conserva copia.
Separa hechos de suposiciones. Es más útil escribir “no realicé esta compra, no compartí la tarjeta y la detecté el 26 de octubre” que afirmar sin pruebas quién la hizo.
Si hubo robo de celular o acceso a la banca móvil, cambia contraseñas desde un dispositivo seguro y revisa sesiones activas. Si también aparece una transferencia que tú no ordenaste, sigue el proceso específico para ese movimiento; nuestra guía de transferencia SPEI equivocada explica por qué una transferencia y un cargo con tarjeta no se reclaman igual.
5. Qué pasa durante la investigación
El banco puede mantener el abono, pedir información adicional o revertirlo si concluye que la operación fue autorizada. Para tarjeta de débito, Banco de México exige que una reversión del abono esté respaldada por un dictamen con la evidencia considerada.
Revisa que la resolución identifique el comercio, la fecha, el monto y el método de autenticación. “La operación fue segura” no basta para entender el resultado. Pide el documento completo y compáralo con tu reclamación.
Mientras la aclaración sigue abierta:
- paga al menos los cargos que sí reconoces en una tarjeta de crédito;
- no gastes un abono provisional como si fuera definitivo;
- revisa si aparecen cargos pequeños de prueba;
- confirma que la tarjeta anterior quedó cancelada.
Si el movimiento era una suscripción que tú contrataste, quizá necesites cancelar la domiciliación bancaria además de aclarar el cargo.
6. Si el banco rechaza la reclamación
Primero pide la resolución por escrito y la evidencia utilizada. Si no estás de acuerdo, presenta la reclamación ante la Unidad Especializada de Atención a Usuarios de la institución. Conserva el folio inicial, el estado de cuenta, las capturas y el dictamen.
También puedes acudir a la Condusef con esos documentos. La autoridad puede orientar y tramitar la controversia, pero no sustituye la obligación de reportar primero al banco.
Si hubo robo de identidad, pérdida del dispositivo o más movimientos, considera presentar la denuncia correspondiente. Hazlo porque documenta el incidente, no porque alguien te garantice que por sí sola producirá un reembolso.
Lista rápida para hoy
- Bloquea la tarjeta desde el canal oficial.
- Abre la aclaración por cargo no reconocido.
- Guarda folio, estado de cuenta y capturas.
- Cambia contraseñas si hubo acceso a tu celular o banca.
- Revisa la cuenta por nuevos movimientos.
- Lee la resolución antes de dar el caso por cerrado.