Qué hacer ante una transferencia SPEI equivocada: avisa de inmediato a tu banco, que puede contactar a la institución que recibió el dinero, pero no puede retirarlo sin la autorización del titular. La devolución depende de quien lo recibió. Si la cuenta no existe, el banco receptor está obligado a devolver la transferencia, y su estado puede revisarse en el servicio de Banco de México con la clave de rastreo.
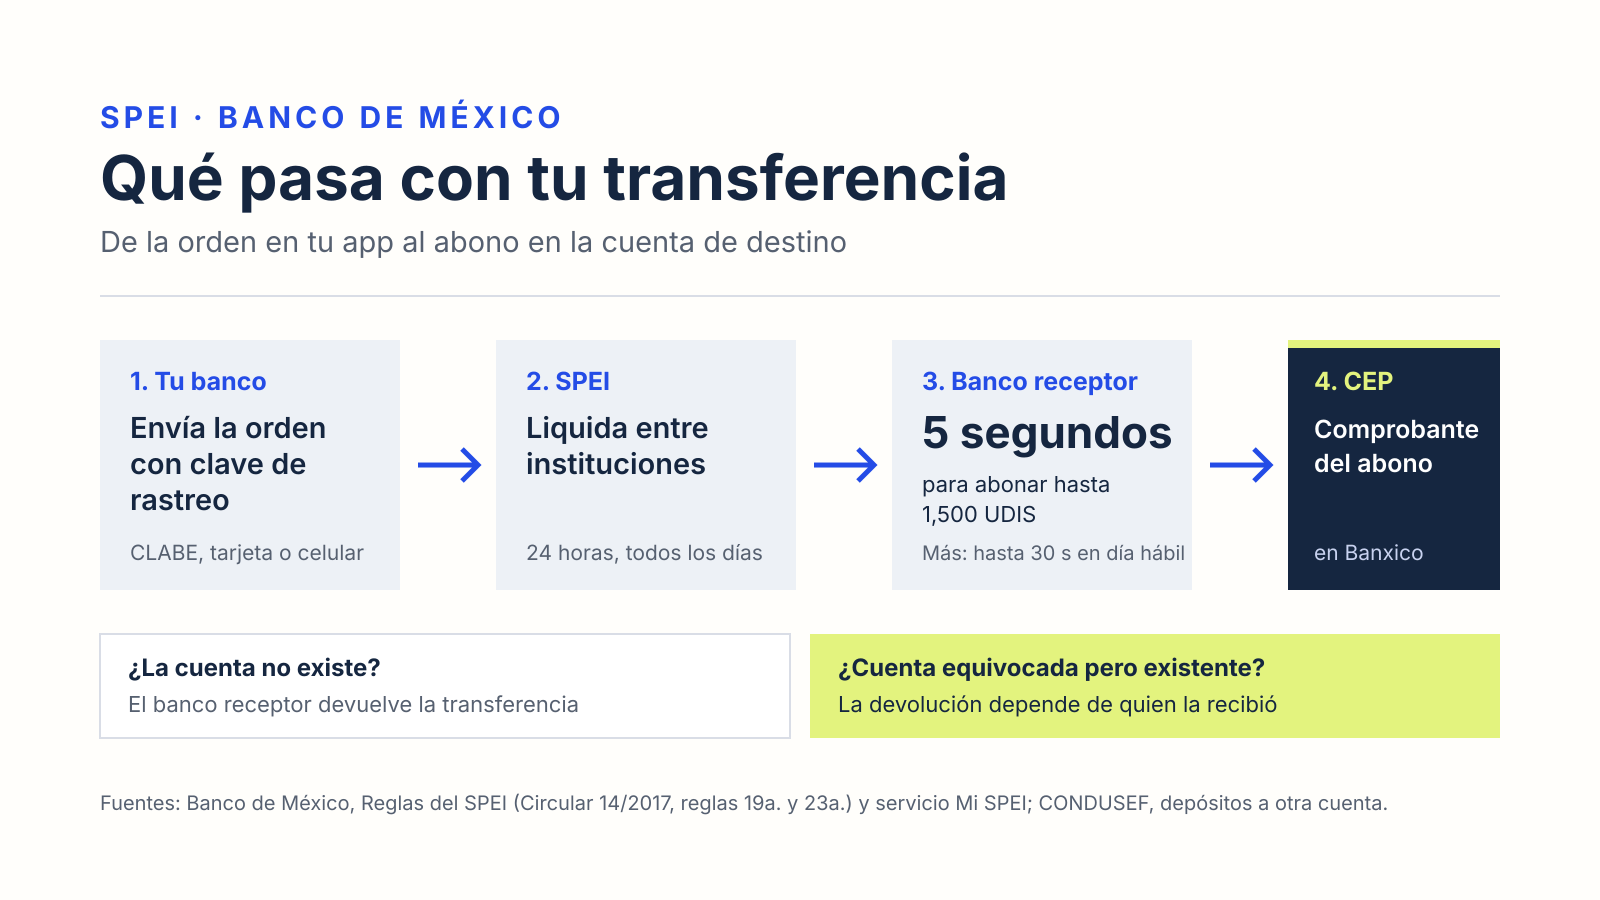
Con datos de las Reglas del SPEI de Banco de México y de la CONDUSEF.
Qué es el SPEI y quién lo opera
El Sistema de Pagos Electrónicos Interbancarios (SPEI) es el sistema de Banco de México que permite enviar y recibir transferencias en pesos entre cuentas de distintas instituciones financieras dentro de México. Banxico es su administrador y fija sus reglas en la Circular 14/2017. Bancos y otras instituciones participan de forma directa o indirecta; cuando envías dinero desde tu app a otra institución, la orden viaja por el SPEI.
Para enviar una transferencia necesitas uno de estos datos de la cuenta de destino: la CLABE de 18 dígitos, el número de tarjeta de débito, de crédito o de fondos de pago electrónico de 16 dígitos, o el número celular vinculado a la cuenta mediante Dimo. Banxico aclara que los envíos por Dimo y CoDi entre cuentas de la misma institución se procesan en los sistemas internos de esa institución, no en el SPEI.
Horarios: el SPEI no cierra
Según Banco de México, el SPEI opera con un esquema 24/7: recibe, liquida y devuelve órdenes de transferencia las 24 horas, todos los días del año, incluidos sábados, domingos y días festivos. Que el sistema esté abierto no significa que todas las transferencias se abonen igual de rápido; eso lo fijan los plazos de las reglas.
Cuánto tarda en reflejarse
Las Reglas del SPEI obligan a la institución que recibe la transferencia a abonarla en plazos de segundos, que cambian según el monto y la hora:
| Tipo de transferencia | Plazo para abonar en la cuenta de destino |
|---|---|
| Hasta 1,500 UDIS recibida por un banco | 5 segundos, las 24 horas de todos los días |
| Otras transferencias en día hábil | 30 segundos, entre las 06:00 y el cierre de operación del día |
| Recibida de madrugada, en los casos que fijan las reglas | A más tardar en los primeros segundos después de las 06:00 del día hábil |
Fuente: Banco de México, Reglas del SPEI (Circular 14/2017), regla 19a., versión vigente consultada el 10 de octubre de 2026.
Hay excepciones. Para transferencias de 6,000 UDIS o más, o varias a la misma cuenta que en un día sumen ese monto, el banco receptor puede pedir autorización a Banxico para tomarse más tiempo y hacer validaciones adicionales. Las reglas también prevén revisiones extra para ciertas cuentas con patrones inusuales.
Una vez hecho el abono, la institución receptora debe avisar a su cliente, sin costo, a más tardar cinco segundos después, con la clave de rastreo, los últimos tres dígitos de su cuenta y un vínculo al comprobante.
Límites: el Monto Transaccional del Usuario
El SPEI no fija un límite general para lo que una persona puede transferir; lo que te limita está en tu banco. Desde la reforma de la CNBV publicada en el Diario Oficial de la Federación el 14 de junio de 2024, los bancos manejan el Monto Transaccional del Usuario (MTU): un monto de referencia para las operaciones que haces por banca por internet, banca telefónica y banca móvil.
- Lo defines tú al abrir la cuenta o después, desde la banca electrónica o en sucursal. Si no lo defines, el banco lo estima con tu historial de operaciones o con perfiles de usuarios similares, y te lo notifica.
- Puedes cambiarlo. Si lo haces en línea, el banco debe pedirte al menos dos factores de autenticación de categoría distinta y confirmar el cambio por mensaje, llamada o correo.
- Si una operación supera tu MTU, el banco debe pedirte un factor de autenticación adicional antes de ejecutarla.
La CONDUSEF resume que establecer tu MTU no limita tus operaciones: tu dinero sigue disponible y tú defines el monto adecuado. Las comisiones por transferir las fija cada institución.
Qué hacer si transferiste a una cuenta equivocada
La CONDUSEF llama a este caso un «error operativo del cliente»: la operación la autorizaste tú, aunque con un dato equivocado, y el banco no es responsable porque no hubo una falla de su sistema ni de su personal. Una orden liquidada en el SPEI es firme e irrevocable según sus reglas. Aun así, hay pasos que conviene seguir:
- Avisa a tu banco en cuanto lo detectes. Pide que contacte a la institución donde está la cuenta de destino para solicitar la devolución.
- Ten a mano los datos de la operación: fecha, clave de rastreo, institución emisora y receptora, cuenta de destino y monto.
- Espera la gestión entre instituciones. El banco receptor localiza al titular y le explica la situación; según la CONDUSEF, la institución no tiene facultades para obligarlo a devolver el dinero.
- Si se niega, la CONDUSEF indica que como último recurso puedes acudir a la vía legal, con gastos a tu cargo; compáralos con el monto antes de decidir.
Si la transferencia fue a otra cuenta del mismo banco, no se puede detener por su inmediatez, pero el banco puede contactar al titular para acordar cómo y cuándo devolver los fondos. Y si alguien te depositó por error a ti, la CONDUSEF recomienda no usar ese dinero y avisar a tu banco: disponer de él puede traerte responsabilidades legales.
Qué significa «SPEI devuelto»
Que una transferencia aparezca como devuelta no es lo mismo que una cuenta equivocada. Las Reglas del SPEI obligan al banco receptor a devolverla, entre otros casos, si la cuenta de destino no existe, si los datos de la orden no cumplen el formato, si una autoridad impide que esa cuenta reciba recursos o si la operación se identifica como presuntamente fraudulenta. El banco que envió el dinero debe avisarte de la devolución y su causa.
En el servicio de Banco de México puedes consultar el estado con la fecha, la clave de rastreo y las instituciones emisora y receptora:
- Liquidado: el SPEI ya avisó al banco receptor, que puede abonar.
- En proceso de devolución: el banco receptor la devolvió y falta liquidar el regreso.
- Devuelto: la devolución ya se liquidó; tu banco puede depositarte el monto.
Si el estado dice devuelto o cancelado y el dinero no regresó a tu cuenta, Banxico indica que puedes presentar a tu banco la impresión del estado para pedir que lo reconozca; si la respuesta no te satisface, puedes acudir a la CONDUSEF.
El comprobante: CEP
El Comprobante Electrónico de Pago (CEP) acredita que el monto se abonó en la cuenta de destino. Se descarga en PDF o XML desde el sitio de Banxico para transferencias hechas desde el 24 de febrero de 2012, con la fecha, la clave de rastreo o referencia, las dos instituciones, la cuenta beneficiaria y el monto. Si no puedes obtenerlo, puede ser que el banco receptor aún no haya enviado la confirmación del abono.
El CEP también sirve para verificar un pago que te hicieron: si alguien te muestra una captura de pantalla, el comprobante de Banxico confirma si el dinero llegó. Para protegerte de llamadas de falsos ejecutivos que piden transferencias, revisa qué hacer ante un fraude por llamada del banco. Y si recibes dinero desde otro país, las comisiones y el tipo de cambio cuentan tanto como el tiempo, como explicamos en cuánto cuesta recibir pagos internacionales.