Recibir un pago de 500 dólares no significa disponer de 500 dólares. Entre el saldo del remitente y el dinero que puedes gastar aparecen decisiones sobre la comisión, el tipo de cambio, la cuenta de destino y el retiro. Este análisis explica cómo comparar ese recorrido completo si cobras servicios, recibes una remesa o mueves dinero entre cuentas de distintos países.
La comparación empieza con dos cantidades: cuánto sale en total del bolsillo de quien envía y cuánto queda disponible para quien recibe. Todo lo que ocurre entre ambas debe expresarse en monedas comparables. Una tarifa anunciada como cero puede coexistir con un cambio menos favorable; una comisión visible puede acompañar una mejor conversión. Para saber qué propuesta cuesta menos hay que hacer la cuenta con el mismo importe, destino y momento.
El recorrido termina cuando puedes usar el dinero
Una transferencia puede pasar por la entidad que cobra al remitente, un proveedor de cambio, uno o varios intermediarios y la institución que acredita al destinatario. No todas las operaciones utilizan cada eslabón, y algunas plataformas concentran varias funciones. El mapa sirve para localizar preguntas: quién convierte, quién descuenta y en qué punto se considera entregado el pago.
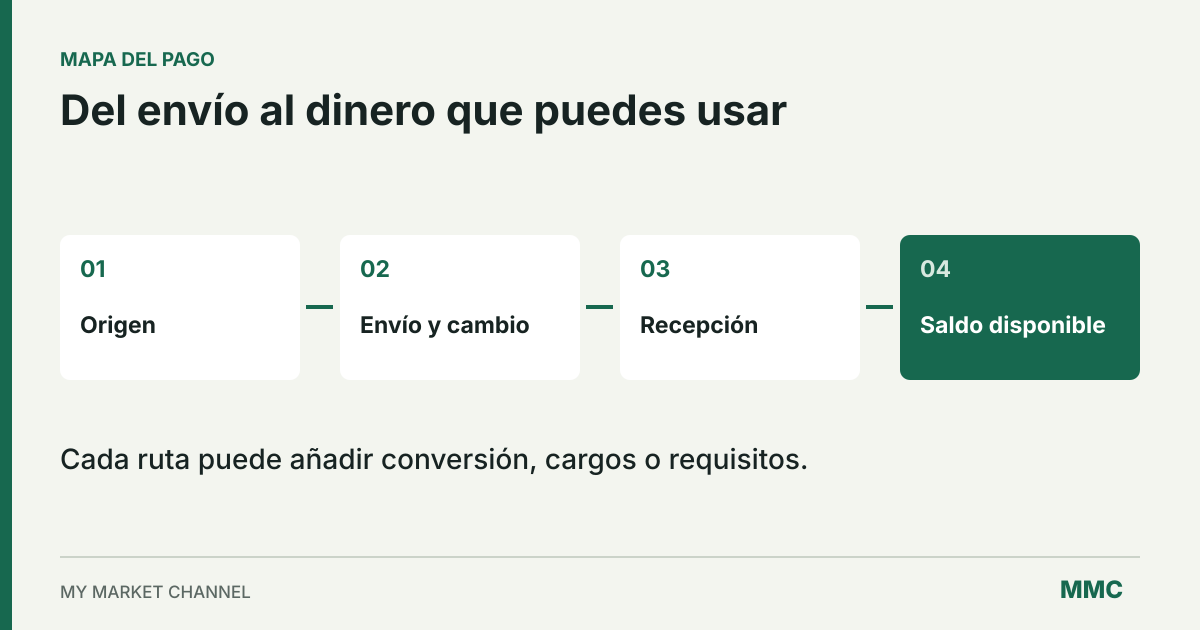
Esquema de los posibles pasos de un pago internacional. La ruta concreta depende del servicio y del método de cobro.
La forma de recibir también cambia la comparación. Un depósito bancario, una entrega en efectivo y un saldo dentro de una aplicación tienen usos distintos. Si necesitas pagar una renta desde una cuenta local, el saldo de una app todavía puede requerir un retiro. Si necesitas efectivo, la distancia hasta el punto de cobro o el cajero disponible puede importar tanto como la comisión inicial. Conviene comparar dos rutas que terminen en el mismo lugar.
Hay además una diferencia entre el estado de una operación y la disponibilidad del dinero. Un mensaje de envío completado puede referirse a una etapa del proveedor. Antes de contratar, revisa qué plazo se promete para el destinatario, cómo se cuentan los días hábiles y qué información falta para liberar el pago. No existe un tiempo universal aplicable a todas las transferencias internacionales.
La comisión visible es solo una parte del cálculo
El Banco Mundial explica en la metodología de Remittance Prices Worldwide que la comparación de remesas debe considerar la tarifa y el margen del tipo de cambio. También advierte que algunos cargos o impuestos del lado receptor pueden quedar fuera de su base de datos. Sus observaciones son fotografías de precios en momentos concretos, no cotizaciones garantizadas para la próxima operación.
Para una comparación propia, anota por separado la comisión de entrada o envío, la conversión y los cargos posteriores. Comprueba si la primera se añade al importe o se descuenta de él. “Enviar 500” puede significar pagar 505 para transferir 500, o pagar 500 para que solo 495 lleguen a la conversión. Si mezclas ambas interpretaciones, el servicio que muestra un importe recibido mayor podría estar consumiendo también un presupuesto mayor.
El método de pago merece otra línea. Financiar la operación con una tarjeta puede tener condiciones distintas a hacerlo desde una cuenta bancaria. Cualquier costo adicional que corresponda al emisor o al banco de origen debe verificarse con esa entidad. Una pantalla de la plataforma no demuestra por sí sola que todos los participantes del recorrido cobren cero.
Del lado receptor, revisa el cargo por acreditar, convertir, retirar o transferir el saldo a otra cuenta. Un servicio puede resultar conveniente cuando gastas dentro de su aplicación y menos conveniente cuando retiras cada cobro. Esto no convierte una de las rutas en mala: significa que el uso previsto forma parte del precio que estás comparando.
El margen cambiario necesita una referencia clara
Supón que tienes una referencia de 20 unidades de la moneda de destino por dólar. Un proveedor ofrece 19,70 unidades. La diferencia respecto de esa referencia es del 1,5 %: se calcula como (20 − 19,70) ÷ 20. Es una forma de expresar el efecto del cambio, siempre que ambas cotizaciones correspondan al mismo momento y a la misma dirección de conversión.
La referencia no es una promesa de precio disponible para cualquier persona. Una tasa informativa puede excluir costos de ejecución y no ser accesible para tu importe o método de pago. Su función en el análisis consiste en hacer visible la distancia entre dos precios. Para elegir entre ofertas ejecutables, la cifra final recibida y el costo total pagado siguen siendo la comparación más directa.
También hay que mirar el sentido de la tasa. Algunas pantallas muestran cuántos pesos recibes por dólar y otras cuántos dólares cuesta un peso. No se comparan restando sus cifras tal como aparecen. Convierte primero ambas a la misma unidad, conserva suficientes decimales y redondea solo al final. Para diferencias pequeñas, redondear cada etapa puede alterar el resultado.
En países con varios tipos de cambio de referencia o condiciones cambiarias particulares, escribe cuál estás utilizando. No compares una tasa de una operación específica con otra a la que esa persona no puede acceder y presentes la diferencia como un ahorro realizable. El país, la residencia, el producto y los requisitos de acceso delimitan qué oferta existe realmente para cada usuario.
Un ejemplo de 500 dólares, paso a paso
Los siguientes valores son supuestos ilustrativos, no tarifas de una empresa ni cotizaciones actuales. El presupuesto total del remitente es de 500 USD. La comisión de envío, de 5 USD, se descuenta de ese presupuesto. Sobre los 495 USD restantes se aplica un cambio un 1,5 % inferior a la referencia. Al final se cobra un retiro equivalente a 3 USD.
El efecto del cambio es 495 × 0,015 = 7,425 USD. El destinatario termina con un valor equivalente a 500 − 5 − 7,425 − 3 = 484,575 USD, que se presenta redondeado como 484,58 USD. La diferencia total es 15,425 USD, aproximadamente el 3,09 % del presupuesto. Las cifras equivalentes permiten comparar los costos aunque el dinero llegue en moneda local.
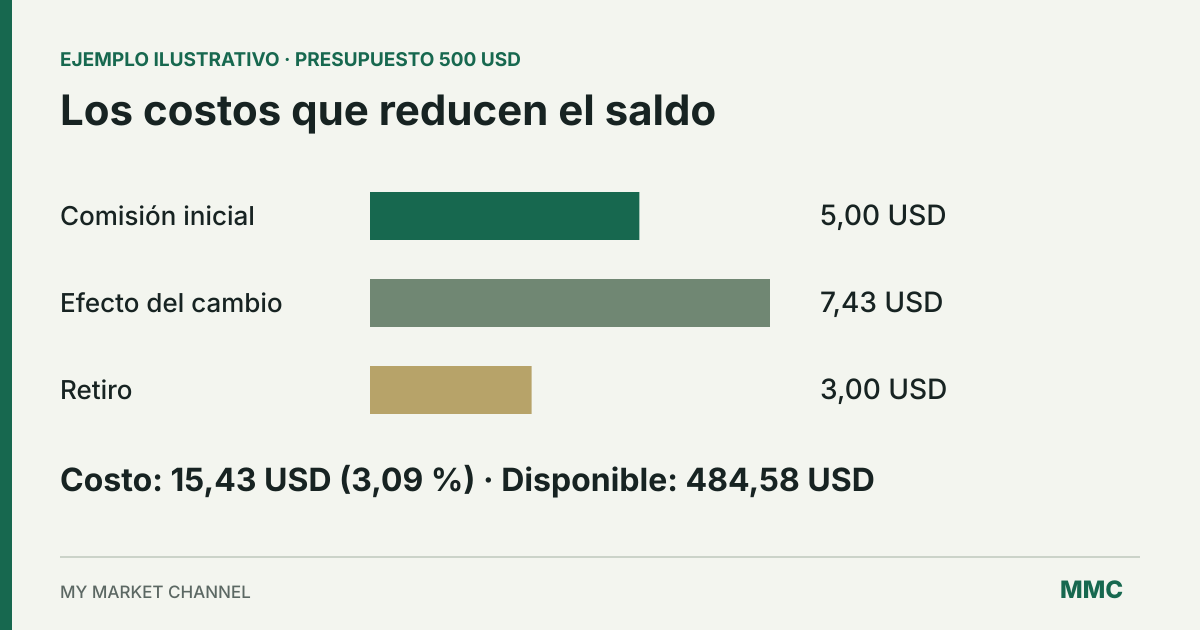
Cálculo ilustrativo de My Market Channel. Importes expresados como equivalente en USD a una misma tasa de referencia; el gráfico redondea a dos decimales.
Si la referencia hipotética fuera de 20 unidades por dólar, la tasa aplicada sería 19,70. La conversión de 495 USD produciría 9.751,50 unidades; el retiro equivalente a 3 USD descontaría 60 unidades y dejaría 9.691,50. Dividir ese saldo entre 20 devuelve los 484,575 USD equivalentes. Son dos maneras de describir la misma operación, no dos cobros distintos.
Este detalle evita un error frecuente: sumar un porcentaje cambiario calculado sobre el presupuesto completo cuando la comisión ya redujo el importe convertido. El orden de las operaciones importa. Si un proveedor cobra su comisión aparte, hay que ajustar el presupuesto total; si cobra después de convertir, hay que respetar la moneda y la base sobre las que aplica el cargo.
Tres tarifas que cambian de posición al sumar todo
Mantengamos el presupuesto total de 500 USD y supongamos que las tres opciones permiten el mismo uso final del dinero. La opción A cobra cero de entrada, pero convierte con un margen del 3 %. La B descuenta 5 USD al principio, aplica un margen del 0,5 % y cobra 2 USD de retiro. La C descuenta 10 USD al principio, utiliza la tasa de referencia y no cobra retiro.
| Ejemplo | Comisión inicial | Efecto del cambio | Retiro | Equivalente recibido |
|---|---|---|---|---|
| A | 0 USD | 15 USD | 0 USD | 485,00 USD |
| B | 5 USD | 2,475 USD | 2 USD | 490,53 USD |
| C | 10 USD | 0 USD | 0 USD | 490,00 USD |
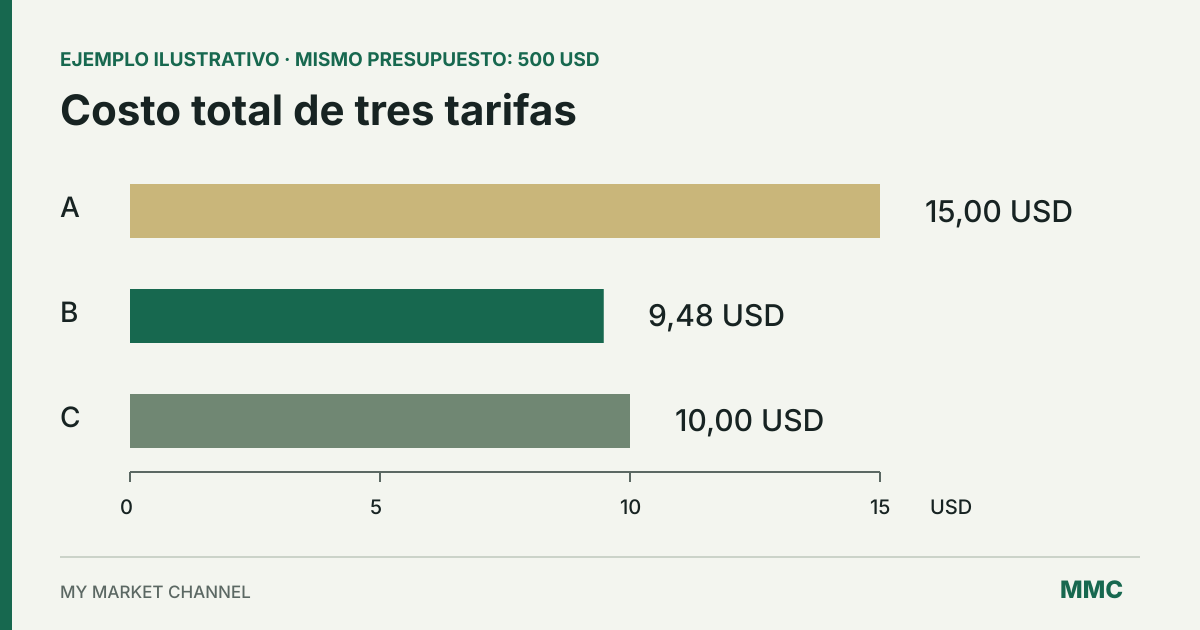
Tres escenarios matemáticos, sin asociación con proveedores. En B, el margen se aplica sobre 495 USD; los resultados mostrados se redondean.
Con estos supuestos, B deja unos 53 centavos más que C y 5,53 USD más que A. Es una diferencia pequeña entre las dos primeras. La conveniencia podría cambiar si una tarda más, exige una cuenta que no tienes o necesita otro retiro. El gráfico permite identificar el costo; la decisión práctica requiere verificar que las condiciones comparadas se ajusten a tu caso.
La clasificación tampoco tiene por qué mantenerse al cambiar el importe. Una tarifa fija de 5 USD representa el 2,5 % de un presupuesto de 200 USD y el 0,5 % de uno de 1.000 USD, antes de otros costos. Por eso una comparación hecha para un importe distinto al tuyo puede orientar, pero no reemplaza una cotización para la operación concreta.
Los pagos en stablecoins añaden preguntas propias
Cuando la ruta utiliza una stablecoin, hay que incluir la compra del activo, el envío, la conversión de salida y el retiro. Puede haber comisiones de plataforma, diferencias entre precios de compra y venta y un costo de red. Un precio cercano a un dólar no establece que todo el recorrido cueste exactamente un dólar por unidad recibida.
También cambia qué significa disponer del dinero. Recibir un token en una wallet puede completar el envío entre direcciones, mientras que convertirlo a moneda local exige otra operación. Antes de comparar una ruta bancaria con una ruta en stablecoins, define el mismo punto de llegada: saldo utilizable en una cuenta, efectivo o tenencia del activo. De otro modo, estarías comparando servicios que entregan resultados diferentes.
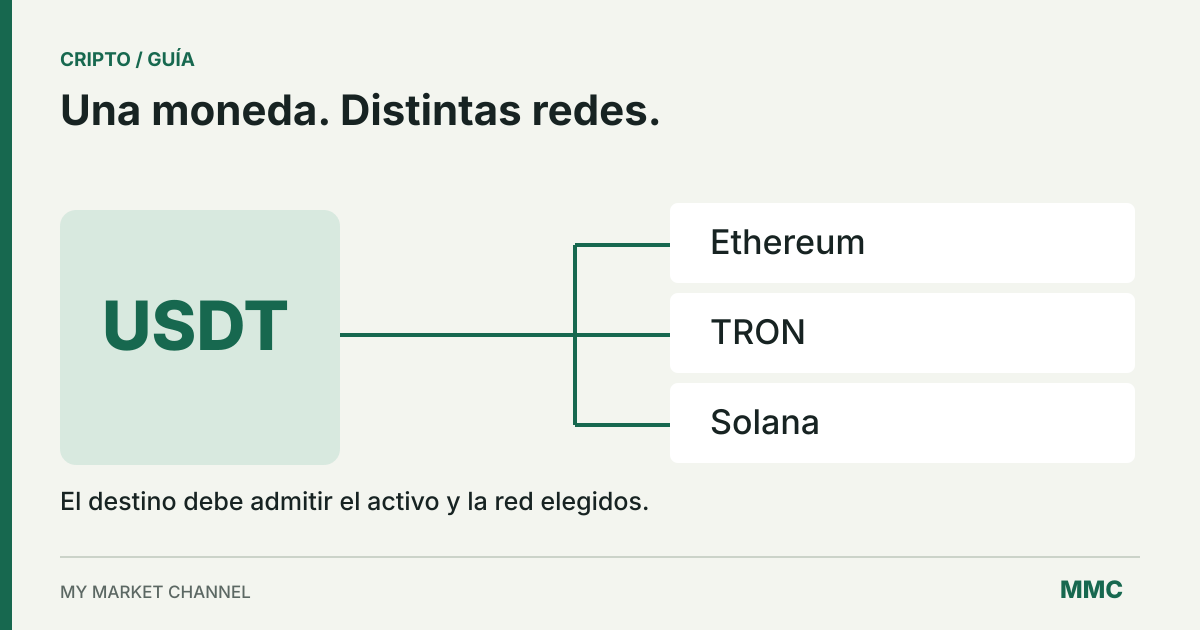
La compatibilidad de la red añade una comprobación técnica. Una plataforma que acepta un activo puede admitirlo solo en determinadas cadenas. Nuestra guía sobre USDT en distintas redes explica qué revisar en el depósito y el retiro. Elegir una ruta únicamente por una comisión aparentemente baja deja fuera la disponibilidad, el soporte y los riesgos de cada paso.
Qué guardar antes de confirmar
Una comparación útil cabe en un registro breve: presupuesto total, moneda de origen, moneda de destino, cantidad neta recibida, método de pago, método de cobro, plazo y momento de la cotización. Añade el detalle de cargos que el proveedor identifica como posibles y conserva la pantalla final o el comprobante. Evita guardar contraseñas o datos completos de tarjeta junto a esos documentos.
Para transferencias de consumidores desde Estados Unidos cubiertas por sus reglas, el CFPB describe información previa al pago como las comisiones, el cambio aplicable y la cantidad esperada para el destinatario. Ese marco corresponde a una jurisdicción y un tipo de operación determinados; no debe extenderse automáticamente a todos los países ni a pagos comerciales.
Si el resultado difiere de lo ofrecido, identifica primero la etapa que cambió: el débito inicial, la conversión, el crédito de destino o el retiro. El comprobante y los movimientos de ambas partes ayudan a formular una consulta precisa. Los mecanismos de reclamación, plazos y derechos dependen del proveedor, del país y del producto contratado.
Para la siguiente operación, vuelve a cotizar. Los precios, promociones y condiciones pueden cambiar. Repetir un servicio porque ayer resultó conveniente es una decisión comprensible, pero no una comprobación del precio de hoy. Compara la suma que puedes usar al final, para el importe y el destino que realmente necesitas.
Preguntas frecuentes
¿Una transferencia sin comisión es gratis?
Puede incorporar un margen en el tipo de cambio o cargos en otra etapa. Comprueba el total pagado y la cantidad neta que recibe el destinatario.
¿Cómo comparo ofertas en monedas distintas?
Usa el mismo presupuesto de origen y el mismo destino. Para analizar los componentes, expresa los resultados con una referencia cambiaria común y del mismo momento.
¿El saldo de una app equivale a dinero disponible en mi banco?
Son puntos de llegada diferentes. Revisa si transferir ese saldo al banco tiene costo, plazo o condiciones adicionales.
¿Estos ejemplos recomiendan un proveedor?
No. Son cálculos hipotéticos para entender el método; una comparación comercial requiere cotizaciones ejecutables y condiciones verificadas.
Fuentes y lecturas relacionadas
- Banco Mundial: metodología de Remittance Prices Worldwide.
- CFPB: información y consultas sobre envíos internacionales de dinero.
- USDT en distintas redes: comprobaciones antes de transferir.
- Cómo leer una tabla de criptomonedas.
Los gráficos y la tabla desarrollan los supuestos numéricos indicados en este artículo. No describen operaciones realizadas ni precios observados de una empresa.