El Reporte de Crédito Especial no es una calificación ni una lista negra. Es el documento que reúne tus créditos, saldos, historial de pago y las consultas que han hecho las instituciones. Revisarlo te permite detectar un error, un crédito que no reconoces o una actualización pendiente antes de solicitar financiamiento.
Qué incluye el Reporte de Crédito Especial
El reporte identifica a los otorgantes de crédito y muestra, entre otros datos, la fecha de apertura, el saldo actual, el límite, el historial de pagos y las consultas previas. La Ley para Regular las Sociedades de Información Crediticia define el Reporte de Crédito Especial como el historial crediticio que solicita el propio cliente e incluye el nombre de las entidades que reportan.
La página oficial de Buró de Crédito detalla que el documento también muestra una fecha estimada de eliminación cuando corresponde.
No confundas el reporte con Mi Score. El reporte describe la información registrada; el puntaje es un producto separado. Para detectar errores o créditos ajenos, empieza por el reporte.
Cuándo es gratuito
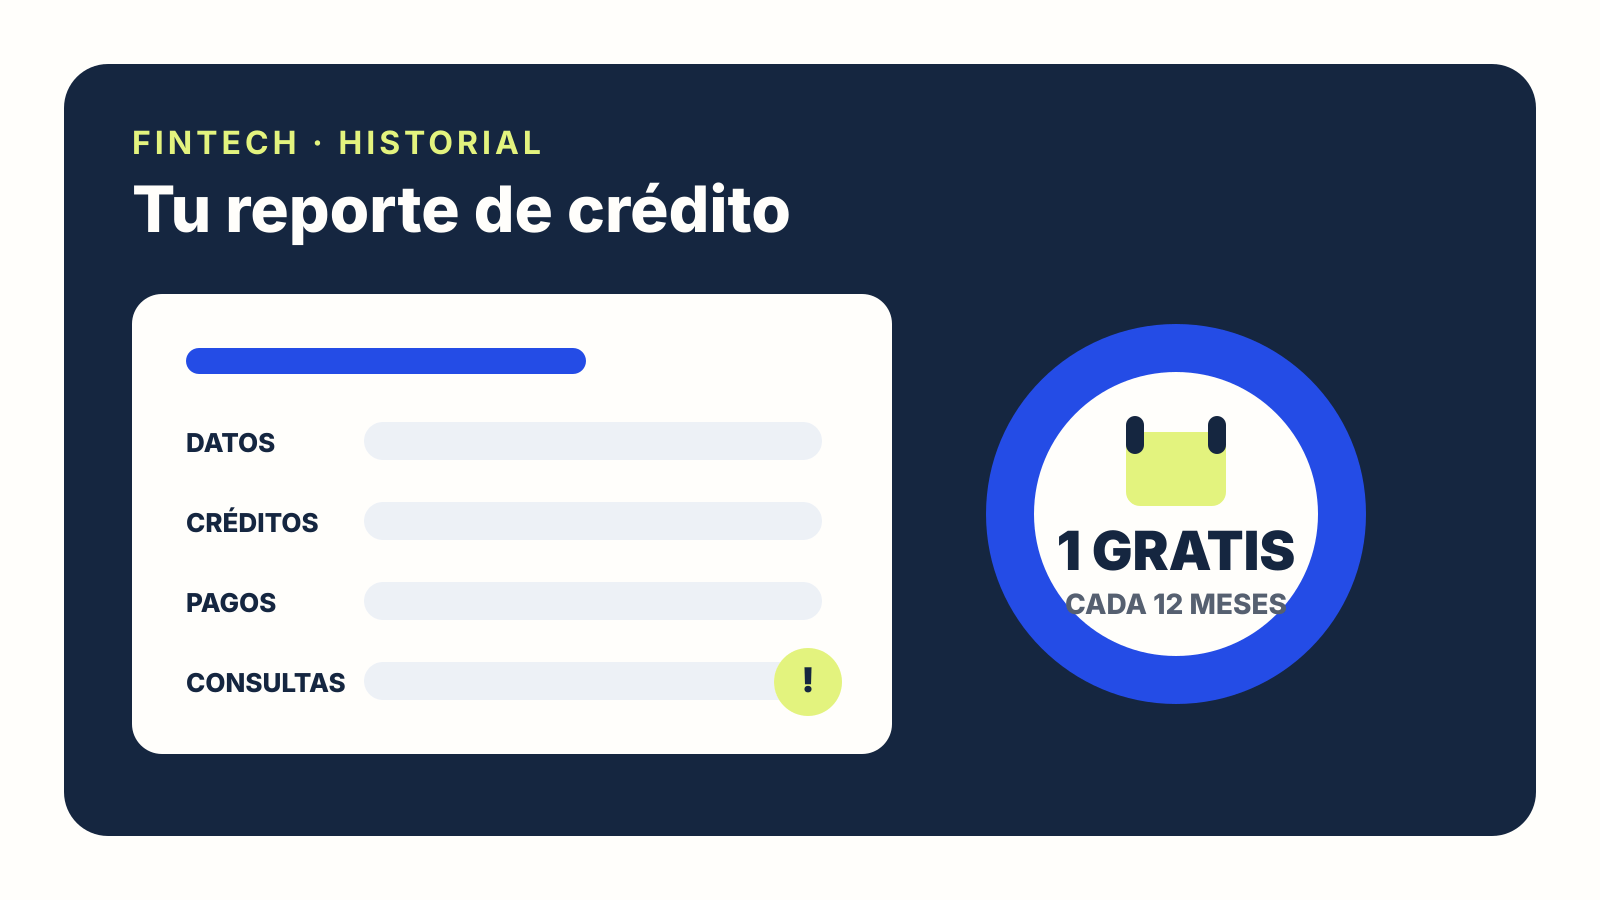
El artículo 41 de la ley establece el derecho a recibir gratis el Reporte de Crédito Especial cada 12 meses cuando se solicita por correo electrónico o se recoge en la unidad especializada. Buró de Crédito presenta la misma regla en su sitio: un reporte gratuito cada 12 meses.
Si ya usaste el gratuito del periodo, el precio depende del canal. Al 26 de octubre de 2026, la página oficial indica 61 pesos mexicanos para un reporte adicional solicitado por internet. El centro de ayuda de Buró de Crédito muestra costos distintos para teléfono, mensajería o correo postal, incluidos gastos de envío en algunos casos. Revisa el precio vigente justo antes de pagar.
Evita gestores y anuncios que imitan la página. El trámite contiene datos financieros sensibles: entra tú mismo al dominio oficial y no compartas el archivo por mensajería.
Qué necesitas para pedirlo en línea
Ten a la mano un estado de cuenta reciente de una tarjeta de crédito física. Buró de Crédito solicita el número y límite de crédito; los números de tarjetas digitales no sirven para esa validación.
Si tienes o tuviste un crédito automotriz o hipotecario durante los últimos seis años, prepara también el número del crédito y el nombre del otorgante. Captura tu dirección tal como aparece en el estado de cuenta. Si no tienes alguno de esos productos, el formulario permite indicarlo.
La validación no significa que debas entregar contraseñas, NIP o códigos de un solo uso. Esos datos no son necesarios para consultar tu historial.
Cómo leerlo sin perderse
Empieza por cuatro bloques y no por el color de un ícono:
- Datos personales. Revisa nombre, RFC y domicilios. Un domicilio antiguo no prueba fraude, pero un dato que nunca fue tuyo merece revisión.
- Créditos. Confirma que reconoces a cada otorgante y número de cuenta. Algunos nombres comerciales pueden aparecer bajo la razón social del acreedor.
- Saldos y pagos. Compara el saldo y la fecha de actualización con tu estado de cuenta. Los otorgantes reportan periódicamente, por lo que un pago reciente puede no verse de inmediato.
- Consultas. Verifica qué instituciones revisaron tu historial. Una consulta que no reconoces no demuestra por sí sola que exista un crédito, pero sí justifica preguntar.
La página oficial usa una palomita verde para cuentas al corriente, un signo amarillo para atrasos de 1 a 89 días y una marca roja para atrasos mayores de 90 días. Lee también la clave y la fecha: el símbolo resume, no explica toda la historia.
Si aparece un error
No edites el PDF ni reclames sólo por teléfono al otorgante. Entra al sistema oficial de reclamaciones y señala el registro exacto. Buró de Crédito recomienda trabajar con un Reporte de Crédito Especial emitido hace no más de 90 días.
Adjunta documentos legibles que respalden la corrección: comprobantes de pago, carta finiquito, estado de cuenta o contrato, según el caso. Si no cuentas con un documento, la ley permite explicar la situación en la reclamación.
Mientras se resuelve, el registro aparece con la leyenda “Registro impugnado”. El centro de reclamaciones de Buró de Crédito indica un plazo máximo de 29 días naturales para recibir respuesta. Si la reclamación procede, se genera un reporte actualizado y se envía a quienes lo consultaron en los últimos seis meses.
El formato oficial de reclamación señala que toda persona tiene derecho a dos reclamaciones gratuitas por año calendario.
Si aparece un crédito que no pediste
Marca el registro, guarda el reporte y presenta la reclamación de inmediato. Contacta al otorgante mediante sus canales oficiales para bloquear nuevas disposiciones y pedir el expediente del crédito.
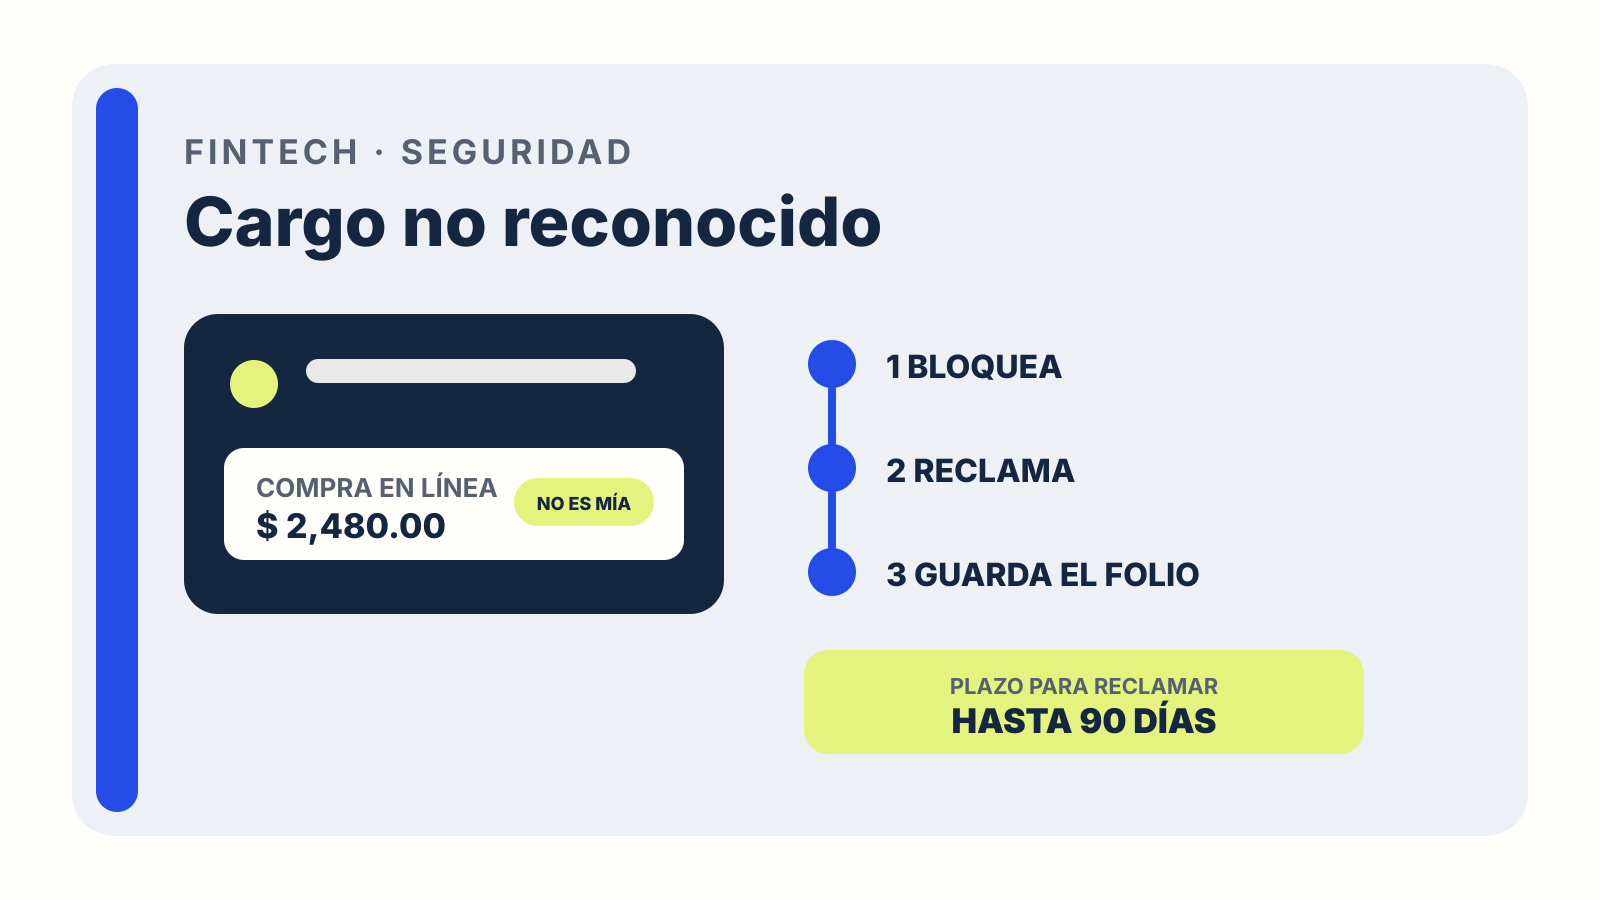
Cambia las contraseñas de correo y servicios financieros si sospechas que hubo acceso a tus cuentas. Revisa también tus tarjetas y movimientos; ante una compra ajena, sigue el proceso de cargo no reconocido.
Si el otorgante rechaza la corrección y no estás de acuerdo, Buró de Crédito permite añadir una declarativa al reporte. También puedes buscar apoyo de Condusef para créditos financieros, Profeco para créditos comerciales o Prodecon para créditos fiscales, según el origen del registro.
Qué no cambia al consultar tu reporte
Pedir tu propio Reporte de Crédito Especial no equivale a solicitar un crédito. Tampoco borra registros correctos ni garantiza que una institución apruebe financiamiento.
La revisión sirve para saber qué información existe y corregir datos inexactos. Si estás comparando una entidad antes de contratar, revisa además cómo saber si una Sofipo es segura: el historial personal y la supervisión de una institución son controles distintos.