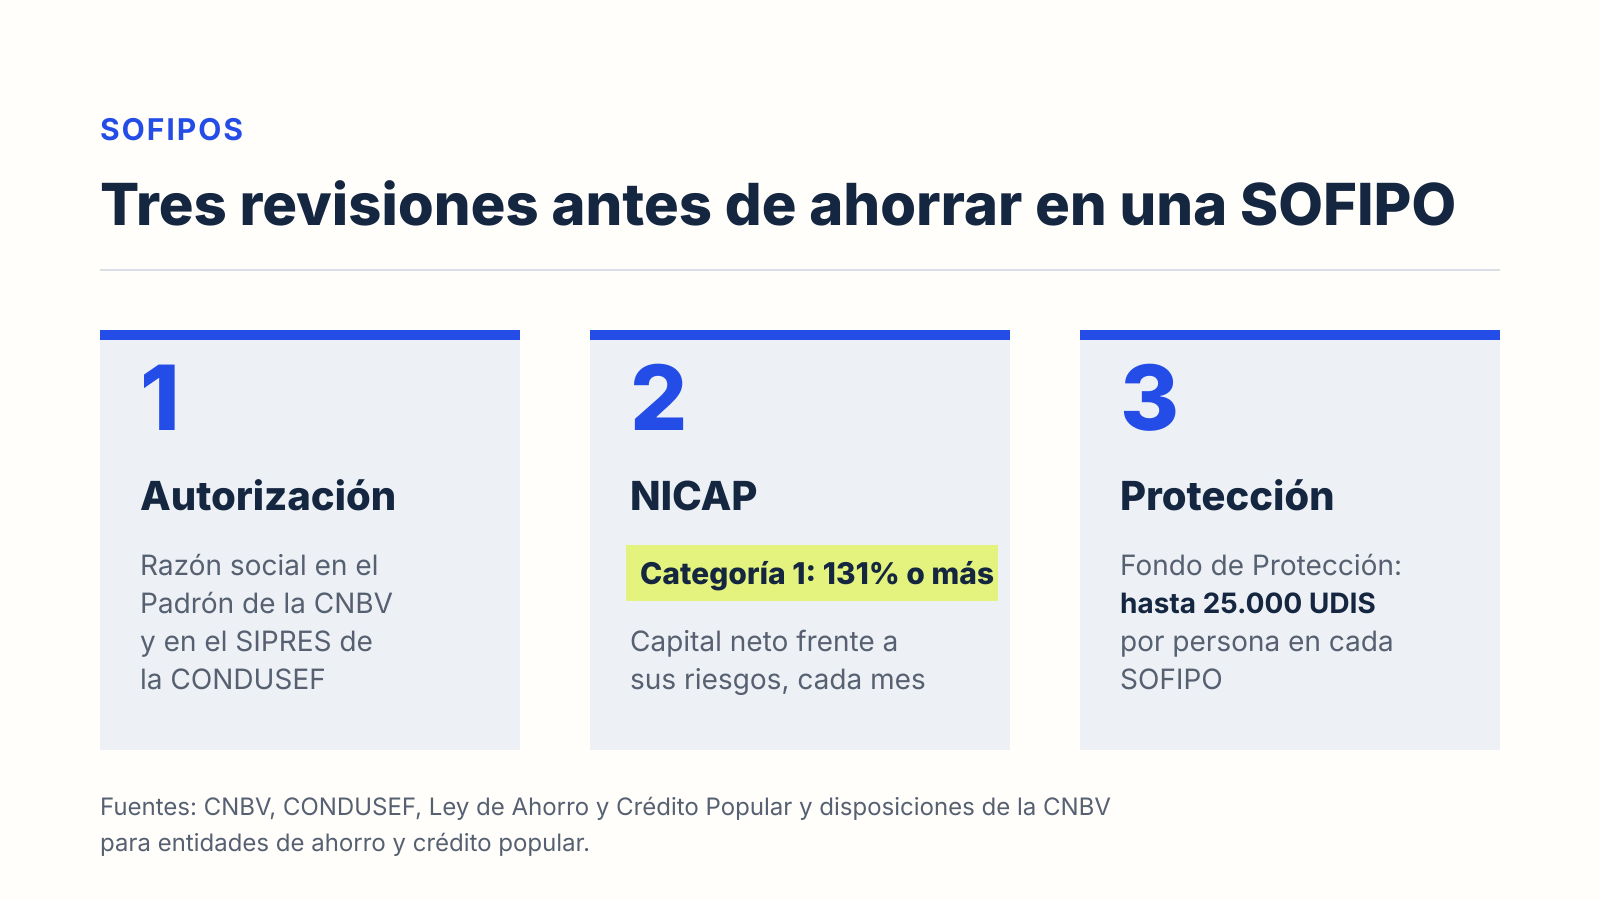
Para saber si una SOFIPO es segura hay que revisar tres datos oficiales: que la CNBV la tenga registrada como Sociedad Financiera Popular en operación, en qué categoría la ubica su Nivel de Capitalización (NICAP) y qué cubre el Fondo de Protección si llega a cerrar. Ninguno de los tres garantiza que una sociedad no tenga problemas, pero juntos muestran si está autorizada, cuánto capital tiene frente a sus riesgos y hasta dónde llega la protección de tus ahorros.
Paso 1: comprobar que está autorizada
Las Sociedades Financieras Populares operan con autorización de la Comisión Nacional Bancaria y de Valores (CNBV). La CNBV las supervisa directamente y también a través de federaciones que ella misma autoriza, que ejercen una supervisión auxiliar. Según la CONDUSEF, al consultarla el 3 de octubre de 2026 había 33 SOFIPOs autorizadas en operación y 2 autorizadas sin operar.
La CONDUSEF recomienda que, antes de ahorrar en una SOFIPO, verifiques que aparezca en dos registros:
- Padrón de Entidades Supervisadas de la CNBV. Muestra la denominación o razón social, los sectores en que opera la entidad y el área de la CNBV que la supervisa. Solo incluye entidades en operación. La CNBV ofrece además un buscador de entidades autorizadas para captar, es decir, para recibir depósitos del público.
- Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF. Indica el estatus de cada institución: en operación, revocada, en liquidación o intervenida, entre otros.
Busca por razón social y no solo por el nombre comercial de la aplicación. La razón social de una SOFIPO termina en «S.F.P.», como en «S.A. de C.V., S.F.P.», y puedes encontrarla en tu contrato. Con una sociedad que no está autorizada, la CONDUSEF indica que ante un problema puedes hacer valer tus derechos ante la autoridad judicial.
Paso 2: leer el NICAP
La Ley de Ahorro y Crédito Popular define el Nivel de Capitalización como la relación entre el capital neto de una SOFIPO y sus requerimientos de capitalización por riesgos de crédito y de mercado. Se expresa en porcentaje: un NICAP de 131% significa que el capital neto equivale a 1,31 veces lo que la regulación le exige por esos riesgos.
Con ese porcentaje, cada SOFIPO queda en una de cuatro categorías que fija la CNBV en el artículo 205 Bis 3 de sus disposiciones para entidades de ahorro y crédito popular:
| Categoría | NICAP |
|---|---|
| 1 | 131% o más |
| 2 | De 100% a menos de 131% |
| 3 | De 56% a menos de 100% |
| 4 | Menos de 56% |
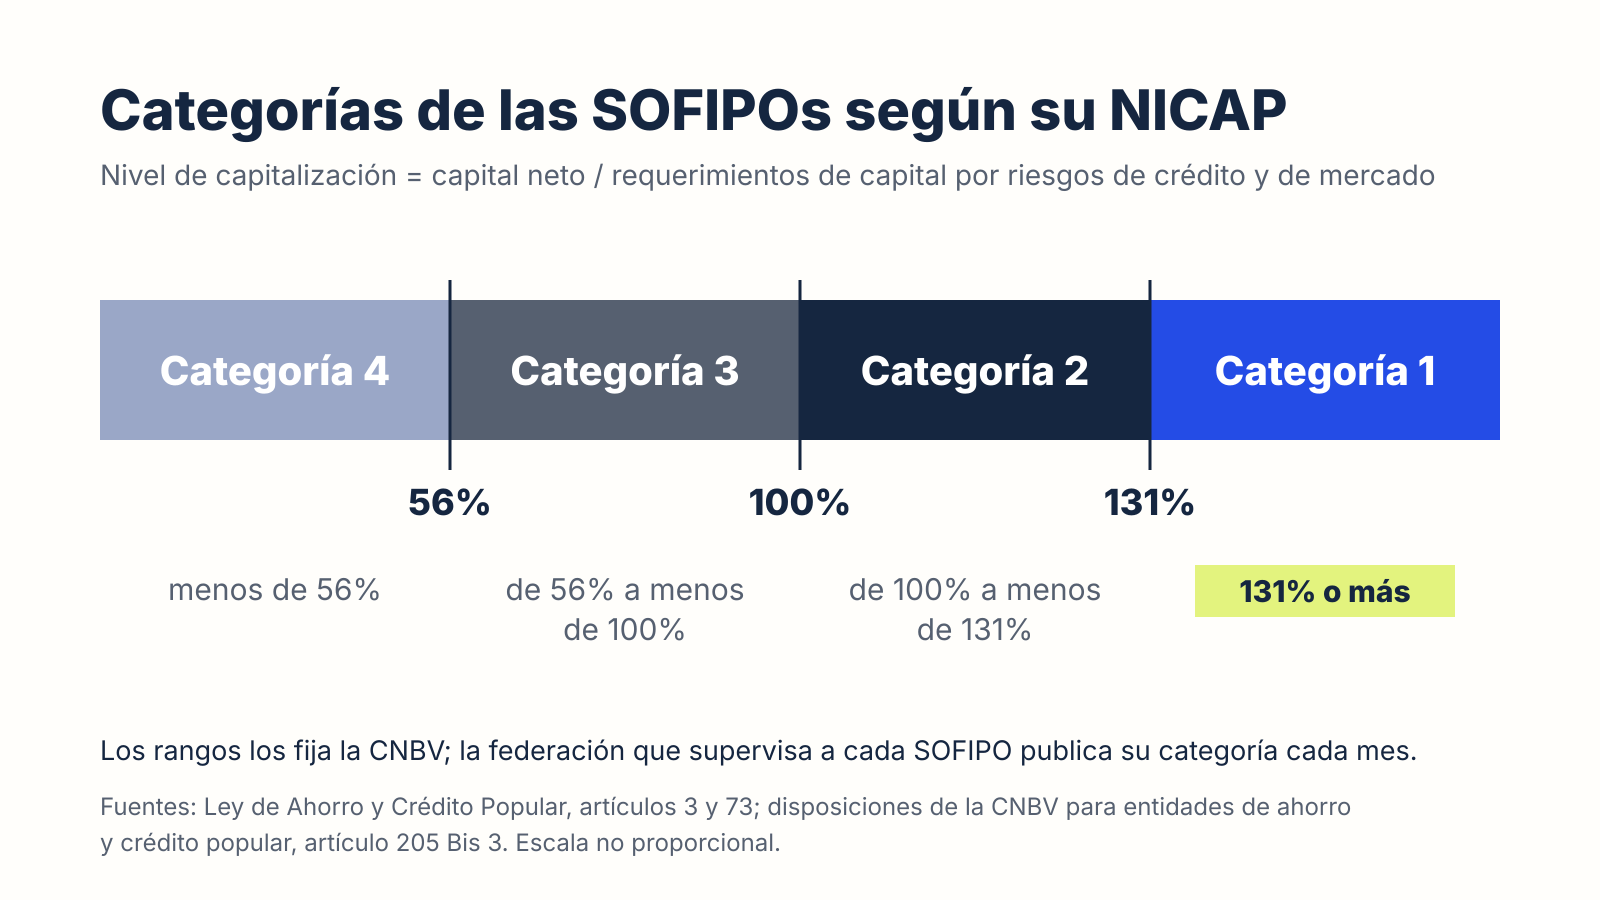
Escala no proporcional. Fuentes: Ley de Ahorro y Crédito Popular y disposiciones de la CNBV.
La categoría no es solo una etiqueta. El artículo 73 de la ley encarga al comité de supervisión de la federación clasificar a cada SOFIPO y a la CNBV fijar medidas correctivas según la categoría. En sus avisos mensuales, la Federación Atlántico Pacífico señala a las sociedades a las que, por su categoría, les aplican las medidas correctivas mínimas del artículo 205 Bis 8; una de ellas es presentar a la CNBV un plan de conservación de capital.
Dónde consultarlo
La federación que supervisa a cada SOFIPO publica cada mes su categoría y su NICAP, con base en el artículo 205 Bis 4 de esas disposiciones. La lista de la Federación Atlántico Pacífico, por ejemplo, muestra la categoría, el NICAP, los cambios respecto del mes anterior y la fecha a la que corresponde el dato. La CNBV también publica el nivel de capitalización de las SOFIPOs en su Portafolio de Información.
Ten en cuenta el desfase: la lista de la Federación Atlántico Pacífico con datos de febrero de 2026 se publicó el 22 de abril, y se sustituyó en septiembre porque una sociedad corrigió su reporte regulatorio. El NICAP es una fotografía de hace un par de meses que puede ajustarse después.
En nuestra tabla de SOFIPOs en México, cada ficha muestra la categoría y el NICAP con el mes al que corresponden.
Paso 3: saber qué cubre el Fondo de Protección
El artículo 105 de la Ley de Ahorro y Crédito Popular establece que el Fondo de Protección procura cubrir los depósitos de dinero de cada ahorrador hasta por 25.000 UDIS por persona, física o moral, sin importar cuántas operaciones tenga en una misma SOFIPO. La cobertura aplica si se declara la disolución y liquidación de la sociedad o su concurso mercantil. La CNBV indica que este seguro lo administra el Prosofipo.
Quedan fuera los depósitos de consejeros, comisarios y funcionarios de los dos primeros niveles de la SOFIPO, así como las operaciones hechas de mala fe o relacionadas con actos ilícitos. La ley también obliga a cada SOFIPO a informar a sus clientes sobre los términos del Fondo, y una sociedad que no acredite su participación en él puede perder la autorización.
El límite es mucho menor que el de un banco: el IPAB cubre hasta 400.000 UDIS por persona y por banco, como explicamos en qué protege el IPAB. Si tu saldo en una sola SOFIPO supera 25.000 UDIS, el excedente no está cubierto.
Qué pasa cuando una SOFIPO pierde la autorización
El artículo 37 de la ley enumera las causas por las que la CNBV puede revocar una autorización. Entre ellas están no cumplir los requerimientos de capitalización (fracción V) y no cumplir las medidas correctivas mínimas (fracción IX). La revocación impide a la sociedad operar desde que se le notifica y la pone en disolución y liquidación.
Un caso reciente está en el Diario Oficial de la Federación del 17 de septiembre de 2026: la CNBV revocó la autorización de Acción y Evolución, S.A. de C.V., S.F.P., con fundamento en la fracción V del artículo 37, por acuerdo de su Junta de Gobierno del 31 de agosto de 2026.
Lista rápida antes de abrir una cuenta
- La razón social aparece en el Padrón de la CNBV y en el SIPRES con estatus en operación.
- La lista más reciente de su federación la ubica en categoría 1, y su NICAP no viene bajando mes con mes.
- Lo que piensas ahorrar en esa sociedad cabe dentro de 25.000 UDIS.
- Entiendes la tasa anunciada; repasa la diferencia entre GAT nominal y GAT real.
Para comparar las tasas vigentes de cada institución junto con su protección, consulta la tabla de rendimientos de cuentas.