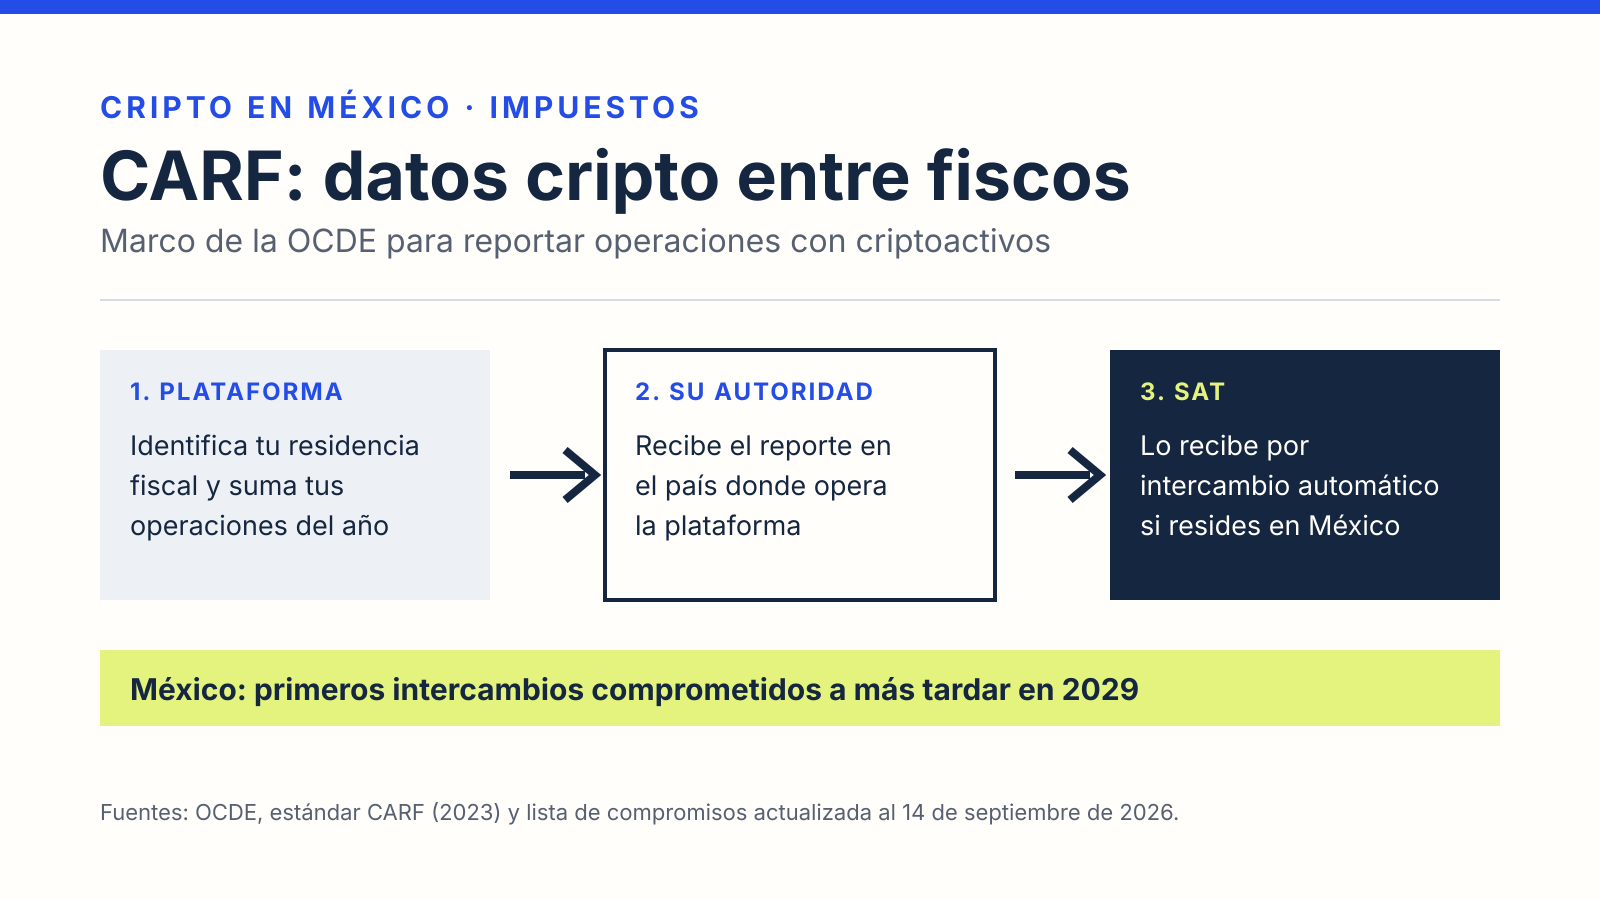
El CARF es el marco de la OCDE para que las plataformas de criptomonedas reporten las operaciones de sus clientes a la autoridad fiscal de su país, que después las comparte con el país donde reside cada cliente. México lo firmó en 2023 y, según la lista de la OCDE actualizada el 14 de septiembre de 2026, se comprometió a hacer sus primeros intercambios a más tardar en 2029. Para un residente en México, eso significa que el SAT podrá recibir datos de cuentas cripto abiertas en el extranjero.
Esta guía explica qué es el CARF en México, qué datos incluye, en qué etapa está el país y qué no cambia para tus impuestos.
Qué es el CARF
CARF son las siglas en inglés de Crypto-Asset Reporting Framework, el Marco de Reporte de Criptoactivos. Lo desarrolló la OCDE junto con los países del G20, y su Comité de Asuntos Fiscales lo aprobó en 2022 y 2023. El Consejo de la OCDE lo incorporó el 8 de junio de 2023 a su recomendación sobre los estándares de intercambio automático de información fiscal.
La OCDE explica el motivo en el propio estándar: los criptoactivos pueden transferirse y conservarse sin pasar por intermediarios financieros tradicionales, lo que reduce la visibilidad de las autoridades fiscales. El estándar que ya existía, el Common Reporting Standard (CRS), se diseñó para cuentas financieras en el extranjero.
El CARF tiene tres piezas:
- Reglas para las plataformas. Quién debe reportar, sobre qué activos y con qué procedimientos de identificación.
- Un acuerdo entre autoridades. El Acuerdo Multilateral entre Autoridades Competentes permite que los fiscos se envíen la información cada año.
- Un formato electrónico común para enviar esos datos.
Qué datos reporta una plataforma
La sección II del estándar enumera lo que un proveedor de servicios de criptoactivos sujeto al CARF debe reportar de cada cliente reportable, por año:
- Datos de identidad: nombre, domicilio, país o países de residencia fiscal, número de identificación fiscal y fecha de nacimiento.
- Compras y ventas contra dinero fiduciario: por cada tipo de criptoactivo, el monto bruto total pagado o recibido, el número de unidades y el número de operaciones.
- Intercambios entre criptoactivos: el valor de mercado total, las unidades y el número de operaciones, separando lo adquirido de lo entregado.
- Transferencias: las que recibes y las que envías, clasificadas por tipo cuando la plataforma lo sabe, por ejemplo staking, airdrops o préstamos.
- Envíos a wallets externas: el valor y las unidades transferidas a direcciones que la plataforma no sabe si pertenecen a otro proveedor o a una institución financiera.
- Pagos a comercios de alto valor: pagos con criptoactivos por bienes o servicios de más de 50,000 dólares.
Los montos se reportan en una moneda fiduciaria y, en los intercambios entre criptoactivos, a valor de mercado del momento de cada operación. Para saber quién es residente en cada país, la plataforma pide al cliente una autocertificación de residencia fiscal.
Cómo llegarían esos datos al SAT
El reporte no va directo de una plataforma extranjera al SAT. La plataforma lo entrega a la autoridad fiscal del país con el que tiene vínculo, por ejemplo donde reside para efectos fiscales o donde está constituida. Esa autoridad lo envía al país de residencia del cliente.
El acuerdo entre autoridades fija que la información de un año se intercambia dentro de los nueve meses siguientes al cierre de ese año calendario. También condiciona el intercambio: solo es obligatorio para un año si ambos países ya tienen leyes que exijan el reporte de ese año.
En qué etapa está México
México fue uno de los firmantes de la declaración conjunta del 10 de noviembre de 2023 sobre la implementación del CARF. En ella, los países expresaron su intención de incorporar el marco a su derecho interno y activar los acuerdos de intercambio para comenzar a más tardar en 2027, “sujeto a los procedimientos legislativos nacionales”.
La lista de compromisos del Foro Global de la OCDE, actualizada al 14 de septiembre de 2026, ubica a México en otro calendario:
| Primeros intercambios a más tardar en | Número de jurisdicciones | Ejemplos |
|---|---|---|
| 2027 | 46 | Brasil, Chile, Colombia, España |
| 2028 | 27 | Canadá, Costa Rica, Panamá |
| 2029 | 4 | Argentina, Azerbaiyán, Estados Unidos, México |
Un compromiso internacional no es una obligación vigente para las plataformas: el propio texto de 2023 lo deja sujeto a los procedimientos legislativos de cada país. Si el primer intercambio de México ocurre en 2029, la regla de los nueve meses apunta a que correspondería a operaciones de 2028; es una lectura del calendario, no una fecha publicada por el SAT.
Qué no cambia
- Tus obligaciones fiscales ya existen. Vender criptomonedas con ganancia tiene efectos en el ISR hoy, con o sin CARF. Lo explicamos en impuestos de criptomonedas en México.
- Los avisos antilavado son otra cosa. Las plataformas que operan con mexicanos ya deben identificar a sus clientes y presentar avisos ante Hacienda por la ley antilavado, como detallamos en ley antilavado y criptomonedas en México.
- El marco legal general sigue igual. Qué permiten Banxico y la Ley Fintech está en regulación de criptomonedas en México.
Lo práctico es conservar desde ahora el historial de tus compras, ventas y transferencias, con fechas y montos en pesos, porque el CARF hará más fácil que el SAT compare esa información con lo que declaras.
Este artículo describe un estándar internacional; no es asesoría fiscal.
Fuentes: OCDE, International Standards for Automatic Exchange of Information in Tax Matters: Crypto-Asset Reporting Framework and 2023 update to the Common Reporting Standard (2023), secciones I a III del CARF y sección 3 del acuerdo multilateral; Foro Global de la OCDE, lista de jurisdicciones comprometidas con el CARF, actualizada al 14 de septiembre de 2026; OCDE, declaración conjunta sobre la implementación del CARF, 10 de noviembre de 2023. Consulta: 23 de octubre de 2026.