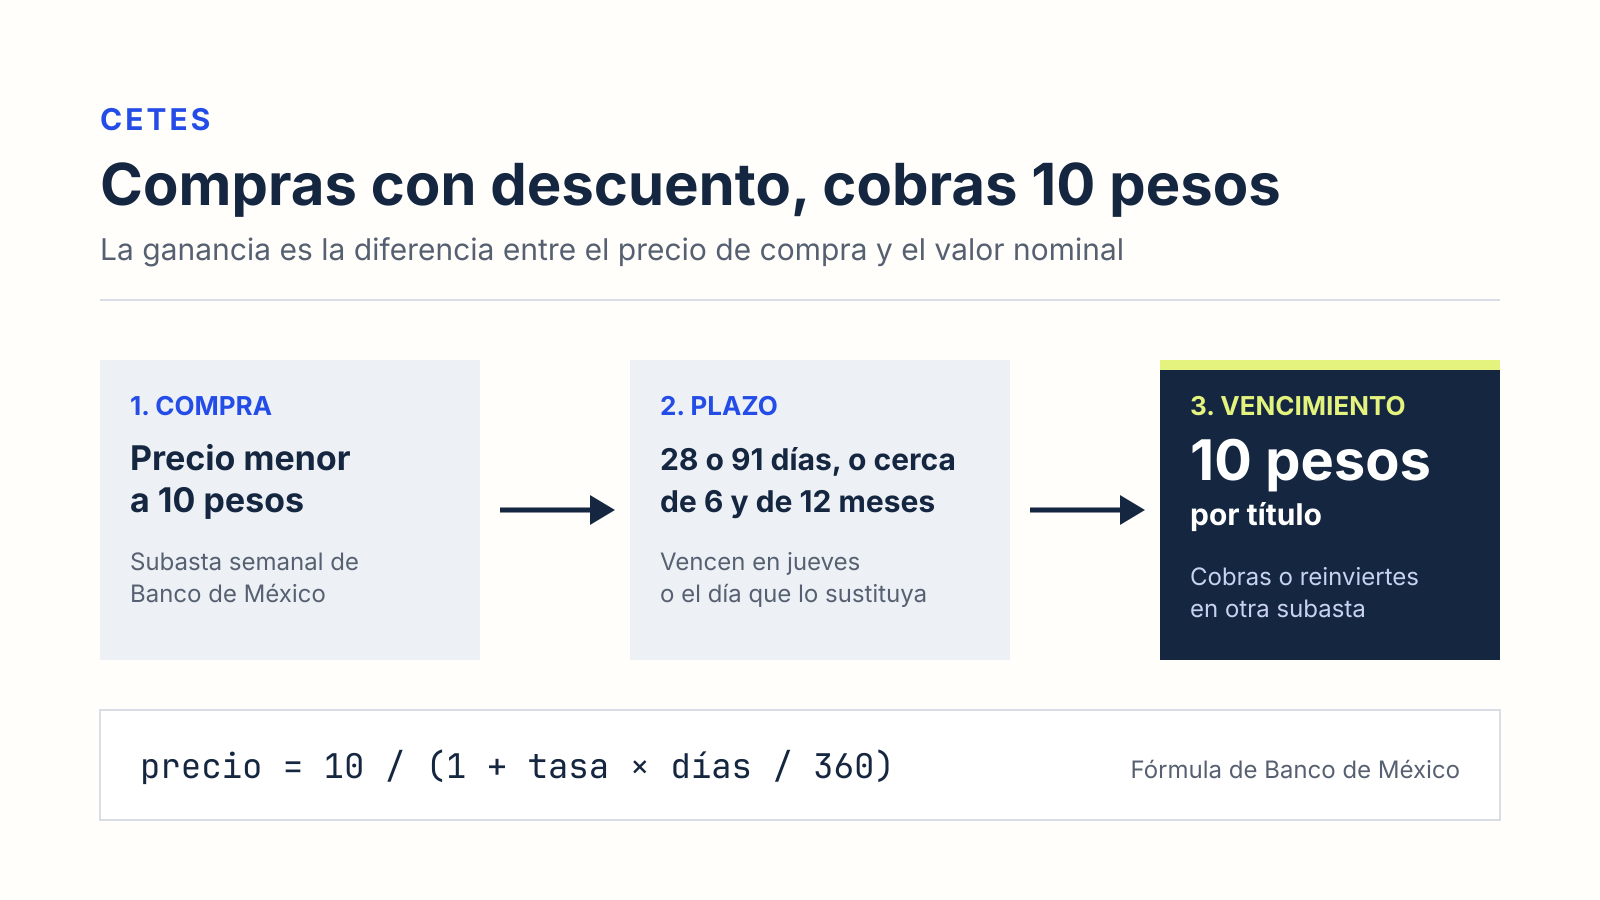
Los CETES, o Certificados de la Tesorería de la Federación, son títulos de deuda del Gobierno Federal que se compran con descuento y se cobran completos al vencer. Así funcionan los CETES: cada título tiene un valor nominal de 10 pesos, no paga intereses durante su vida y se adquiere por debajo de ese valor. La ganancia es la diferencia entre lo que pagas y los 10 pesos que recibes en la fecha de vencimiento. Se emitieron por primera vez en enero de 1978.
Aquí explicamos la mecánica; las tasas de cada semana y una calculadora están en nuestra página de CETES.
Con datos de la descripción técnica de los CETES de Banco de México.
Un bono cupón cero: la ganancia está en el descuento
Banco de México clasifica a los CETES en la familia de los bonos cupón cero. Eso significa tres cosas: se venden por debajo de su valor nominal, no generan pagos de intereses mientras están vigentes y, al vencimiento, liquidan su valor nominal. La tasa de interés no desaparece; está implícita en la relación entre el precio de compra, los 10 pesos del valor nominal y los días que faltan para el vencimiento.
Por eso no se compran «pesos» de CETES, sino títulos completos: el dinero que no alcanza para otro título queda sin invertir.
Cómo se calcula el precio de un CETE
La nota técnica de Banco de México da la fórmula que usa el mercado para pasar de la tasa de rendimiento al precio:
Precio = 10 / (1 + tasa de rendimiento × días / 360)
El precio se redondea a siete decimales. La tasa es anual, sobre un año de 360 días: en 28 días se gana solo la fracción 28/360 de esa tasa.
El ejemplo de la propia nota técnica, con datos de agosto de 2000: un CETE a 28 días comprado con un rendimiento anual de 15,50% costaba 9,8808805 pesos. La misma operación expresada como tasa de descuento equivale a 15,32%. Las dos describen el mismo precio, pero el mercado cotiza con la tasa de rendimiento.
Cálculo ilustrativo con ese precio histórico, no con tasas actuales: 10.000 pesos alcanzan para 1.012 títulos, que cuestan 9.999,45 pesos. Al vencimiento se reciben 10.120 pesos, una ganancia de 120,55 pesos antes de impuestos en 28 días. Para hacer la misma cuenta con la tasa de la subasta más reciente, usa la calculadora de CETES.
Los plazos y por qué vencen en jueves
Los CETES pueden emitirse a cualquier plazo, con una condición: la fecha de vencimiento debe caer en jueves, o en el día que lo sustituya si ese jueves es inhábil. Según Banco de México, se han emitido a plazos de entre 7 y 728 días. Su nota técnica menciona como plazos habituales 28 y 91 días, y plazos cercanos a seis meses y a un año.
Ese «cercano» tiene explicación. Para dar más liquidez a cada emisión, la Secretaría de Hacienda coloca varias veces la misma emisión, de modo que un CETE «a un año» puede salir a la venta con 300 a 364 días por vencer, y uno «a seis meses», con 156 a 182 días. Por eso los resultados de una semana a veces muestran plazos como 175 o 349 días en lugar de 182 o 364.
La clave de cada emisión es «BI» más la fecha de vencimiento, así que dos CETES que vencen el mismo jueves son intercambiables aunque se hayan emitido en semanas distintas.
De dónde sale la tasa: la subasta
Los CETES se colocan en subastas semanales: bancos, casas de bolsa, fondos de inversión y otras instituciones autorizadas presentan posturas con el monto y la tasa a la que quieren comprar, conforme a la Circular 5/2012 de Banco de México. La tasa publicada cada semana resulta de esa subasta.
Una persona puede comprarlos a través de un banco o casa de bolsa, en el mercado secundario y con sus condiciones, o en cetesdirecto, la plataforma del gobierno operada por Nacional Financiera, que según su sitio permite invertir desde 100 pesos y hasta 10 millones de pesos, compra en el mercado primario a la tasa de la subasta y no cobra comisiones por manejo de cuenta ni por transacciones.
Qué pasa al vencimiento: cobrar o reinvertir
En cetesdirecto, cada compra de CETES lleva una instrucción para el vencimiento. Las opciones que describe la plataforma son cuatro:
- Reinversión automática: el capital y la ganancia se invierten en CETES a 28 días, y así cada vez que vencen, hasta que se cancele la instrucción. Según las reglas de operación, si el monto no alcanza para comprar al menos 10 títulos, el dinero pasa a Inversión Líquida.
- Compra de otros valores gubernamentales del calendario de subastas vigente.
- Retiro a la cuenta bancaria registrada.
- Inversión en BONDDIA, con disponibilidad diaria.
Las instrucciones al vencimiento se pueden registrar o cambiar hasta tres días hábiles bancarios antes del vencimiento, antes de las 13:00 horas de la Ciudad de México. Si se reinvierte, la nueva compra se hace con la tasa de la subasta de ese momento, que puede ser mayor o menor que la anterior.
También se puede vender antes: según cetesdirecto, la venta anticipada no tiene penalización, el dinero llega el mismo día hábil si se pide antes de las 13:00 horas y solo puede solicitarse hasta tres días antes del vencimiento. Los CETES comprados por domiciliación no pueden venderse hasta que pasen al menos 90 días desde el inicio de la inversión.
El impuesto: retención de ISR
Los intereses de los CETES pagan impuesto sobre la renta. La Ley del ISR, en su artículo 54, obliga a las instituciones del sistema financiero que pagan intereses a retener el impuesto como pago provisional, aplicando la tasa que fija cada año la Ley de Ingresos de la Federación sobre el monto del capital. Para 2026, el artículo 24 de esa ley fija una tasa de retención anual de 0,90%. Al ser un pago provisional, se considera en la declaración anual.
Cómo se comparan con una cuenta de ahorro
Los CETES son deuda del Gobierno Federal, no depósitos bancarios, así que no forman parte del seguro de depósitos que explicamos en qué protege el IPAB. Si los conservas hasta el vencimiento, su rendimiento se conoce desde la compra, mientras que la tasa de una cuenta depende de las condiciones que publique y actualice cada institución. Al comparar, conviene usar la misma base: la tasa anual de los CETES con la GAT o la tasa anual de la cuenta, revisando montos máximos y requisitos, como explicamos en GAT nominal y GAT real. Las tasas vigentes de cuentas, bancos y SOFIPOs están en nuestra tabla de rendimientos.