Las UDIS, o Unidades de Inversión, son una unidad de cuenta que creó México en 1995 para expresar deudas, inversiones y límites legales en un valor que sigue a la inflación. No son una moneda: nadie paga con UDIS. Cuando una obligación está en UDIS, se liquida en pesos multiplicando el número de unidades por el valor de la UDI del día del pago. Banco de México calcula ese valor con el Índice Nacional de Precios al Consumidor (INPC) y lo publica en el Diario Oficial de la Federación (DOF).
La idea es sencilla: si los precios suben, la UDI vale más pesos, y una cantidad fija de UDIS conserva su poder de compra. Por eso aparecen en créditos hipotecarios, en bonos del gobierno y en los topes de protección de los ahorros.
Valores de Banco de México publicados en el DOF.
De dónde salen las UDIS
Las UDIS nacieron con el decreto publicado en el DOF el 1 de abril de 1995, que permite denominar en esta unidad las obligaciones de pago en moneda nacional de las operaciones financieras, las contenidas en títulos de crédito (salvo cheques) y, en general, las pactadas en contratos mercantiles. El mismo decreto establece dos reglas que explican todo lo demás:
- Las obligaciones en UDIS «se solventarán entregando su equivalente en moneda nacional», multiplicando el monto en UDIS por el valor de la unidad el día en que se paga.
- Las variaciones del valor de la UDI «deberán corresponder a las del Índice Nacional de Precios al Consumidor».
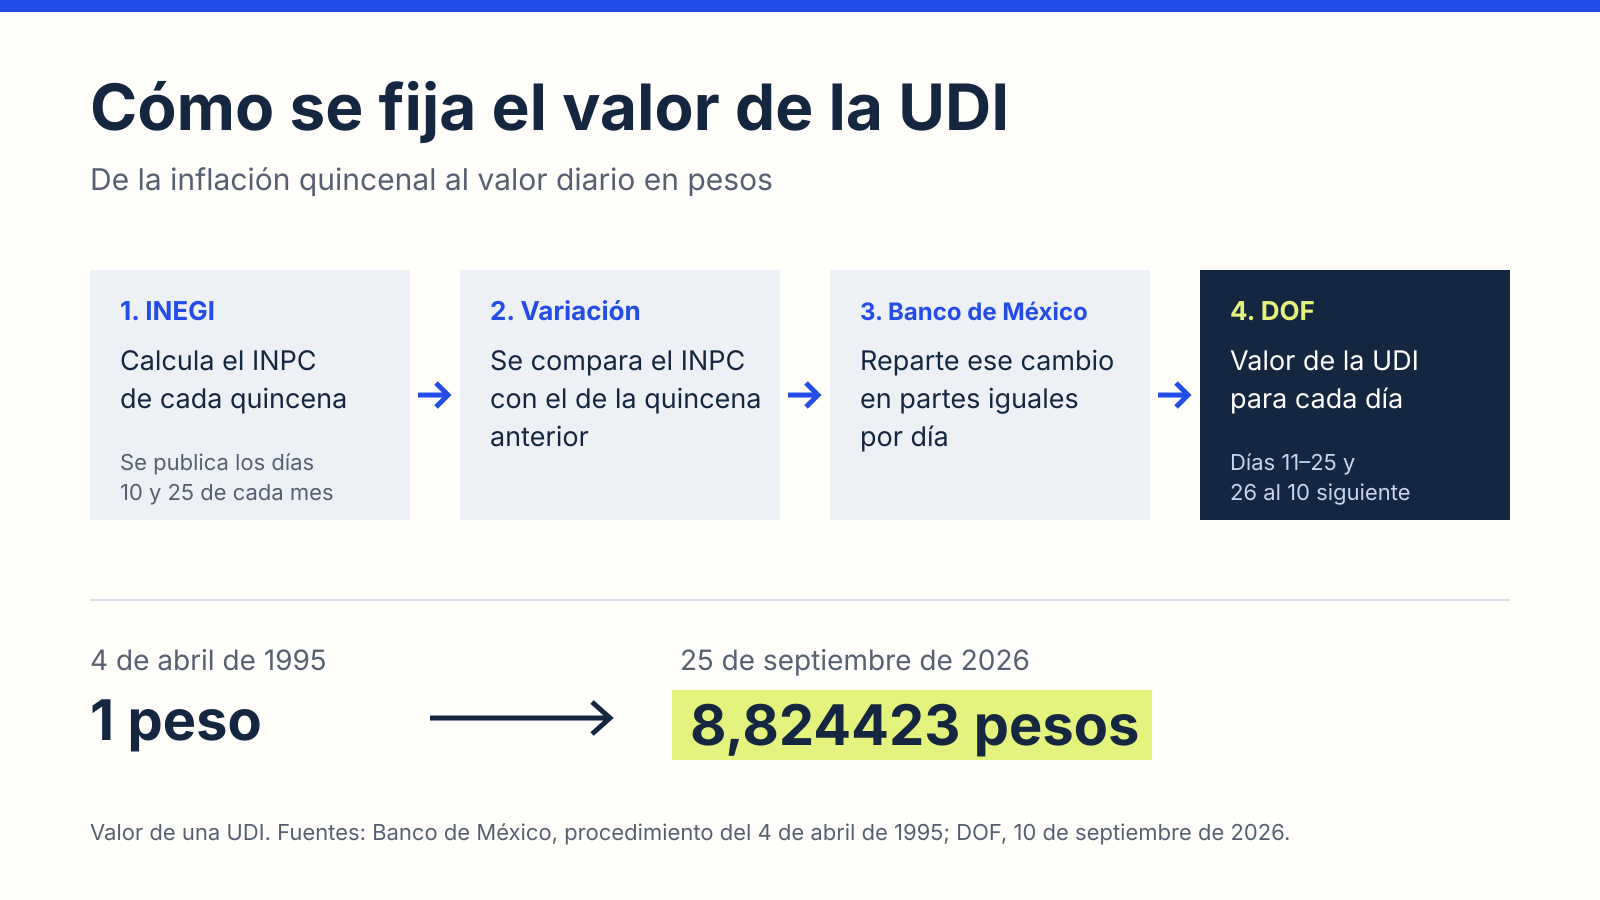
El 4 de abril de 1995, Banco de México publicó el procedimiento de cálculo y fijó el punto de partida: una UDI valía exactamente 1 peso ese día. Según el valor publicado en el DOF el 10 de septiembre de 2026, el 25 de septiembre de 2026 una UDI equivalía a 8,824423 pesos.
Cómo se calcula el valor de la UDI
El cálculo está en el artículo 20-Ter del Código Fiscal de la Federación y tiene tres piezas.
1. El INPC quincenal. El INEGI calcula el índice de precios cada quincena. Desde el 15 de julio de 2011 tiene la facultad exclusiva de elaborarlo; antes lo calculaba Banco de México. El INEGI lo publica en el DOF los días 10 y 25 de cada mes: el día 25 sale la primera quincena del mes y el día 10, el dato mensual y la segunda quincena del mes anterior.
2. La variación entre quincenas. Banco de México toma el INPC de la quincena más reciente y lo divide entre el de la quincena previa. Ese cociente indica cuánto subieron (o bajaron) los precios.
3. El reparto por día. Esa variación no se aplica de golpe, sino que se distribuye en partes iguales entre los días del periodo. La fórmula multiplica el valor de la UDI del día anterior por la raíz enésima del cociente de los dos INPC, donde n es el número de días del periodo:
UDI del día = UDI del día anterior × (INPC de la quincena / INPC de la quincena previa)^(1/n)
Para los días 11 al 25 de cada mes, n es 15 y se usa la variación de la segunda quincena del mes anterior. Para el periodo del 26 de un mes al 10 del siguiente, n es el número de días naturales de ese tramo y se usa la variación de la primera quincena del mes en curso.
El procedimiento de 1995 explica por qué: la variación diaria debe ser uniforme «a fin de que los acreedores y deudores sean indiferentes» respecto del día en que celebran una operación dentro de cada periodo.
Un ejemplo con cifras oficiales: entre el 11 y el 25 de septiembre de 2026, la UDI pasó de 8,816612 a 8,824423 pesos. Cada día subió en la misma proporción, alrededor de 0,0063%.
Cuándo se publica
El artículo 20-Ter obliga a Banco de México a publicar en el DOF, a más tardar el día 10 de cada mes, el valor de la UDI para los días 11 a 25, y a más tardar el día 25, el valor del día 26 al 10 del mes siguiente. Por eso el valor de la UDI se conoce con unos días de anticipación: se calcula con precios que el INEGI ya observó.
Como la UDI sigue al INPC, también puede bajar. Si en una quincena el índice de precios disminuye, el cociente es menor que 1 y el valor de la UDI cae durante el periodo siguiente.
Para qué se usan las UDIS
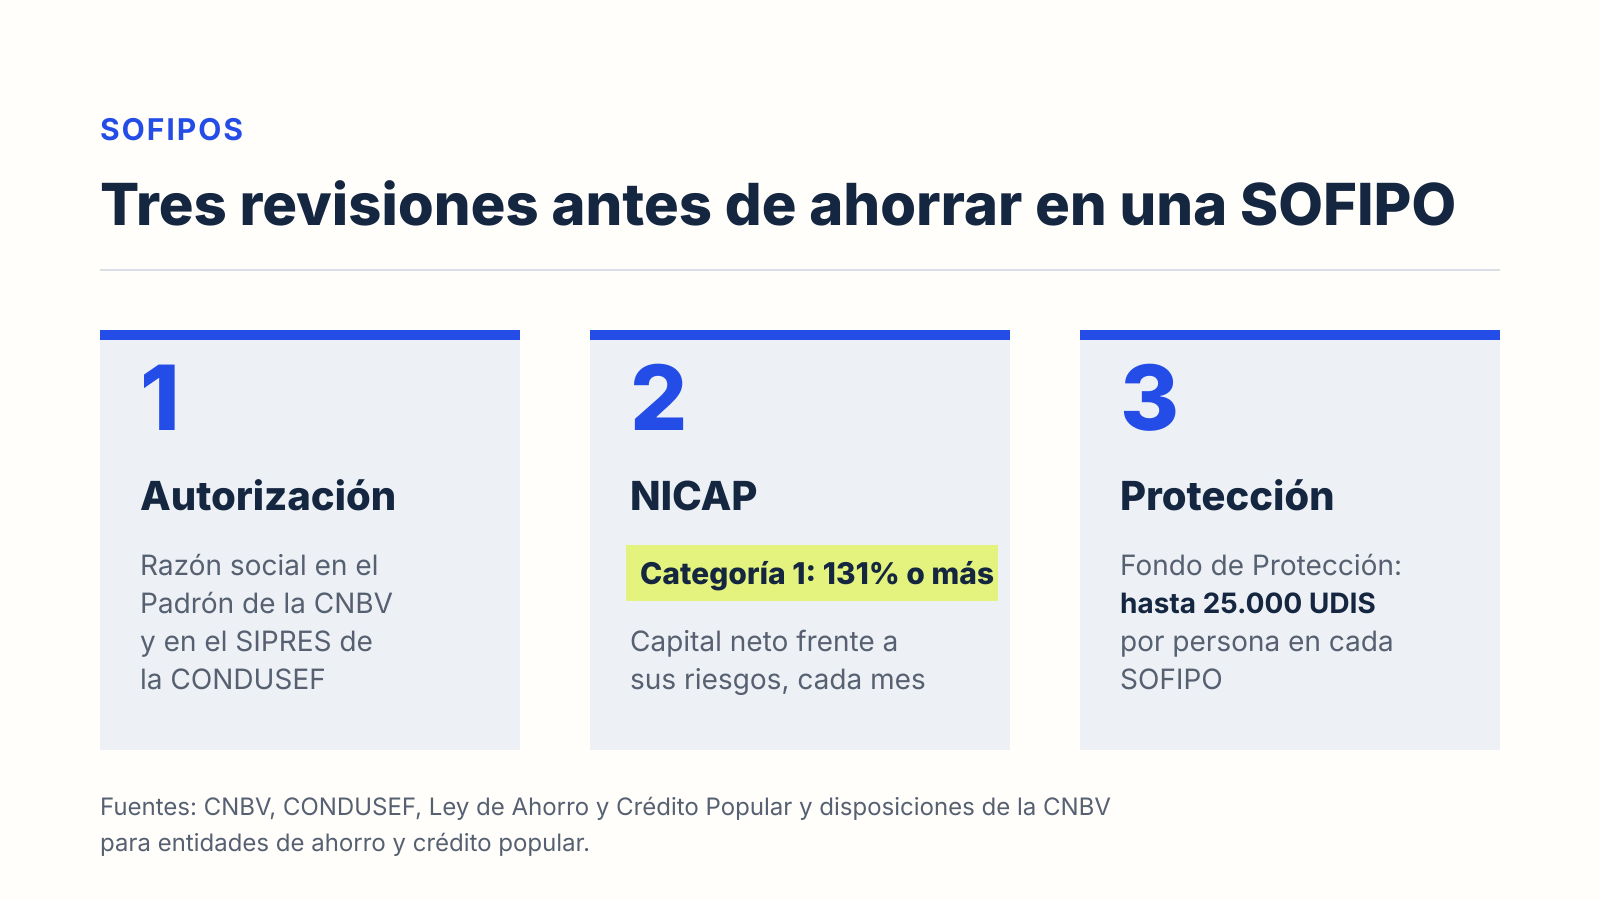
Límites de protección del ahorro. El seguro de depósitos del IPAB cubre hasta 400.000 UDIS por persona y por banco, y el Fondo de Protección de las SOFIPOs, hasta 25.000 UDIS. Como el límite está en UDIS, su equivalente en pesos sube con la inflación. Lo explicamos en nuestras guías sobre qué protege el IPAB y sobre cómo saber si una SOFIPO es segura; el equivalente en pesos de ambos topes aparece en la tabla de rendimientos.
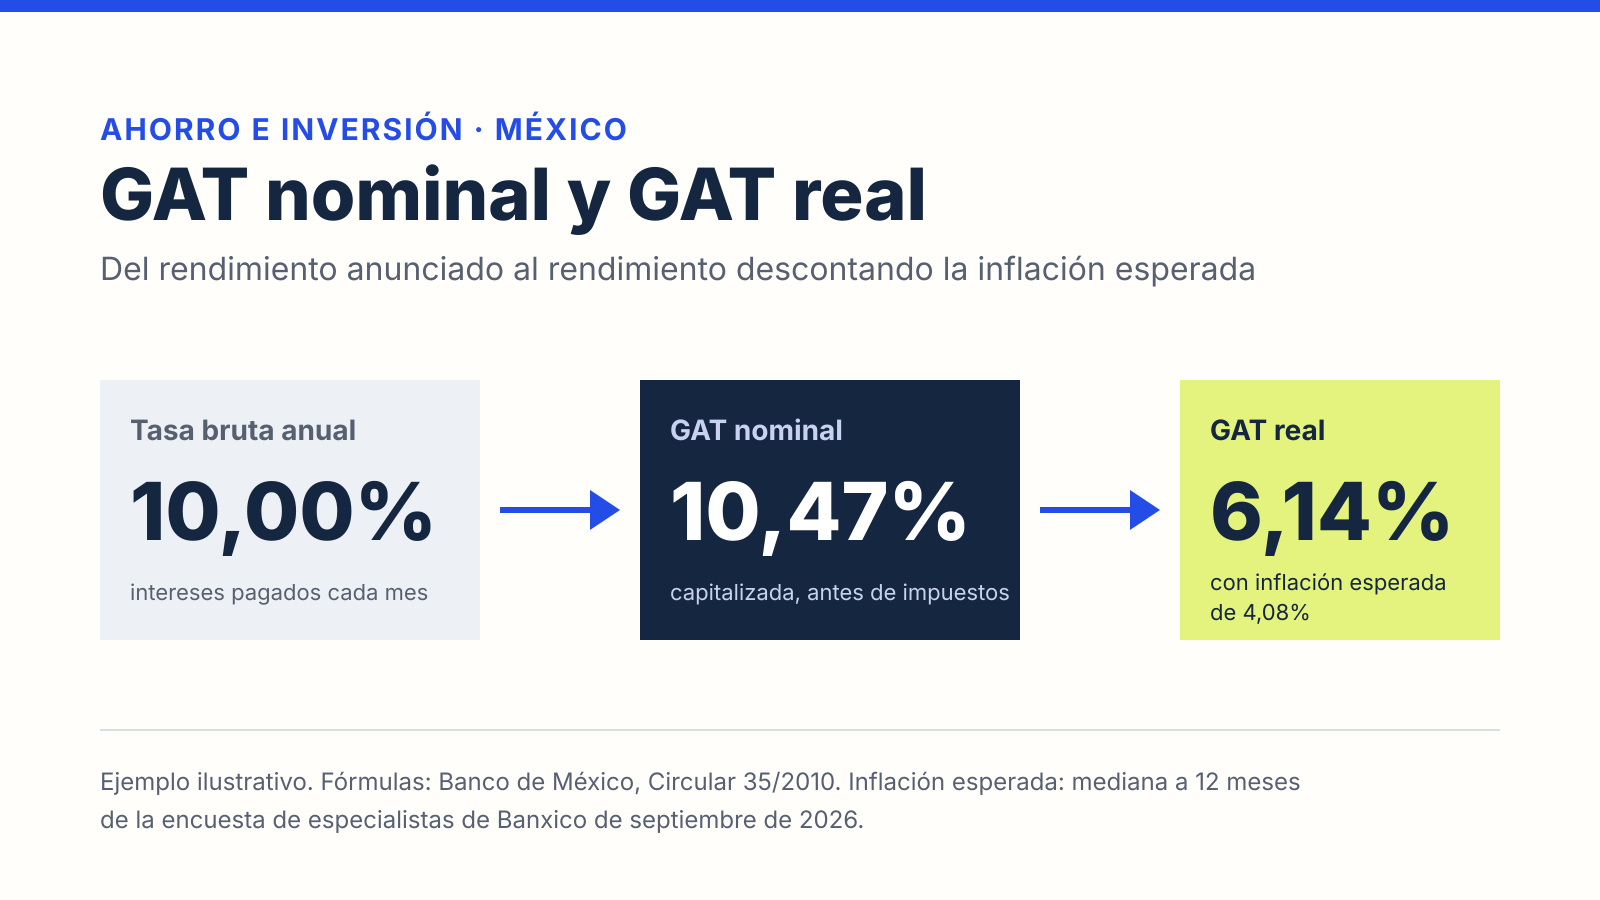
Reglas de transparencia. Banco de México exige calcular la Ganancia Anual Total en los depósitos de ahorro o inversión de hasta 400.000 UDIS, como contamos en GAT nominal y GAT real.
Bonos del gobierno. Los Udibonos, creados en 1996, son bonos del Gobierno Federal denominados en UDIS, con valor nominal de 100 UDIS. Según la descripción técnica de Banco de México, pagan intereses cada seis meses con una tasa real fija y se liquidan en pesos al valor de la UDI del día.
Créditos y contratos. Cualquier contrato mercantil puede pactarse en UDIS. En un crédito así, el saldo se expresa en unidades y su equivalente en pesos cambia con la inflación.
Qué significa tener una deuda o un ahorro en UDIS
Un monto en UDIS se mantiene fijo en unidades, pero no en pesos. Un cálculo ilustrativo con valores oficiales: 100.000 UDIS equivalían a 854.667,60 pesos el 26 de septiembre de 2025 y a 882.442,30 pesos el 25 de septiembre de 2026, un aumento de 3,25% en pesos sin que cambiara el número de UDIS.
Para quien ahorra o invierte en UDIS, ese ajuste protege el poder de compra. Para quien debe en UDIS, significa que el saldo en pesos crece cuando hay inflación, aunque la deuda en unidades sea la misma. Antes de firmar, conviene preguntar si el contrato está en pesos o en UDIS y cómo se calculan los pagos en cada caso.