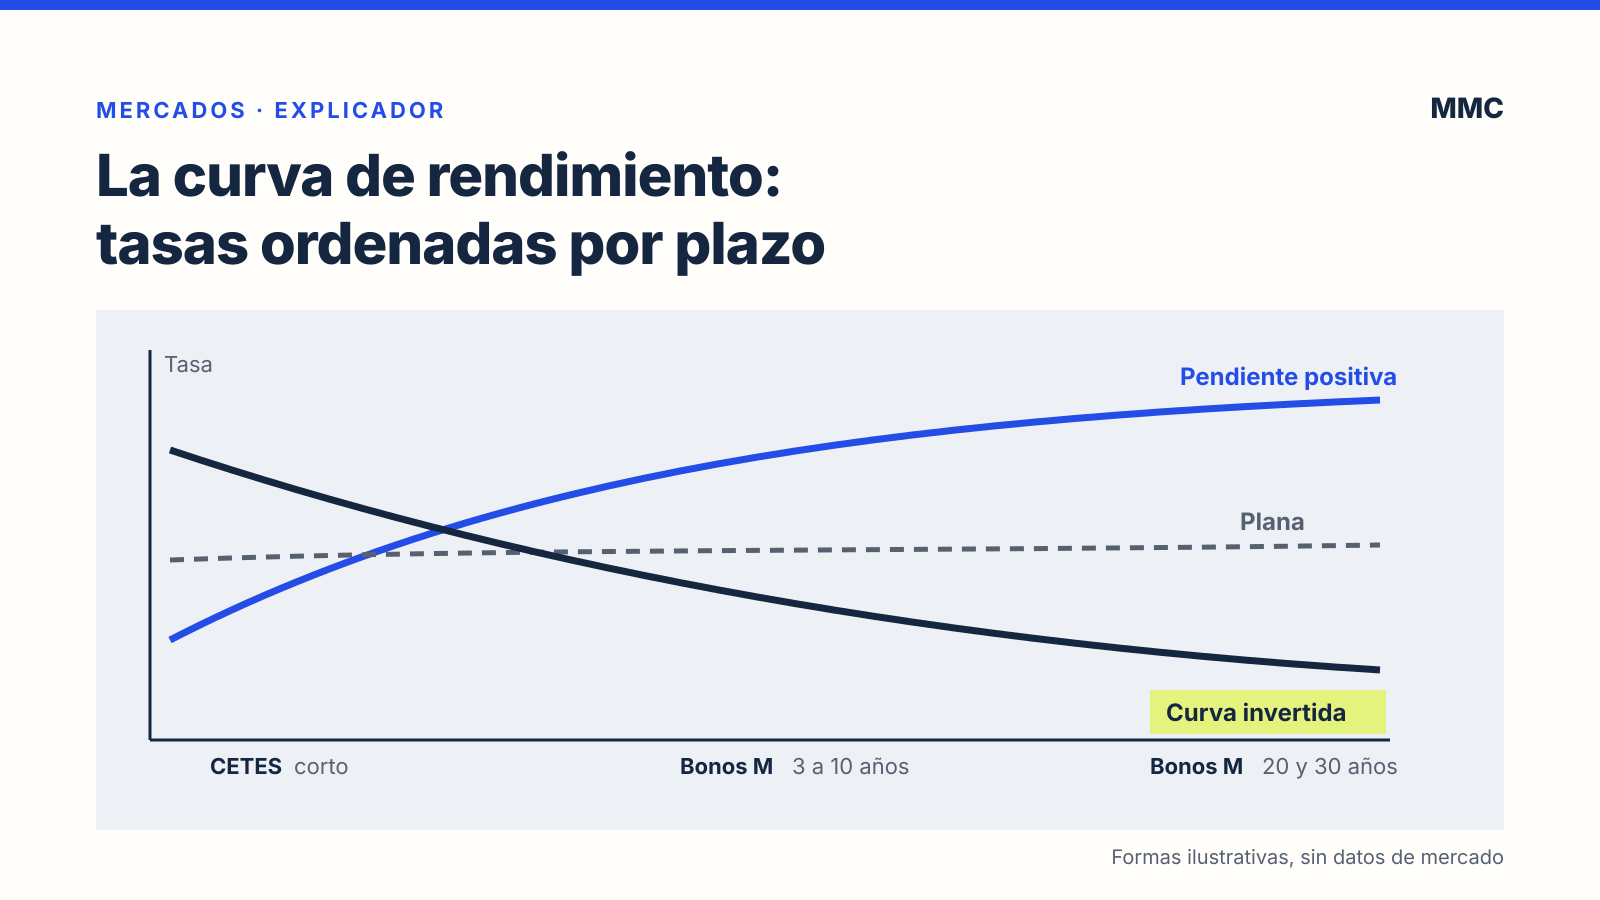
La curva de rendimiento es la gráfica de las tasas de interés que pagan, en un momento dado, bonos de la misma calidad crediticia pero con distintos plazos al vencimiento, ordenados del más corto al más largo. En México la más citada es la de los valores del Gobierno Federal: CETES en los plazos cortos y Bonos M en los largos. Su forma, sobre todo su pendiente, resume lo que el mercado espera de las tasas de interés en el futuro.
La definición de Banxico
En su obra sobre el mercado de valores gubernamentales, el Banco de México define la curva de rendimiento como «la representación gráfica del nivel de tasas de interés que existe en un momento dado» para bonos con diferentes plazos a vencimiento y la misma calidad crediticia. Por eso se arma con títulos de un mismo emisor o de emisores con el mismo riesgo: si se mezclaran bonos de una empresa y del gobierno, la diferencia de tasas reflejaría también el riesgo de crédito, no solo el plazo.
Los valores gubernamentales en moneda local se consideran libres de riesgo para los inversionistas privados porque los respalda el crédito del gobierno. Ese es el punto de partida de la curva más usada en el país.
Con qué instrumentos se construye
Cada punto de la curva corresponde a un plazo. Los cortos vienen de los CETES y los largos de los Bonos M:
- CETES. Son bonos cupón cero: se compran a descuento, no pagan intereses durante su vida y al vencimiento liquidan su valor nominal. Lo explicamos con detalle en qué son los CETES y cómo funcionan.
- Bonos M. Son Bonos de Desarrollo del Gobierno Federal con tasa fija, emitidos a plazos mayores a un año. Pagan intereses cada seis meses y mantienen la tasa fijada al emitirse durante toda su vida.
También hay una curva real, construida con Udibonos, que pagan en UDIS. En Bonddia, Bonos M y Udibonos explicamos la diferencia entre esos valores.
Una curva que tardó en alargarse
La curva mexicana no siempre llegó a 30 años. Según el mismo texto de Banxico, en 1999 solo llegaba a un año. El gobierno fue emitiendo bonos cada vez más largos:
| Año | Primer Bono M a ese plazo |
|---|---|
| 2000 | 3 y 5 años |
| 2001 | 10 años |
| 2002 | 7 años |
| 2003 | 20 años |
| 2006 | 30 años |
Fuente: Banco de México, «Emisores libres de riesgo», capítulo I de su obra sobre el mercado de valores gubernamentales.
Esa extensión tuvo efectos fuera del mercado de bonos. Banxico señala que a partir de la curva gubernamental se construye la curva de tasas de referencia para otras emisiones de deuda, que sirvió de referencia para emisores nacionales y extranjeros y que hizo posibles créditos hipotecarios a plazos de hasta 30 años. También la describe como «el ancla principal para las emisiones a tasa variable» de las empresas.
Cómo se lee la pendiente
La pendiente es la diferencia entre una tasa larga y una corta. En los estudios sobre el tema se le llama diferencial por plazo; una medida frecuente, usada en la literatura de la Reserva Federal de Nueva York, es la tasa a 10 años menos la tasa a 3 meses.
- Pendiente positiva. Las tasas largas están por encima de las cortas.
- Curva plana. Las tasas de los distintos plazos son parecidas.
- Curva invertida. Las tasas largas quedan por debajo de las cortas; el diferencial es negativo.
¿Por qué se mueve? Una explicación central es que las tasas largas incorporan lo que el mercado espera de las tasas cortas futuras. El documento de preguntas frecuentes de Arturo Estrella para la Fed de Nueva York lo resume así: las tasas cortas esperadas son determinantes importantes de las tasas largas actuales. Por eso, cuando un banco central sube su tasa, la parte corta de la curva suele moverse más que la larga. En cómo decide Banxico la tasa de interés explicamos de dónde sale esa tasa de referencia.
Qué significa una curva invertida
La curva invertida es famosa por su historial en Estados Unidos. Según el documento de Estrella, de 2005, la curva de los bonos del Tesoro anticipó prácticamente todas las recesiones de ese país desde 1950, con una sola señal falsa, en 1967, y lo hizo con una anticipación de unos cuatro a seis trimestres. Antes de cada recesión desde 1960, la tasa a 10 años estuvo al menos 12 puntos base por debajo de la de 3 meses, en promedios mensuales.
El mismo texto marca límites claros: una inversión no tiene por qué ir seguida de una recesión como si fuera una regla matemática, la teoría no explica del todo esa relación y una señal de un solo día puede descartarse, mientras que una que dura un mes o más merece atención. Además, esa evidencia es de Estados Unidos. Aplicarla a México sin más es un salto que el documento no hace.
Cómo usarla como ahorrador
La curva no dice cuánto vas a ganar, pero ayuda a entender el contexto:
- Compara plazos con el mismo emisor. La diferencia de tasa entre un CETE corto y un bono largo es el pago que exige el mercado por el plazo, más lo que espera de las tasas futuras.
- No confundas tasas. La tasa objetivo de Banxico, el rendimiento de una subasta de CETES y la tasa que paga una cuenta son cosas distintas.
- Revisa los datos vigentes en una fuente actualizada. Las tasas de la última subasta de CETES y la calculadora están en nuestra página de CETES.