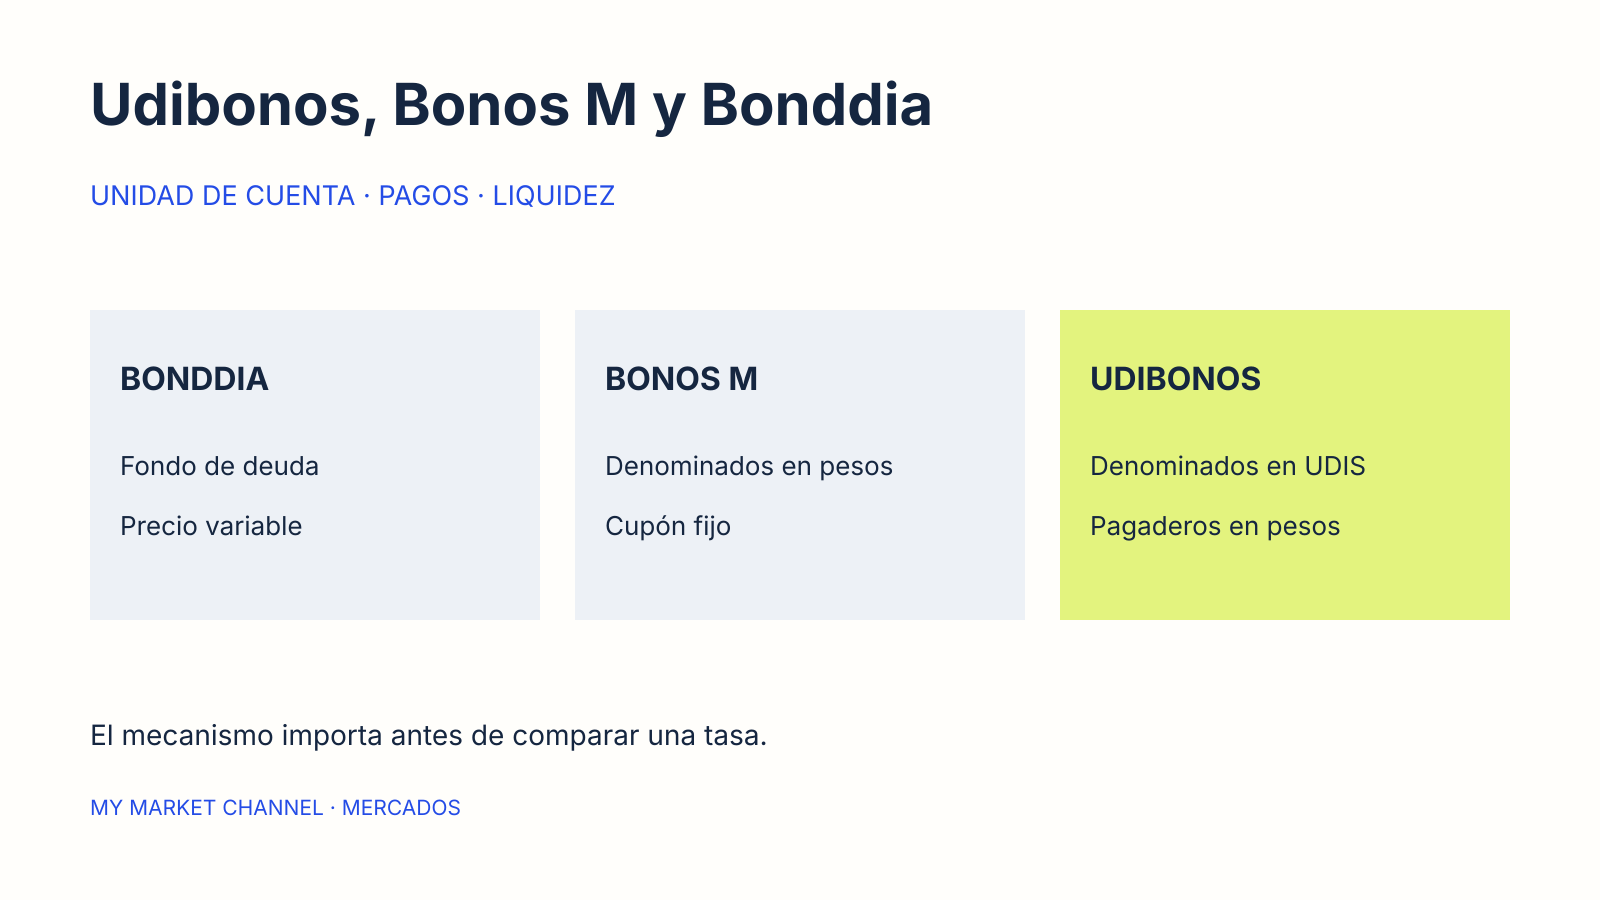
Los Udibonos son valores del Gobierno Federal denominados en UDIS y pagaderos en pesos. Su diferencia frente a los Bonos M está en esa unidad de cuenta; frente a Bonddia, también cambia el tipo de inversión. Entender qué se compra ayuda a comparar el plazo, los pagos y la posibilidad de necesitar el dinero antes.
Tres productos con mecanismos distintos
La información de cetesdirecto y las notas técnicas de Banco de México permiten separar estas características. Revisión de fuentes: 6 de octubre de 2026. Aquí se explica el mecanismo; las tasas del día deben consultarse en la plataforma y no se reproducen como si fueran permanentes.
| Producto | Qué compras | Unidad y pagos | Qué revisar primero |
|---|---|---|---|
| Bonddia | Participación en un fondo de inversión de deuda | Precio y rendimiento variables; liquidez en días hábiles bancarios | Horario de retiro y condiciones del fondo |
| Bonos M | Valores gubernamentales con tasa de cupón fija | Denominados en pesos; intereses cada seis meses | Precio de compra, cupón y vencimiento |
| Udibonos | Valores gubernamentales denominados en UDIS | Pagos en pesos; intereses cada seis meses | Precio en UDIS, tasa real y fecha de vencimiento |
La tabla no asigna un ganador. Un pago próximo y un objetivo a varios años plantean preguntas diferentes. Antes de comparar un porcentaje, identifica la fecha en que necesitarías disponer del capital.
Udibonos: qué son y cómo interviene la UDI
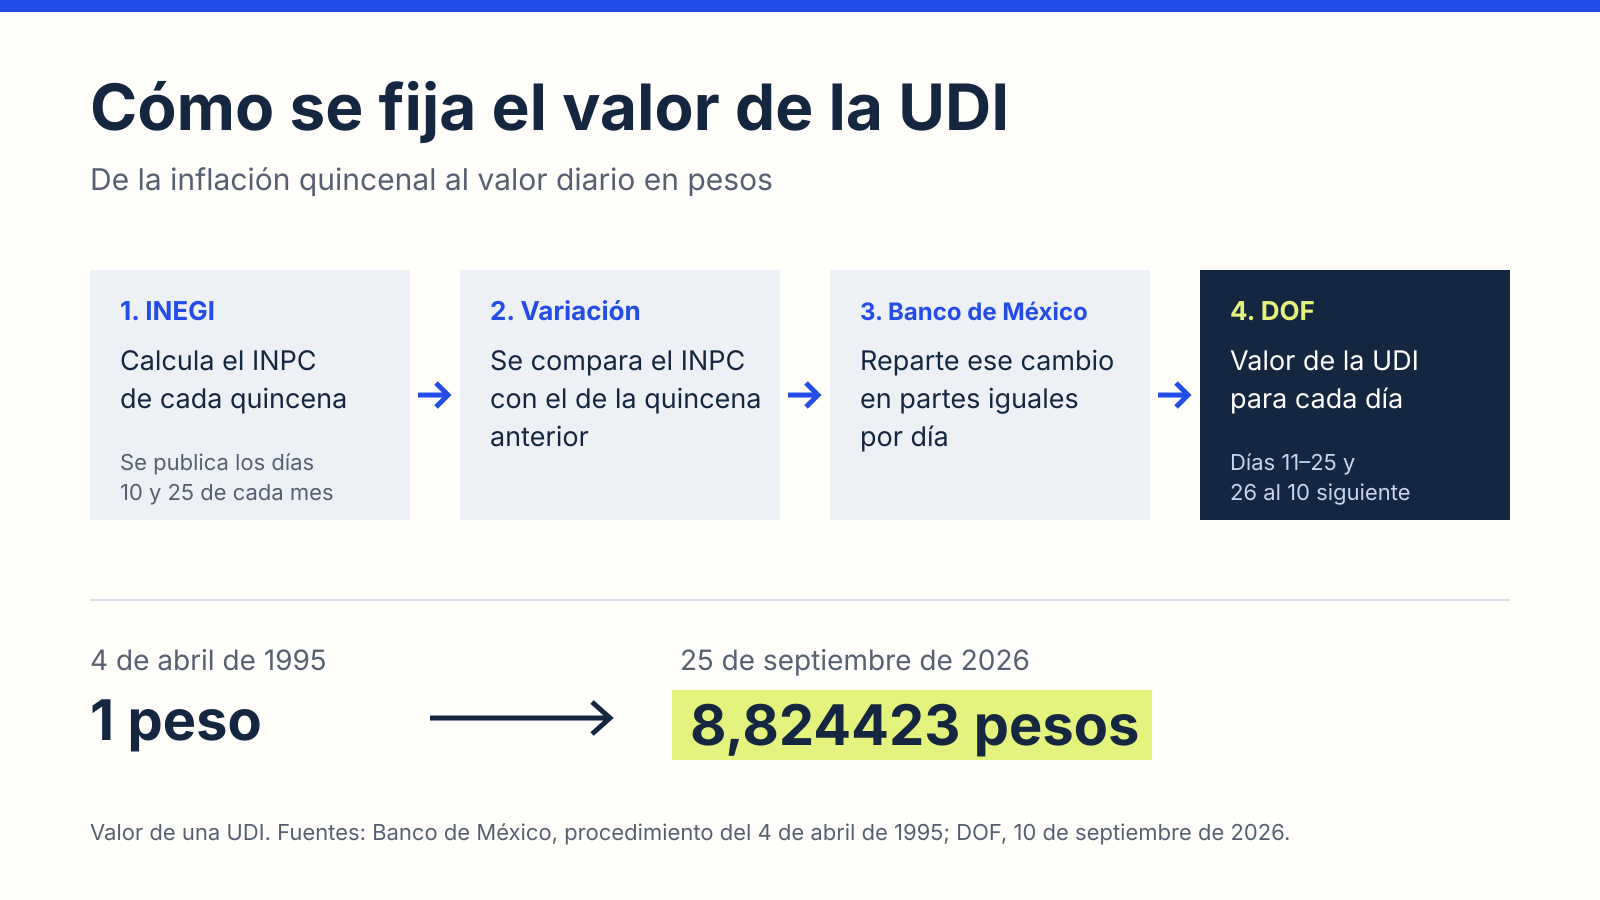
La nota técnica de Banco de México describe un valor nominal de 100 UDIS y una tasa de interés real fija establecida al emitir la serie. La conversión a pesos para la colocación, los intereses y la amortización utiliza el valor de la UDI vigente en la liquidación correspondiente.
Por eso, “denominado en UDIS” no significa que recibas una moneda distinta en tu cuenta bancaria. La UDI sirve como unidad de cuenta; los pagos se liquidan en pesos. En nuestra explicación de qué son las UDIS puedes revisar cómo se relacionan con la inflación.
Tampoco conviene interpretar la tasa real como una cantidad fija de pesos para todos los pagos futuros. Para leer una operación hay que distinguir la unidad de cuenta, la tasa del cupón, el precio pagado y el valor de la UDI aplicable a cada liquidación. Son datos diferentes.
Al revisar una confirmación, anota cuál es la serie, cuándo vence y qué precio se utilizó. Después comprueba qué parte corresponde al título y qué parte a intereses devengados, si los hay. La nota técnica explica que una colocación de una serie existente puede requerir sumar esos intereses al precio limpio.
Bonos M: cupón fijo no equivale a precio fijo
Los Bonos M tienen un valor nominal de 100 pesos. Su tasa de cupón se establece al emitir la serie y permanece fija durante la vida del instrumento. Banco de México distingue ese cupón del rendimiento al vencimiento y de la metodología para calcular el precio.
Una forma de ver la diferencia es separar tres preguntas: cuánto paga el título por sus cupones, cuánto cuesta comprarlo y cuánto tiempo falta para que venza. El porcentaje del cupón contesta la primera; por sí solo no contesta las otras dos.
Si comparas dos series, conserva las fechas junto a los porcentajes. Un título al que le quedan pocos años y otro con un vencimiento lejano no representan el mismo calendario de pagos. Evita comparar únicamente el renglón que muestra la tasa más alta.
La tabla de una plataforma también puede presentar precio y tasa en columnas contiguas. Lee sus etiquetas y la descripción del producto antes de asumir que la tasa mostrada es el cupón de la serie. El comprobante de la operación debe permitir identificar lo que efectivamente adquiriste.
Bonddia: liquidez diaria con precio variable
Bonddia es un fondo de inversión, no una emisión individual de bonos. Las preguntas frecuentes de cetesdirecto señalan que tanto su precio como su tasa cambian diariamente. Su liquidez debe leerse junto con los días hábiles y horarios operativos.
Ese funcionamiento hace inadecuado proyectar una tasa observada hoy como si estuviera contratada para los siguientes años. Si una pantalla muestra rendimientos de varios periodos, conserva el periodo y la indicación de impuestos al comparar las cifras.
Para un retiro, verifica la instrucción y la cuenta bancaria asociada antes de confirmar. No des por hecho que “diario” significa disponibilidad bancaria inmediata a cualquier hora. Las condiciones operativas de la plataforma son parte de la revisión, igual que el calendario personal del pago que quieres realizar.
Necesitar el capital antes del vencimiento
Las preguntas frecuentes de cetesdirecto advierten que vender un bono antes de vencer puede producir una pérdida si el precio de venta es inferior al de compra. Mantener un cupón fijo no elimina ese riesgo de precio.
La pregunta práctica es cuánto margen tiene tu calendario. Si una obligación puede adelantarse, incluye ese escenario al estudiar un título de largo plazo. No lo trates como una prueba de que podrás vender por la cantidad originalmente invertida.
Además, las condiciones de venta anticipada pueden depender de cómo se financió la compra. Revisa las restricciones aplicables a tu instrucción, no solo la descripción general del producto.
Qué revisar en una comparación
Anota el instrumento, la serie cuando corresponda, el vencimiento, el precio y la forma de recibir los pagos. Añade las condiciones de retiro o venta y la fecha de consulta. Esa ficha permite volver a comparar sin mezclar una tasa variable del fondo con un cupón fijo o una tasa real.
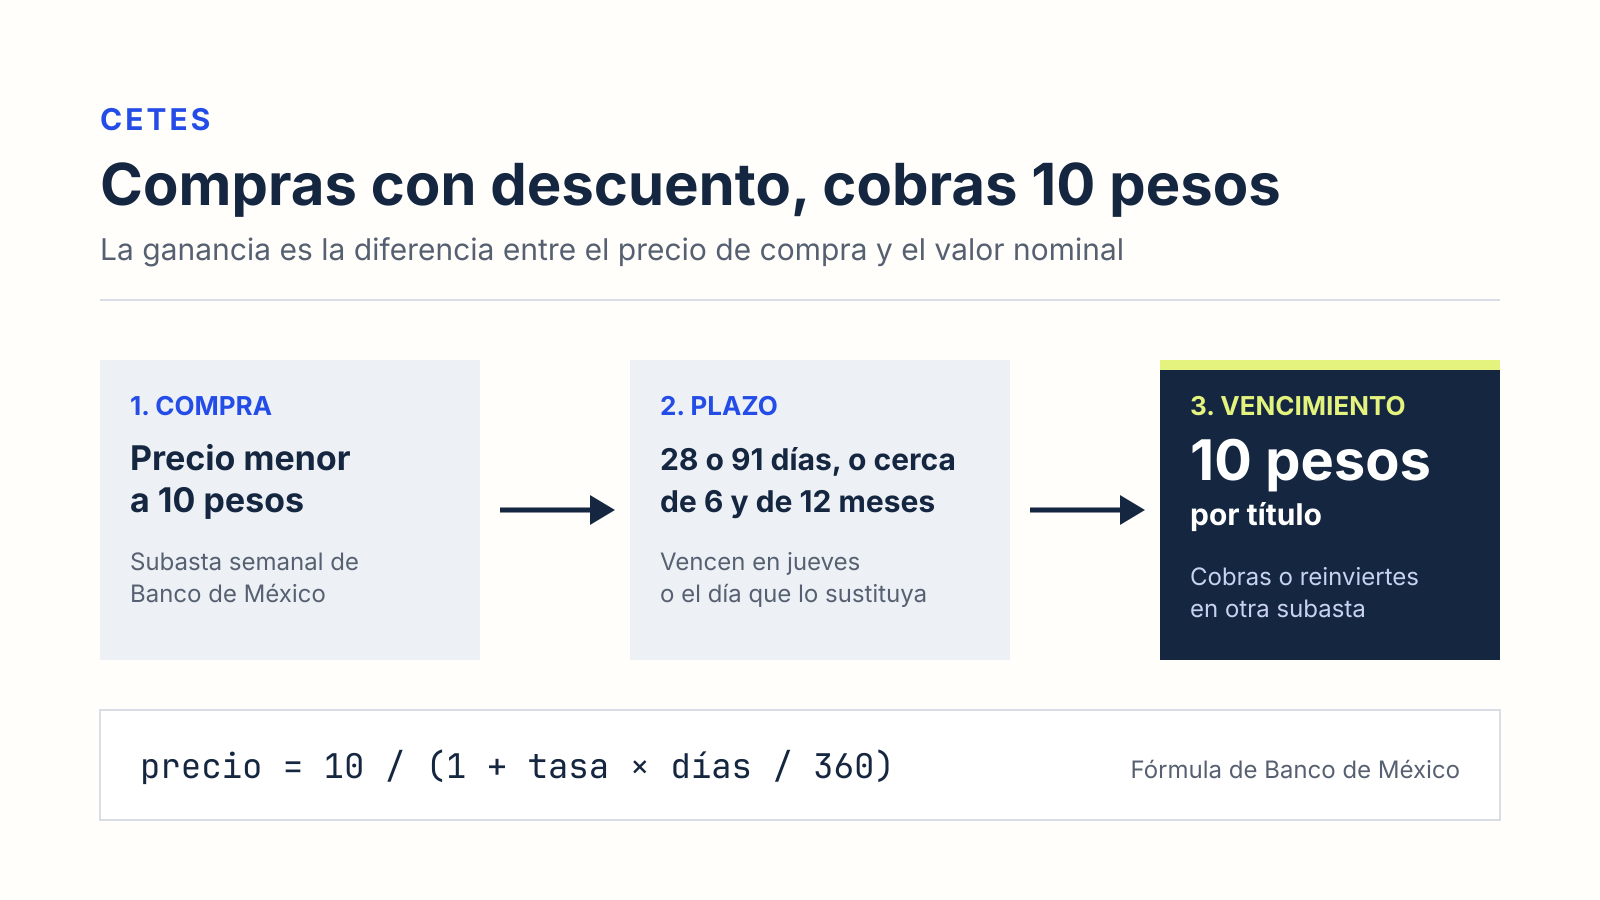
Para entender el otro valor gubernamental frecuente en la plataforma, continúa con cómo funcionan los CETES. La página de CETES y calculadora conserva los datos de su propio seguimiento; no sustituye el precio de una operación de Bonos M o Udibonos.
Fuentes: información de productos y preguntas frecuentes de cetesdirecto; notas técnicas de Banco de México sobre Bonos de Desarrollo con tasa fija y Udibonos, disponibles en la documentación de la plataforma.