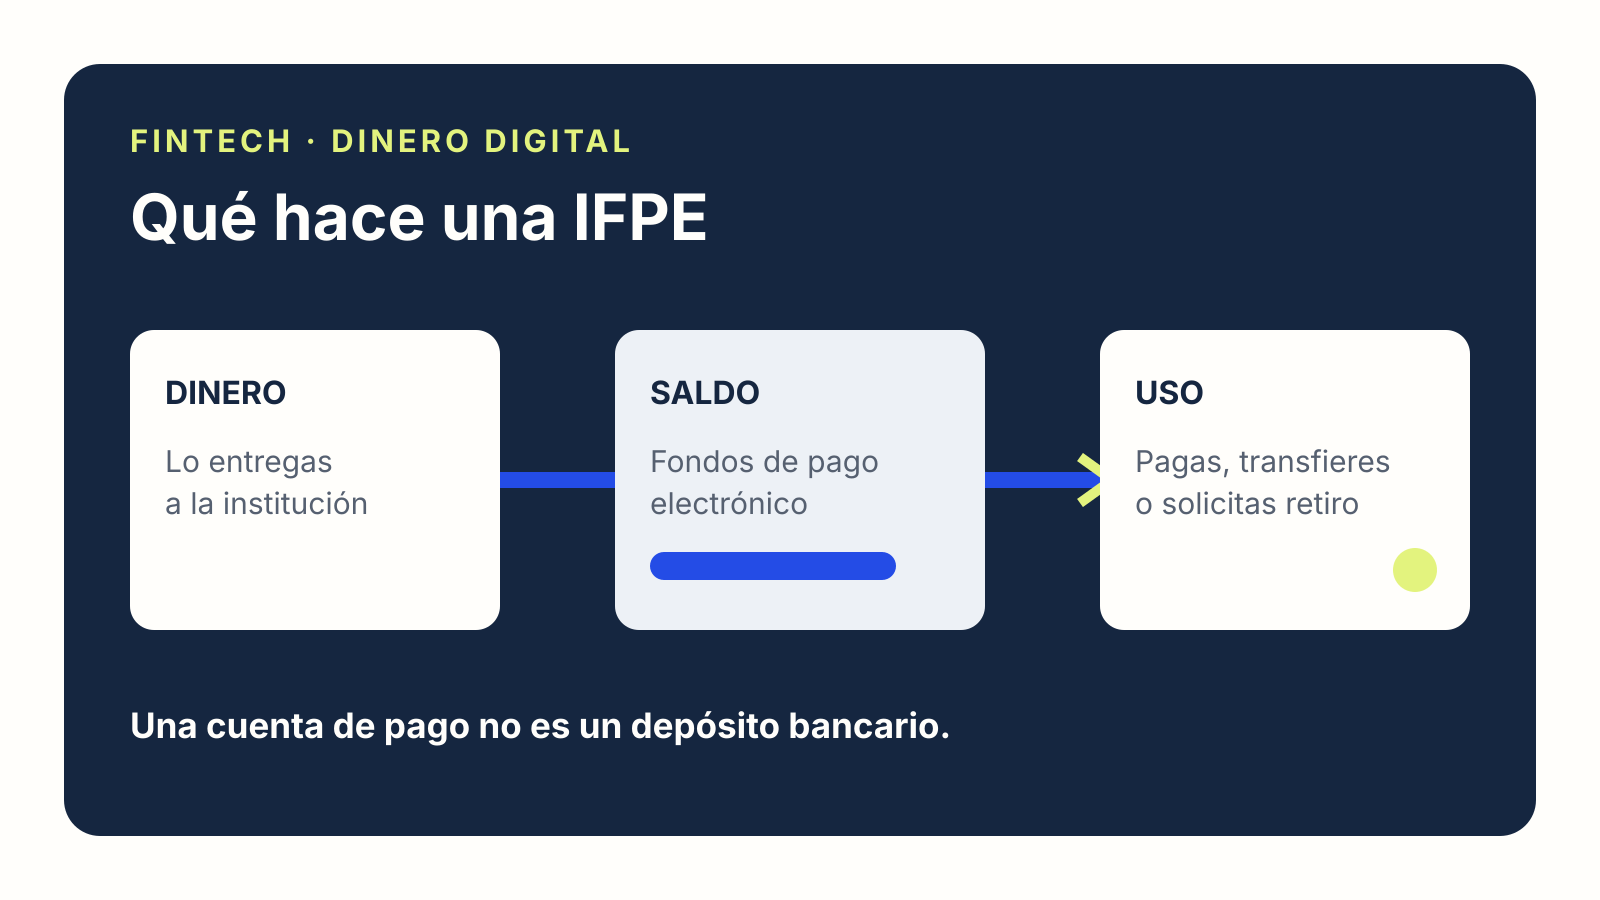
Qué es una IFPE: una institución autorizada para administrar fondos de pago electrónico, hacer pagos y transferencias. No es un banco ni convierte su saldo en un depósito bancario.
En México, una Institución de Fondos de Pago Electrónico necesita autorización de la CNBV. Su saldo no es un depósito bancario y la autorización no convierte al Gobierno en garante del dinero del cliente. Esa diferencia importa más que el diseño de la aplicación o la tarjeta que la acompaña.
Qué recibe el usuario cuando ingresa dinero
La Ley para Regular las Instituciones de Tecnología Financiera distingue entre el dinero entregado a la institución y los fondos de pago electrónico que esta registra a nombre del cliente. El artículo 23 describe un registro transaccional y una obligación de pago a cargo del emisor.
En una operación en pesos, la idea puede resumirse así: entregas dinero, la institución registra un saldo y utilizas ese saldo para ordenar pagos o pedir su devolución. El registro no es una criptomoneda por el simple hecho de aparecer en una aplicación.
Los artículos 22 y 29 de la Ley Fintech delimitan el servicio y aclaran que esos recursos no se consideran depósitos bancarios. Por eso conviene leer el nombre legal de la cuenta antes de llamarla cuenta de ahorro.
Qué puede hacer una IFPE
Su actividad central comprende emitir, administrar, transmitir y redimir fondos de pago electrónico. Puede llevar cuentas por cliente, transferir entre ellas y entregar el equivalente del saldo al solicitarse un retiro, dentro del marco legal y contractual.
La ley contempla también instrumentos para disponer del saldo y servicios relacionados con pagos. Que una institución pueda realizar una actividad no significa que todas las aplicaciones la ofrezcan, ni que cada función esté disponible sin condiciones.
Para saber qué contrataste, revisa tres documentos: el contrato de la cuenta, la relación de comisiones y las reglas del servicio que necesitas. Anota quién presta cada función. Una misma marca puede mostrar servicios de empresas distintas.
Por qué una tarjeta no demuestra que sea un banco
Una tarjeta es un instrumento de uso del dinero; por sí sola no identifica la figura jurídica que mantiene el saldo. El nombre de una red de tarjetas tampoco reemplaza la autorización de la entidad.
Hay un ejemplo concreto en la página contractual de albo. La empresa identifica su cuenta como un servicio de Inteligencia en Finanzas, IFPE, y separa otros servicios ofrecidos por socios comerciales independientes. El ejemplo sirve para leer responsabilidades, no como recomendación de ese producto.
La consecuencia práctica es revisar cada contrato por separado. Una autorización de la cuenta de pagos no se extiende automáticamente a una oferta de crédito, inversión o criptoactivos que aparezca al lado.
Protección del saldo: no equivale al IPAB
El artículo 11 de la Ley Fintech excluye una garantía del Gobierno Federal sobre los recursos y obligaciones derivados de estas operaciones. Además, el artículo 29 separa expresamente los fondos de pago electrónico de un depósito bancario.
No debe confundirse la regulación de una IFPE con el seguro de depósitos bancarios. Para entender el otro régimen, consulta qué protege el IPAB. No traslades esa cobertura a una aplicación solo porque permite recibir transferencias.
Eso tampoco significa que la institución pueda mezclar libremente el dinero de clientes con sus gastos. El artículo 46 exige segregación e identificación de los recursos. Son obligaciones de manejo y custodia, no una promesa de reembolso estatal ni de ausencia de problemas operativos.
Si la aplicación anuncia rendimientos
El artículo 29 prohíbe que la IFPE pague intereses, rendimientos o beneficios monetarios por el saldo mantenido. La propia página de albo distingue este saldo de los servicios de terceros.
Si ves una tasa en una aplicación, identifica dónde se mantiene ese dinero y con qué entidad contratas el producto que la genera. Pregunta si moverlo a esa opción cambia el contrato, la disponibilidad o el régimen de protección. No supongas que todos los apartados de una app tienen el mismo tratamiento.
Para comparar productos de ahorro, la GAT nominal y real explica una medida diferente. Una tasa anunciada, una autorización y una cobertura son datos distintos; ninguno sustituye a los otros.
Qué comprobar antes de usarla como cuenta principal
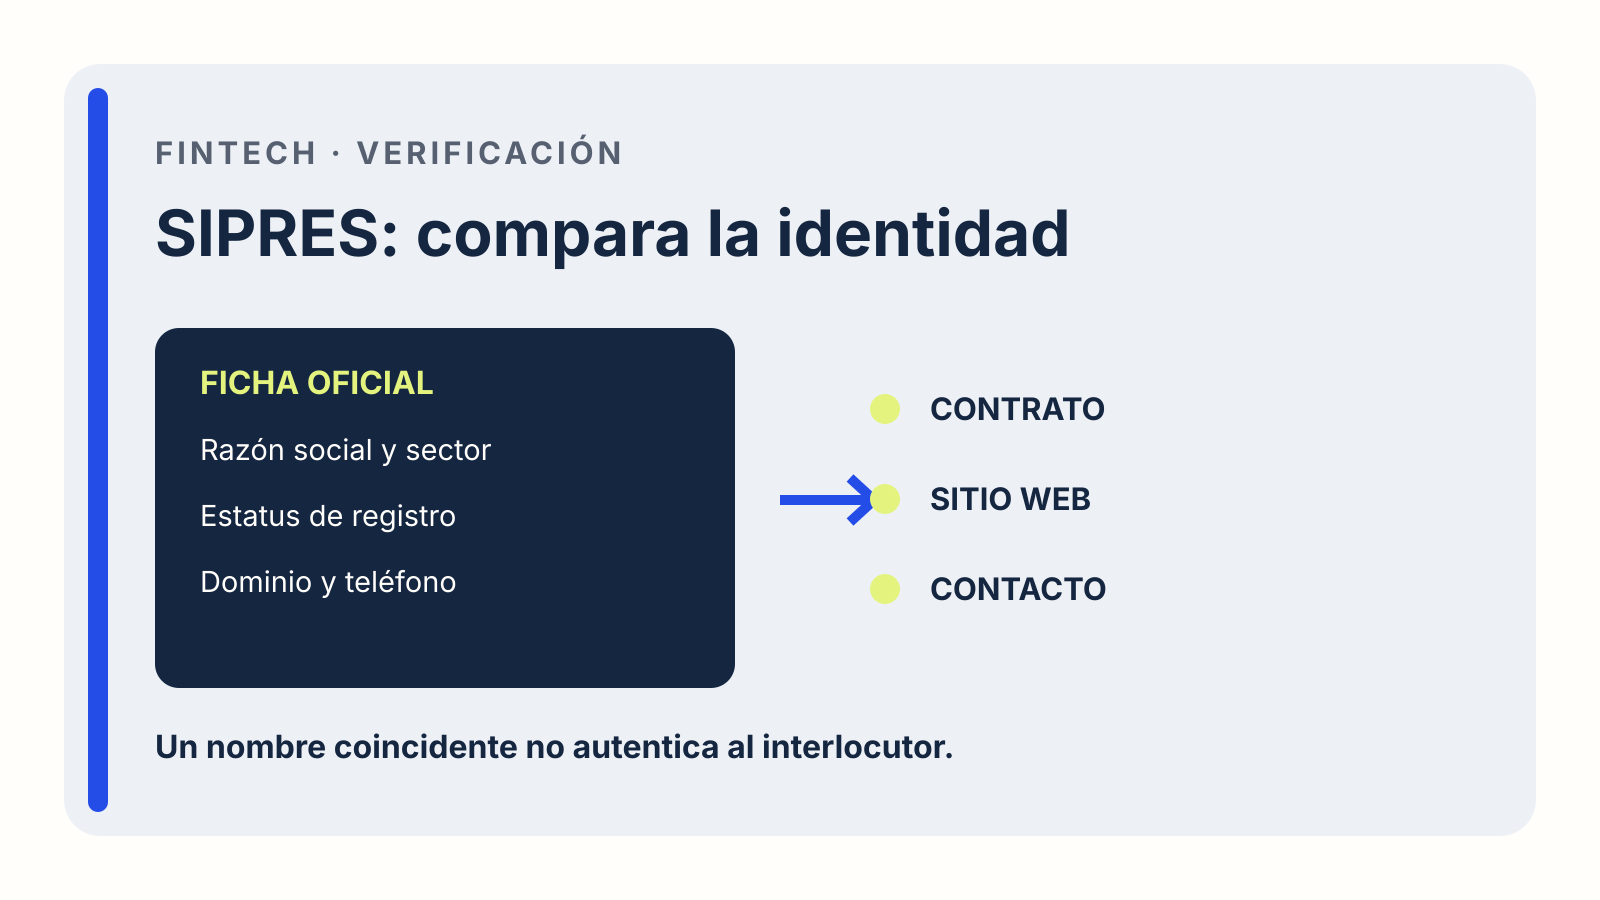
Empieza por la razón social completa. Contrástala con el listado oficial de entidades autorizadas de la CNBV y con el registro de la CONDUSEF. El nombre comercial puede ser más corto que el nombre jurídico.
Después revisa cómo retirar el saldo, qué límites corresponden a tu cuenta y qué operaciones tienen comisión. No copies el límite de otra aplicación: la ley prevé reglas diferenciadas y el contrato concreta el servicio que recibes.
Guarda el contrato y los comprobantes. El artículo 47 establece que las instituciones deben poner a disposición comprobantes o estados de cuenta electrónicos. Tenerlos permite identificar una operación y formular una aclaración sin depender únicamente de la pantalla de inicio.
Fuentes y alcance
Consulta documental: 27 de octubre de 2026. Ley Fintech, texto de la Cámara de Diputados con última reforma indicada del 14 de noviembre de 2025, artículos 4, 11, 22–29 y 44–47; albo, página contractual y separación de servicios. Esta guía explica la figura jurídica; no califica la solvencia de una empresa ni recomienda dónde mantener dinero.