Una stablecoin en dólares no es una cuenta en dólares. En México, un banco solo puede abrir una cuenta a la vista en dólares a una persona física que viva en la franja fronteriza norte o en Baja California y Baja California Sur. Una moneda estable ligada al dólar se compra en una plataforma, la emite una empresa y, para la ley mexicana, ni siquiera es un activo virtual. Esa diferencia define qué protección tienes y quién te debe el dinero.
Quién puede tener dólares en un banco mexicano
La Circular 3/2012 del Banco de México regula los depósitos en divisas. Su texto compilado permite dos tipos: depósitos a la vista pagaderos en México y depósitos a plazo pagaderos en el extranjero (artículo 45).
El artículo 46 limita quién puede abrirlos:
- Depósitos a la vista en dólares: personas físicas con domicilio en una franja de 20 kilómetros paralela a la frontera norte o en los estados de Baja California y Baja California Sur; personas morales con domicilio en el país; y representaciones de gobiernos extranjeros, organismos internacionales y su personal acreditado.
- Depósitos a plazo pagaderos en el extranjero: solo personas morales con domicilio en México.
El banco debe pedirte documentos que prueben que estás en alguno de esos supuestos. Fuera de ellos, una persona física no puede tener una cuenta de cheques o de débito en dólares en un banco del país.
Qué es, para la ley, una stablecoin en dólares
Monedas como USDT o USDC son lo que las autoridades mexicanas describen como una unidad digital de valor asociada a una moneda fiduciaria, en este caso el dólar. La ley las trata de forma distinta a bitcoin.
El artículo 30 de la Ley Fintech define el activo virtual y aclara que “en ningún caso” lo es la moneda de curso legal, las divisas “ni cualquier otro activo denominado en moneda de curso legal o en divisas”. Una moneda estable denominada en dólares cae en esa exclusión.
En su comunicado conjunto del 28 de junio de 2021, Banco de México, la Secretaría de Hacienda y la CNBV explicaron cómo las ven: unidades de valor que generan “un derecho de cobro sobre el emisor” y que se emiten a cambio de dinero. Por eso consideran que emitirlas “no es distinta a la actividad de captación”, reservada a entidades financieras reguladas. El mismo comunicado afirma que en México no se ha autorizado ofrecer saldos en pesos o divisas mediante estos esquemas y que, sin las autorizaciones correspondientes, nadie puede captar recursos en el país emitiendo u ofreciendo “monedas estables”.
En la práctica, tener USDT o USDC significa tener un derecho frente a su emisor y, mientras el saldo esté en una plataforma, frente a esa plataforma.
Los bancos no te las pueden custodiar
La Circular 4/2019 del Banco de México permite a bancos e instituciones de tecnología financiera usar activos virtuales solo en operaciones internas y con autorización previa. Excluye de esa autorización los servicios de intercambio, transmisión o custodia prestados directamente a clientes. El comunicado de 2021 lo repite: las instituciones financieras del país no están autorizadas a ofrecer al público operaciones con activos virtuales.
Por eso las monedas estables se compran y se guardan fuera del sistema bancario, en plataformas de intercambio o en una wallet propia. Las plataformas que operan con clientes en México tienen obligaciones de la ley antilavado, que explicamos en ley antilavado y criptomonedas.
Cuenta en dólares y stablecoin, lado a lado
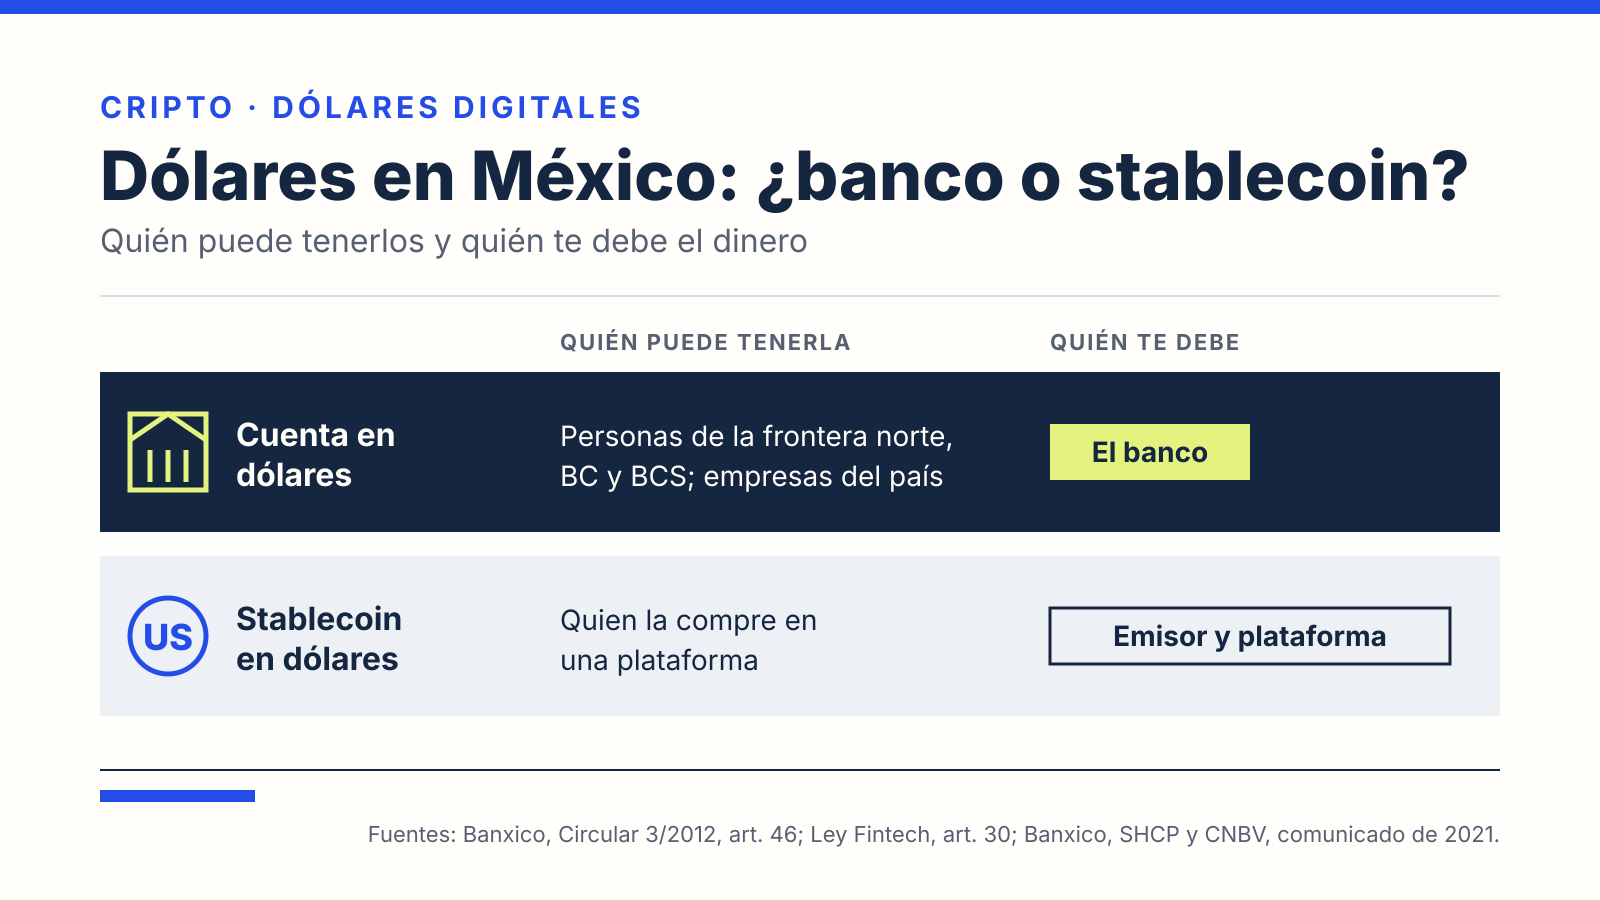
| Cuenta en dólares en un banco | Stablecoin en dólares | |
|---|---|---|
| Quién puede tenerla | Personas físicas de la franja fronteriza norte, Baja California y Baja California Sur; empresas del país | Cualquiera que la compre en una plataforma |
| Quién te debe el dinero | El banco | El emisor y, mientras el saldo esté ahí, la plataforma |
| Seguro de depósitos | Es un depósito bancario, la operación que garantiza el IPAB | No es un depósito bancario |
| Regla principal | Circular 3/2012, artículos 45 y 46 | Ley Fintech, artículo 30; Circular 4/2019; comunicado de 2021 |
La Ley de Protección al Ahorro Bancario define las obligaciones garantizadas por tipo de operación: el artículo 6o. se refiere a los depósitos, préstamos y créditos de los bancos, y el artículo 11 fija un tope de 400,000 UDIS por persona y por banco. Una moneda estable no es una obligación de un banco contigo, así que queda fuera, como explicamos en ¿el IPAB protege tus criptomonedas?.
Dólares y pesos al pagar en México
El artículo 8o. de la Ley Monetaria establece que la moneda extranjera no tiene curso legal en México, salvo que la ley diga otra cosa, y que las obligaciones de pago en moneda extranjera que se cumplen aquí se pagan entregando el equivalente en pesos al tipo de cambio del lugar y la fecha del pago. Cómo se calcula el tipo de cambio de referencia que publica Banxico lo explicamos en qué es el tipo de cambio FIX.
Para quien guarda dólares digitales, eso significa que tarde o temprano tendrá que convertirlos a pesos para pagar en el país, y esa conversión pasa por una plataforma y por su precio, no por un banco. Si vendes con ganancia, revisa también los efectos fiscales en impuestos de criptomonedas en México.
Qué revisar antes de comprar dólares digitales
- Quién emite la moneda y qué publica sobre sus reservas. La moneda estable ligada al peso funciona con la misma lógica; lo explicamos en stablecoin del peso mexicano.
- Quién la custodia. Si la dejas en una plataforma, lee los términos: quién controla las claves y qué pasa con tu saldo si la empresa deja de operar.
- Cuánto cuesta entrar y salir. Compara el precio de compra y de venta en pesos con el tipo de cambio del día, además de las comisiones de retiro.
- Si tienes una alternativa bancaria. Si vives en la franja fronteriza norte o en Baja California y Baja California Sur, una cuenta bancaria en dólares es una opción regulada que la Circular 3/2012 sí contempla.
Este artículo describe el marco legal; no recomienda comprar ni vender ningún activo.