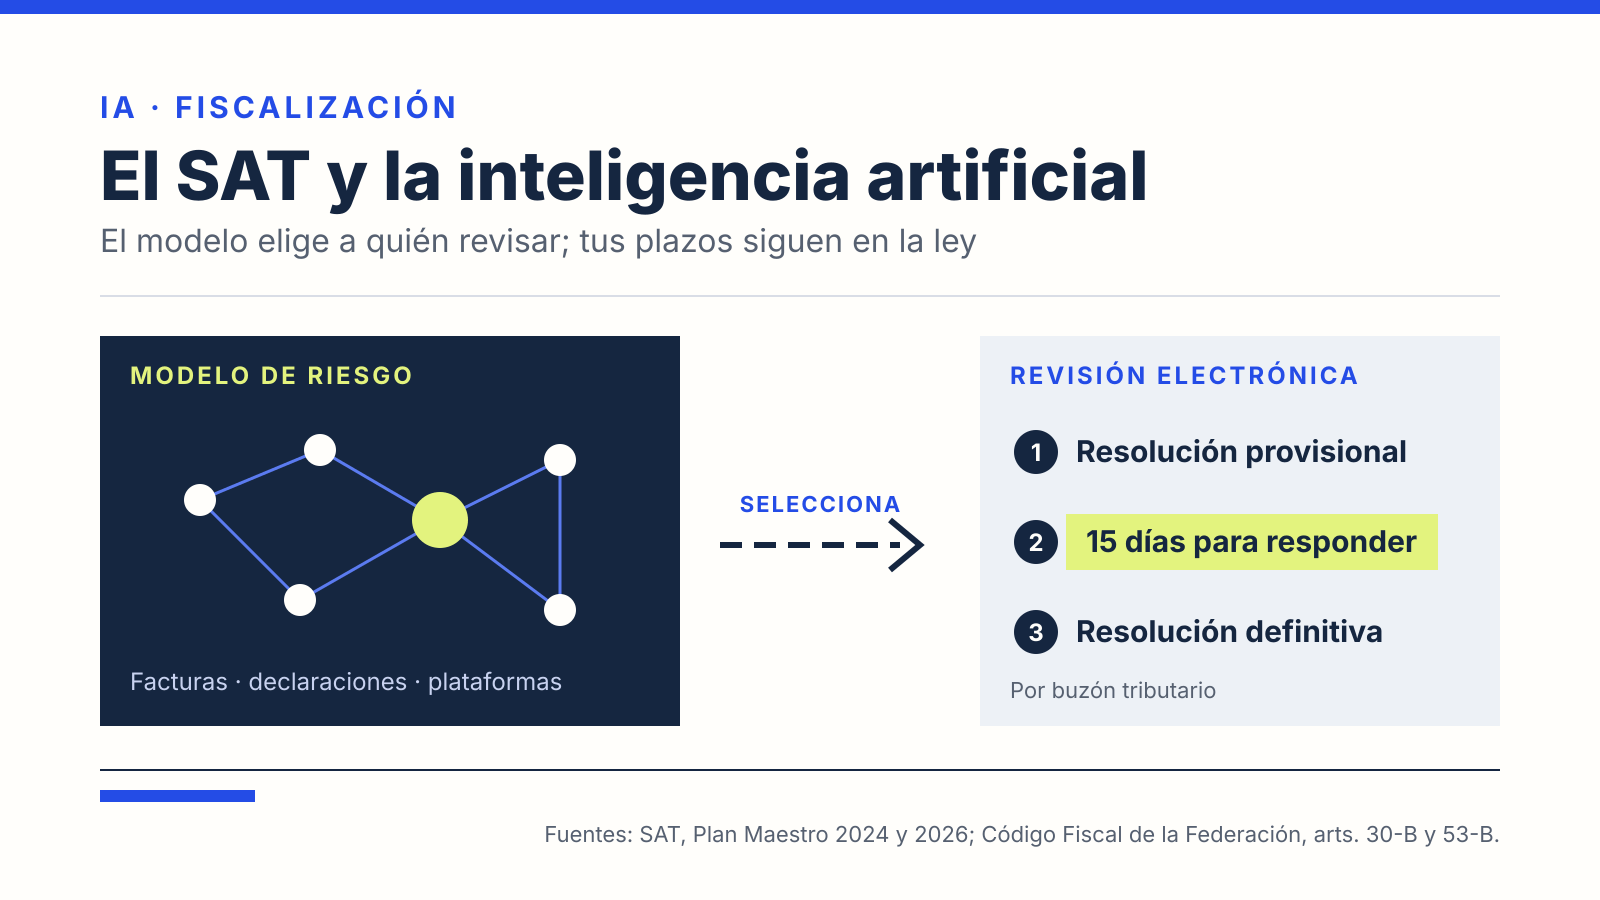
El SAT usa inteligencia artificial para elegir a quién revisar. Su Plan Maestro 2024 anunció modelos de aprendizaje automático y analítica de grafos para clasificar contribuyentes de riesgo y detectar facturas inconsistentes. Lo que pasa después de esa selección no cambió: la revisión sigue los pasos y plazos del Código Fiscal de la Federación, y en cada uno tienes derecho a responder.
Qué ha dicho el SAT sobre la inteligencia artificial
La referencia oficial más clara está en el Plan Maestro 2024, que el SAT presentó el 22 de enero de 2024. En su apartado de fiscalización, el documento dice que implementaría “modelos de analítica de grafos y machine learning (aprendizaje automático)” con tres fines:
- Clasificar a los contribuyentes de riesgo.
- Identificar redes complejas de elusión y evasión, es decir, grupos de empresas y personas que operan entre sí.
- Detectar inconsistencias en CFDI asociadas con el contrabando y con empresas fachada.
El mismo plan menciona el “uso de inteligencia artificial para una mejor planeación en los procesos de recaudación” y enumera los rubros que esas herramientas revisarían: actividades vulnerables, saldos a favor de IVA aplicados de forma improcedente, impuestos de comercio exterior e internos, mercado de combustibles, operaciones simuladas, simulación de pensiones y tercerización del pago de nóminas.
La analítica de grafos trata a cada contribuyente como un punto y a cada factura como una línea entre dos puntos. Así se ven cadenas que una revisión aislada no muestra, por ejemplo una empresa que factura a muchas otras que a su vez no tienen empleados ni operaciones reales.
Qué cambió con el Plan Maestro 2026
El Plan Maestro 2026, difundido con el comunicado 06/2026 del 26 de enero de 2026, fija una meta de recaudación de 5.8 billones de pesos. No usa las palabras “inteligencia artificial”, pero habla de “fiscalización inteligente contra la evasión y el contrabando” y promete que las revisiones se enfocarán en quienes presentan irregularidades y no en quienes cumplen a tiempo.
El plan enumera las conductas que llevarán a una auditoría. Entre ellas están operar con factureras o nomineras, presentar pérdidas fiscales recurrentes, simular deducciones, no declarar ingresos, abusar de estímulos fiscales, no pagar retenciones de empleados, operar a través de paraísos fiscales, pedir devoluciones improcedentes y pagar una tasa efectiva menor que la de tu sector. Varias de esas señales salen de cruzar datos que el SAT ya tiene: facturas emitidas y recibidas, declaraciones y retenciones.
Para quien compró facturas declaradas falsas, el plan da 30 días para corregir su situación; si no lo hace, se le suspende la facturación.
Más datos para cruzar: plataformas digitales
Desde la reforma publicada en el Diario Oficial de la Federación el 7 de noviembre de 2025, el artículo 30-B del Código Fiscal de la Federación obliga a las plataformas que dan servicios digitales en los términos de la Ley del IVA a permitir al SAT, “en forma permanente, el acceso en línea y en tiempo real” a la información que sirva para comprobar el cumplimiento de obligaciones fiscales. Si no lo hacen, se puede bloquear temporalmente su servicio en México.
El mismo artículo prevé convenios con la Agencia de Transformación Digital y Telecomunicaciones para la gestión tecnológica o el análisis de datos. Si vendes, rentas o das servicios por una plataforma, conviene que lo que facturas y declaras coincida con lo que la plataforma registra, porque esa comparación ahora puede hacerse de forma continua.
Lo que no cambia: tus plazos y tu derecho a responder
Un modelo puede marcar tu caso, pero el SAT tiene que actuar mediante los procedimientos de la ley. El más ligado al cruce automático de datos es la revisión electrónica de la fracción IX del artículo 42 del Código Fiscal. El artículo 53-B fija sus reglas:
- Resolución provisional. El SAT te da a conocer, con la información que tiene, los hechos que considera irregulares. Puede acompañarla de un oficio de preliquidación con el cálculo de lo que según él debes.
- Quince días para responder. Puedes presentar pruebas para desvirtuar los hechos. Si los aceptas, puedes corregirte en ese plazo pagando las contribuciones omitidas con sus accesorios y una multa de 20% de lo omitido.
- Un segundo requerimiento o datos de terceros. Si la autoridad necesita verificar algo más, puede pedirte información adicional, con diez días para contestar, o pedirla a un tercero; en ese caso debe mostrártela y darte diez días para opinar.
- Resolución. La autoridad tiene hasta 40 días para emitirla y, en general, seis meses desde la resolución provisional para concluir el procedimiento.
Todo se notifica y se contesta por el buzón tributario, y el artículo 53-B advierte que, si dejas pasar los plazos, se pierde el derecho a hacer valer lo que te convenga. Por eso importa tener vigente tu e.firma y revisar el buzón aunque no esperes nada.
Qué puedes hacer
- Revisa tus facturas recibidas. Una factura de un proveedor que después aparezca como facturera puede ser justo el tipo de señal que el SAT busca con estos modelos.
- Concilia lo que declaras con tus constancias. Lo que presentas debe coincidir con las constancias de quienes te retienen impuestos. En el caso de los intereses, te explicamos cómo leer la constancia de intereses en la declaración anual; si tienes criptomonedas, también conviene saber qué datos llegarán con el CARF.
- Responde dentro del plazo. Una resolución provisional no es una sentencia: es la versión del SAT con los datos que tiene, y el procedimiento existe para que aportes los tuyos.
- Pide orientación gratuita. La Procuraduría de la Defensa del Contribuyente (Prodecon) recibe quejas contra actos del SAT y, según el artículo 3 de su ley orgánica, presta sus servicios de forma gratuita.
En qué van las propuestas para regular la inteligencia artificial en el país lo explicamos en ley de inteligencia artificial en México.