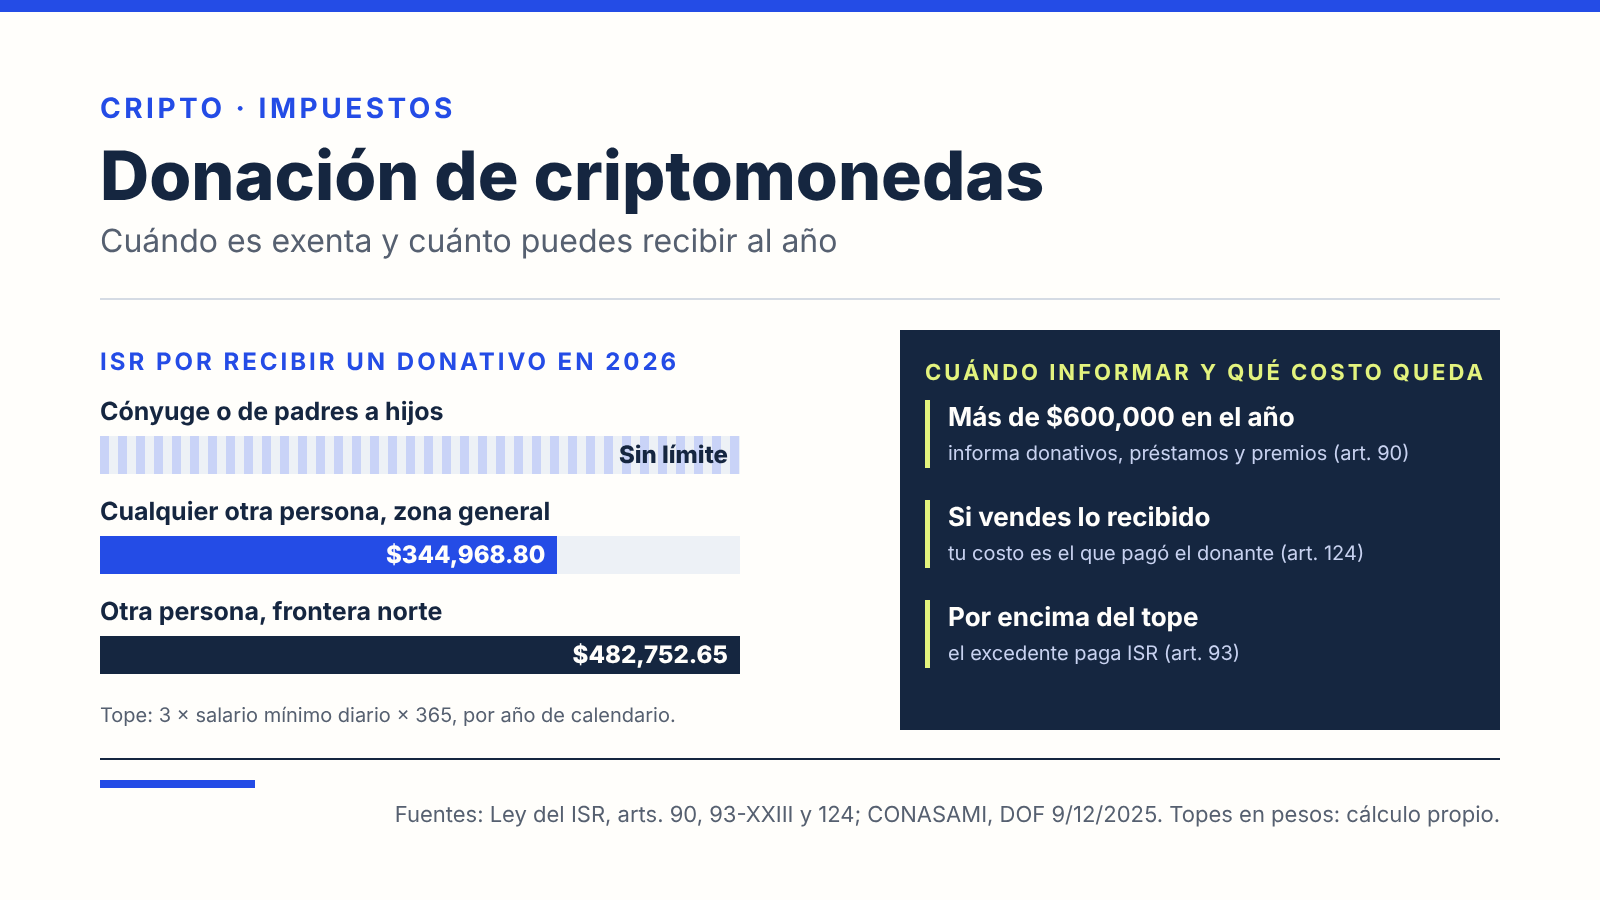
Una donación de criptomonedas en México no siempre paga ISR. Entre cónyuges y de padres a hijos la Ley del ISR la exenta sin límite; entre otras personas, solo hasta tres veces el salario mínimo general elevado al año: $344,968.80 en 2026 en la zona general. El excedente paga impuesto, y si lo recibido en el año pasa de $600,000 hay que informarlo en la declaración anual.
Qué dice la ley sobre un donativo
La Ley del ISR no menciona las criptomonedas, pero su artículo 90 obliga a pagar impuesto a quien obtenga ingresos «en efectivo, en bienes, […] en crédito, en servicios […] o de cualquier otro tipo». Una donación en criptomonedas se lee, por lo tanto, como cualquier otro donativo. El artículo 93, fracción XXIII, enumera cuáles están exentos:
| Quién te dona | Qué dice la fracción XXIII | ISR por recibirla |
|---|---|---|
| Tu cónyuge, o tus padres, abuelos u otros ascendientes en línea recta | Inciso a): «cualquiera que sea su monto» | Exenta |
| Tus hijos, nietos u otros descendientes en línea recta | Inciso b): siempre que los bienes recibidos no se enajenen o se donen por el ascendiente a otro descendiente en línea recta sin limitación de grado | Exenta si se cumple esa condición |
| Cualquier otra persona | Inciso c): si el valor total de los donativos recibidos en un año de calendario no excede de tres veces el salario mínimo general del área geográfica del contribuyente elevado al año | Exenta hasta el tope; por el excedente se paga ISR |
La condición del inciso b) es técnica. Si vas a recibir criptomonedas de un hijo y piensas venderlas o pasarlas a otro descendiente, consúltalo antes con un contador.
Cuánto es el tope en pesos en 2026
El salario mínimo general vigente desde el 1 de enero de 2026 es de $315.04 diarios en la zona general y de $440.87 en la Zona Libre de la Frontera Norte, según la resolución de la Comisión Nacional de los Salarios Mínimos publicada en el Diario Oficial de la Federación el 9 de diciembre de 2025. Multiplicando por tres y por 365 días, el tope del inciso c) queda así (cálculo propio):
| Área geográfica | Salario mínimo diario | Tope anual de donativos exentos |
|---|---|---|
| Zona general | $315.04 | $344,968.80 |
| Zona Libre de la Frontera Norte | $440.87 | $482,752.65 |
El tope es por año de calendario y por todos los donativos que recibas bajo ese inciso, no por cada regalo.
Ejemplo ilustrativo (cifras inventadas, zona general): una amiga te regala criptomonedas que valían $200,000 en marzo y otras que valían $200,000 en septiembre. El total del año es de $400,000, y supera por $55,031.20 el tope de $344,968.80. Ese excedente es el que se pagaría como ingreso en los términos del Título IV de la ley. El cálculo real del impuesto depende del resto de tus ingresos del año.
La ley no fija un método para valuar criptomonedas recibidas. Una práctica prudente es guardar la cotización en pesos que muestra la plataforma el día en que las recibiste.
Cuándo informar al SAT
El artículo 90 obliga a las personas físicas residentes en México a informar en su declaración anual sobre los préstamos, los donativos y los premios obtenidos en el año, siempre que, en lo individual o en conjunto, excedan de $600,000. Es una obligación de informar: no significa que ese monto pague impuesto.
Esta regla es distinta de la del artículo 150, que pide declarar los ingresos exentos cuando el total del año pasa de $500,000. Ese artículo nombra la herencia (fracción XXII) pero no los donativos de la fracción XXIII; para estos aplica el umbral de $600,000 del artículo 90.
Informar importa por otra razón. El artículo 91 prevé que, cuando las erogaciones de una persona superan sus ingresos declarados, la autoridad pueda tratar la diferencia como ingreso omitido, y menciona de forma expresa los préstamos y donativos que no se declaren o informen. Cómo funciona esa revisión lo explicamos en discrepancia fiscal y criptomonedas.
Quién dona y qué pasa si después se venden
Para quien dona, el artículo 119 señala que no se consideran ingresos por enajenación los que deriven de la transmisión de propiedad de bienes por donación. Donar no genera, por esa vía, una ganancia gravada para el donante.
Para quien recibe y más tarde vende, el artículo 124 indica que, en bienes adquiridos por donación, el costo de adquisición es el que pagó el donante y la fecha de adquisición es la que correspondió a este. Por eso conviene pedirle el historial: fechas, montos y comisiones de sus compras. Cómo se calcula el impuesto de la venta lo explicamos en impuestos de criptomonedas en México, y el caso parecido de una herencia en herencia de criptomonedas en México.
Antes de donar o recibir
- Pide el historial de compra. Será tu costo de adquisición si vendes después.
- Guarda la evidencia. Cotización en pesos, fecha y hora, y el comprobante de la plataforma o el identificador de la transacción.
- Suma todo lo del año. El tope aplica al total de donativos recibidos, no a cada uno.
- Revisa tu caso con un contador. Este texto trata el ISR de personas físicas y no analiza el IVA, impuestos locales ni los requisitos civiles de una donación.