Desde julio de 2026 la CNBV permite que los bancos usen el reconocimiento facial, y no solo la huella dactilar, para comprobar quién eres. La resolución se publicó en el Diario Oficial de la Federación el 1 de julio y exige que la captura detecte intentos de suplantación, lo que en el sector se conoce como prueba de vida. Esta guía explica qué cambió, qué datos puede guardar tu banco y qué no puede hacer con ellos.
Qué cambió con la resolución de la CNBV
La Resolución que modifica las Disposiciones de carácter general aplicables a las instituciones de crédito (biométricos) lleva fecha del 25 de junio de 2026 y se publicó en el Diario Oficial de la Federación el 1 de julio. Entró en vigor al día siguiente de su publicación, y los bancos tienen hasta 90 días hábiles, contados desde esa entrada en vigor, para ajustarse.
El texto explica el motivo: las Disposiciones ya preveían la huella dactilar para verificar la identidad de quien se presenta en una sucursal, pero no contemplaban la verificación por biometría facial, aunque el artículo 310 ya aceptaba los datos biométricos como mecanismo de autenticación. La resolución reforma los artículos 51 Bis, 51 Bis 2, 51 Bis 3, 51 Bis 4 y 51 Bis 5 y sustituye el Anexo 71, que ahora cubre huella y rostro.
Según el artículo 51 Bis, la verificación se pide a quien solicita de manera presencial operaciones pasivas ligadas a Cuentas Bancarias Nivel 4, o bien operaciones activas, de servicios o medios de pago ligados a Cuentas Nivel 3 y 4. Qué puedes hacer con cada nivel lo explicamos en cuentas de nivel 1, 2, 3 y 4.
Cómo se comprueba tu rostro: 90% de coincidencia con el INE o la SRE
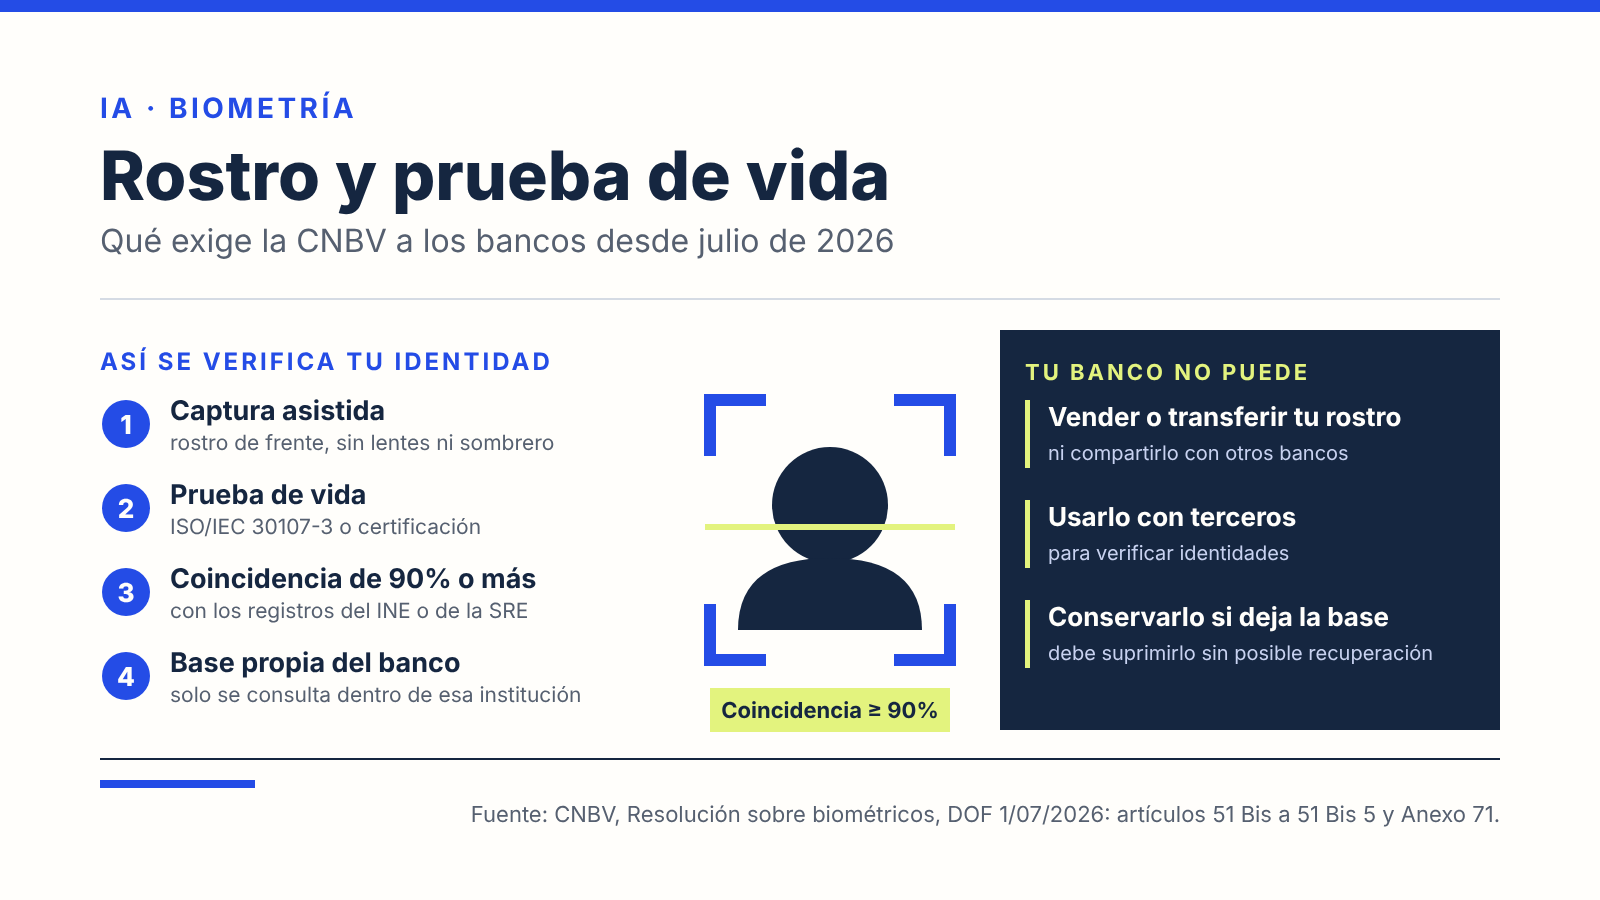
El artículo 51 Bis 4 pide verificar en línea que la información biométrica de la persona que presenta su credencial para votar coincida, al menos, en 90% con los registros del INE. Si presenta pasaporte o matrícula consular, la comparación es con los registros de la Secretaría de Relaciones Exteriores y también debe coincidir en 90% como mínimo.
El mismo artículo agrega una condición que describe la idea de la prueba de vida: los lectores y las aplicaciones del banco deben asegurar que la información biométrica se obtenga directamente de la persona titular, evitando el registro de datos que provengan de un mecanismo que pretenda simular la información biométrica de otra persona. En la práctica, eso significa comprobar que quien está frente a la cámara es una persona real y no una foto, una grabación o una máscara.
Qué exige el Anexo 71 para capturar tu rostro
El anexo fija requisitos obligatorios para la primera captura de la biometría facial, que es asistida por personal del banco. Esto es lo que más se nota como cliente:
| Requisito del Anexo 71 | Qué pide |
|---|---|
| Suplantación de identidad | Cumplir la norma ISO/IEC 30107-3 o contar con una certificación de verificación facial |
| Imagen | 2D, frontal, completa, a color de 24 bits, con una distancia entre ojos de al menos 90 píxeles |
| Postura y expresión | Debe permitir una rotación de al menos ±5° y expresión neutral, sin sonrisas ni guiños, mirando a la cámara |
| Lentes y accesorios | No se permite armazón de lentes; solo accesorios médicos, sin sombreros ni nada que cubra el rostro |
| Iluminación y fondo | Iluminación equilibrada en todo el rostro; fondo claro y uniforme como opción recomendada |
| Duplicados | Validar que ese rostro no esté ya registrado con otra persona, según el estándar NIST FRVT 1:N |
El anexo no dice qué gesto te pedirá una aplicación para comprobar que estás presente, como parpadear o girar la cabeza. Fija el requisito de certificación contra la suplantación y deja el método a cada institución.
Qué puede hacer tu banco con tu rostro y qué no
Los bancos pueden formar su propia base de datos biométrica, pero solo después de verificar la coincidencia con los registros del INE, de la SRE, de la autoridad fiscal u otra dependencia federal que dé ese servicio, y de conservar evidencia de esa verificación. El artículo 51 Bis 2 también fija límites claros:
- No se vende ni se comparte. La información no puede ser enajenada, vendida, transferida, compartida ni usada bajo esquemas de intercambio o interoperabilidad entre instituciones ni con terceros para verificar identidades.
- Solo contra la base de cada banco. Las verificaciones se hacen únicamente contra la información que obra en la base de esa institución.
- Se avisa a la CNBV. Cada banco informa cuándo empieza a usar la base y cuándo deja de hacerlo, con el formato del Anexo 75.
- Se borra al dejar de usarla. Si la institución deja de usar la base, debe suprimir los datos con procedimientos que impidan su recuperación y conservar la evidencia.
- La CNBV puede suspenderla. Si el incumplimiento de los requisitos técnicos, operativos y de seguridad es grave o reiterado, puede ordenar la suspensión parcial o total del uso de la base.
El Anexo 71 añade medidas de seguridad mínimas: separar lógicamente la base, almacenarla en infraestructura dedicada, cifrarla al transmitirla o guardarla, controlar los accesos y hacer pruebas de penetración.
Lo que la norma no resuelve
El texto de esta resolución no contiene montos en pesos; qué operaciones exigen verificar la identidad siguen definidas en los artículos 51 Bis y 51 Bis 1 de las Disposiciones. Tampoco dice que un algoritmo de rostro sea infalible. En la evaluación del NIST de 2019 sobre reconocimiento facial, muchos algoritmos tuvieron tasas de falsos positivos muy distintas entre grupos demográficos, aunque algunos de los más precisos no mostraron diferencias detectables. Lo explicamos en sesgo en la inteligencia artificial.
Si no puedes dejar tus datos biométricos por una condición física, el artículo 51 Bis 4 obliga a los bancos a prever mecanismos y procedimientos documentados para esos casos, y a dejarlo asentado en tu expediente.
Qué puedes hacer como cliente
- Pregunta antes de dar tu rostro. Pide al banco cómo guarda la información biométrica y para qué operaciones la usa.
- Conoce tus derechos. Si quieres corregir o cancelar tus datos, revisa cómo ejercer los derechos ARCO; el banco puede tener que conservar algunos datos por otras normas.
- Pide revisión humana. Si el sistema no te reconoce, solicita que una persona valide tu identidad con tus documentos.