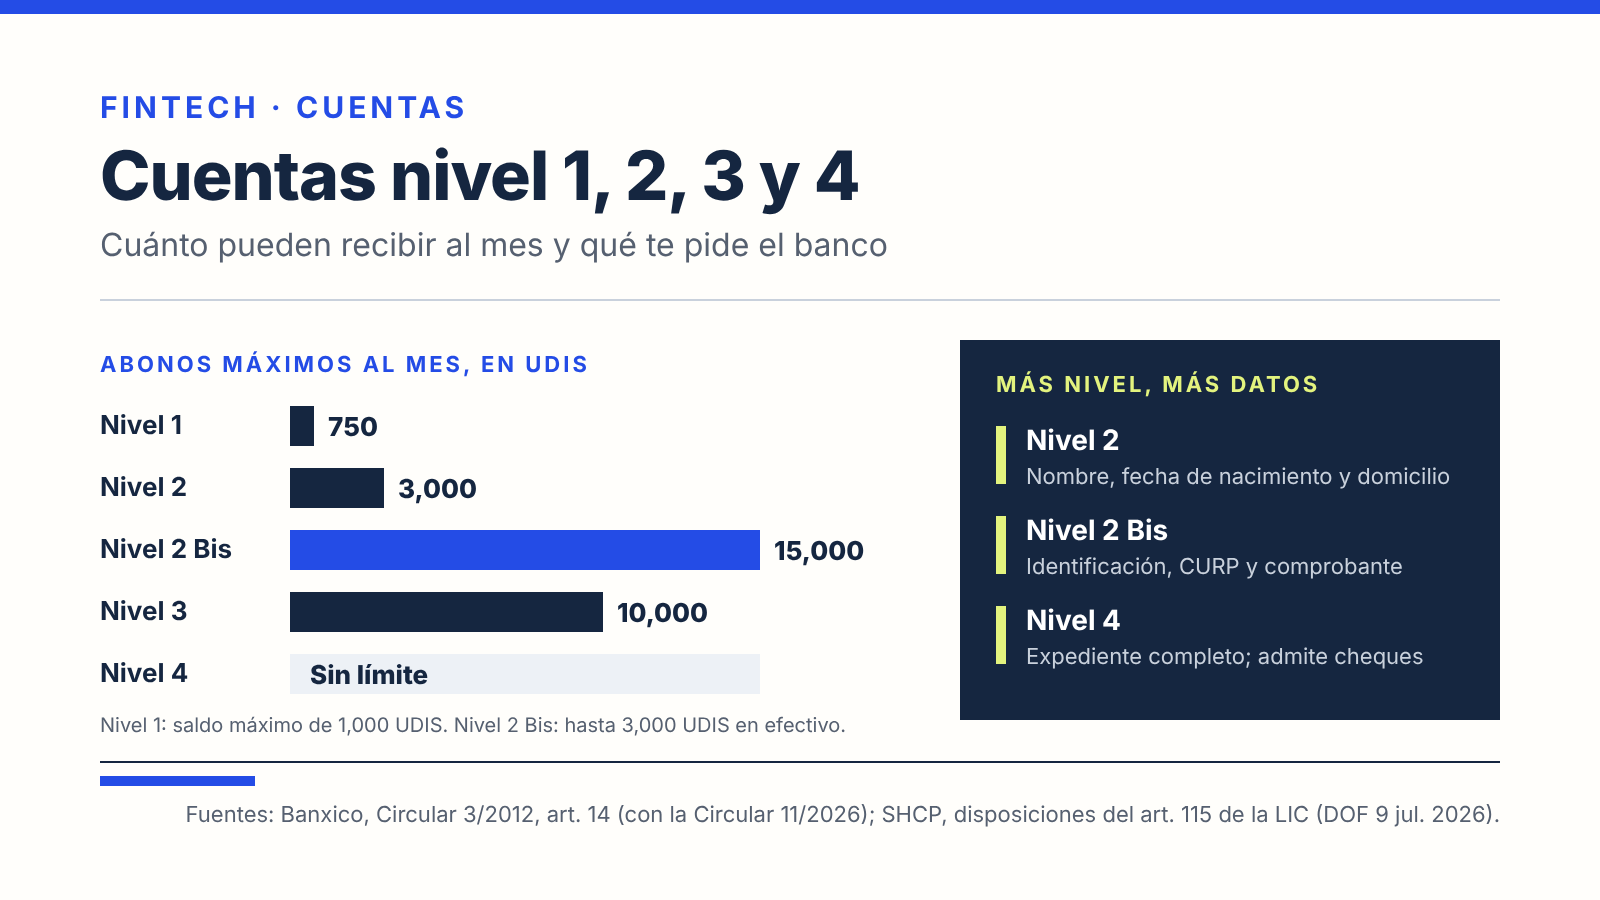
En México, las cuentas bancarias de débito se dividen en niveles según los datos y documentos que entregaste al abrirlas; cada nivel tiene un tope de dinero que puede entrar al mes. Banco de México fija esos topes en UDIS: 750 en el nivel 1, 3,000 en el nivel 2, 15,000 en el nuevo nivel 2 Bis, 10,000 en el nivel 3 y sin límite en el nivel 4. Con la UDI del 31 de octubre de 2026, el tope del nivel 2 en noviembre equivale a 26,624.86 pesos.
Quién fija los niveles
Los niveles están en la Circular 3/2012 de Banco de México, que regula las cuentas de depósito a la vista. Su artículo 14 dice que se clasifican en niveles “dependiendo de los requisitos para la apertura”, y remite a las disposiciones de Hacienda sobre el artículo 115 de la Ley de Instituciones de Crédito, que son las reglas de identificación de clientes.
Dicho de otra forma: Banxico pone el tope y Hacienda dice qué tiene que pedirte el banco para cada nivel. A menos datos, menos dinero puede recibir la cuenta.
Desde junio de 2026 hay cinco niveles, no cuatro. La Circular 11/2026, publicada en el DOF el 17 de junio de 2026 y vigente desde el día hábil bancario siguiente, agregó el nivel 2 Bis.
Límites de cada nivel
El tope se mide sobre los abonos, es decir, sobre lo que entra a la cuenta en un mes calendario, no sobre el saldo (salvo en el nivel 1).
| Nivel | Abonos al mes | Equivalente con la UDI del 31 oct. 2026 | Otras reglas |
|---|---|---|---|
| 1 | 750 UDIS | $6,656.21 | El saldo nunca puede pasar de 1,000 UDIS ($8,874.95). Solo personas físicas. |
| 2 | 3,000 UDIS | $26,624.86 | Hasta 6,000 UDIS más ($53,249.72) si provienen solo de subsidios de programas gubernamentales. Solo personas físicas. |
| 2 Bis | 15,000 UDIS | $133,124.29 | De ese total, solo 3,000 UDIS pueden ser depósitos en efectivo. Solo personas físicas mexicanas que residen en México. |
| 3 | 10,000 UDIS | $88,749.53 | Puede abrirse a personas físicas o morales. |
| 4 | Sin límite | — | Salvo el que pacte el banco con el cliente. |
Los pesos de la tabla son una conversión con el valor de la UDI del 31 de octubre de 2026, 8.874953 pesos, que Banco de México publicó en el DOF el 23 de octubre. No es una cifra fija: la circular ordena a los bancos tomar el valor de la UDI del último día del mes anterior, así que el tope en pesos sube un poco cada mes. Para entender por qué cambia la UDI, revisa qué son las UDIS y cómo se calcula su valor.
Al sumar los abonos del mes, el banco puede dejar fuera los intereses, las devoluciones de transferencias y las bonificaciones que él mismo te haga.
Llama la atención que el nivel 2 Bis admite más que el nivel 3. Así quedó en la circular: el 2 Bis es una cuenta para recibir pagos digitales con un límite alto de abonos, pero con poco espacio para efectivo.
Qué te pide el banco en cada nivel
Las reglas de identificación están en las Disposiciones de carácter general a que se refiere el artículo 115 de la Ley de Instituciones de Crédito. Hacienda las reformó con una resolución publicada en el DOF el 9 de julio de 2026 para incorporar el nivel 2 Bis.
- Nivel 2. El expediente puede integrarse solo con nombre y apellidos, fecha de nacimiento y domicilio. El nombre y la fecha de nacimiento deben salir de una identificación oficial o de alguno de los documentos que la norma admite en su lugar.
- Nivel 2 Bis. El banco debe recabar los datos completos de identificación de una persona física, copia de la identificación oficial y comprobante de domicilio si el domicilio no aparece en la identificación. No tiene que pedirte el RFC ni la e.firma. Debe verificar que los datos de tu identificación y de tu CURP coincidan, y si abres la cuenta a distancia, obtener una prueba de vida.
- Nivel 3. Si la cuenta se abre a distancia, el banco también debe verificar la coincidencia de los datos de un documento válido de identificación.
- Nivel 4. Es la cuenta con expediente completo. La propia Circular 3/2012 la usa como referencia de la documentación que el banco debe recabar conforme a esas disposiciones.
La resolución de julio dio a los bancos 18 meses para hacer los ajustes, así que no todos ofrecen todavía una cuenta 2 Bis.
Qué puedes hacer con cada cuenta
El nivel no solo cambia cuánto entra; también cambia cómo sale el dinero. Según el artículo 15 de la Circular 3/2012:
- En el nivel 1, los retiros se hacen con tarjeta de débito, en cajeros y terminales punto de venta. El banco no debe permitir disponer del dinero desde el celular u otro dispositivo electrónico.
- En los niveles 2, 2 Bis, 3 y 4, el banco decide los medios: transferencias, domiciliación y tarjeta de débito.
- Solo el nivel 4 admite cheques.
El banco debe asignar una CLABE a las cuentas de nivel 2, 2 Bis, 3 y 4 (artículo 17 Ter). En esos mismos niveles, si lo pides, debe asociar tu número de celular para recibir transferencias, que es lo que usa DiMo para enviar dinero con un número de celular.
Dos casos prácticos:
- Cuentas para adolescentes. El artículo 24 Bis dice que, cuando son depósitos a la vista, solo pueden ser de nivel 2.
- Portabilidad de nómina. La cuenta que recibe tu sueldo debe ser de nivel 4; una de nivel 2, 2 Bis o 3 sirve si el banco te pide la misma documentación que para un nivel 4 (artículo 76). El trámite completo está en portabilidad de nómina.
Cómo saber de qué nivel es tu cuenta
El nivel lo define el banco al abrirla, con base en lo que entregaste. Para confirmarlo, revisa el contrato o la carátula de la cuenta, o pregúntalo en la app o en la sucursal. Si recibes tu sueldo, pagos de clientes o transferencias frecuentes, compara la suma de lo que entra en un mes con el tope de tu nivel. Para recibir más, necesitas una cuenta de un nivel superior, lo que implica entregar más datos y documentos.