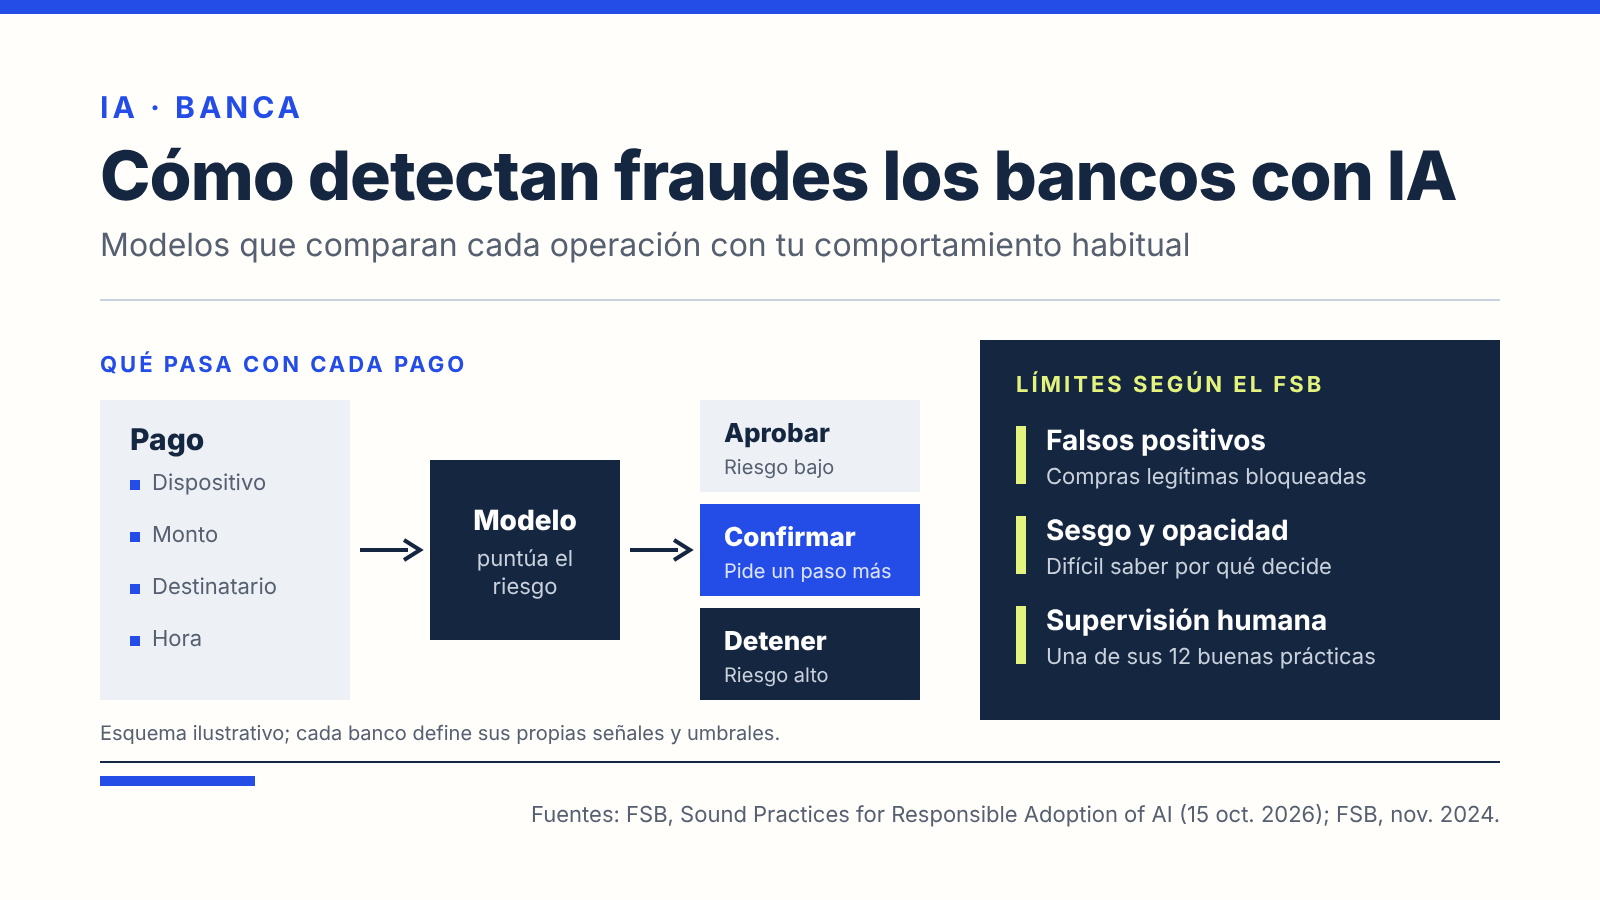
Los bancos usan inteligencia artificial para detectar fraudes sobre todo en una tarea: revisar cada pago en el momento en que ocurre y decidir si se parece al comportamiento normal del cliente. Los modelos de aprendizaje automático asignan un nivel de riesgo a cada operación y, según ese puntaje, el banco la deja pasar, pide una confirmación o la detiene. El Consejo de Estabilidad Financiera (FSB) describe este uso como uno de los más extendidos de la IA en el sector.
Qué dice el regulador internacional
El FSB coordina a nivel internacional el trabajo de las autoridades financieras nacionales y de los organismos que fijan normas para el sector. En su informe de buenas prácticas para adoptar la IA de forma responsable, publicado el 15 de octubre de 2026, señala que bancos y proveedores de pagos de distintos tamaños «usan ampliamente» modelos de aprendizaje automático para prevenir fraudes en transacciones de pago. Según el informe, estas herramientas permiten analizar en tiempo real grandes volúmenes de operaciones y detectar más rápido la actividad sospechosa.
No es una novedad: el FSB ya había identificado la detección de fraude como un uso clave de la IA en su informe de 2017. En su informe de noviembre de 2024 añadió que estos sistemas se han extendido a investigaciones de lavado de dinero, evasión de sanciones, evasión fiscal, estafas y cuentas «mula», las que se usan para mover dinero robado.
Cómo funciona la detección
La idea de fondo es comparar cada operación con un patrón. El banco conoce tu historial: dónde compras, a qué hora, desde qué dispositivo, cuánto sueles gastar. Un modelo entrenado con operaciones legítimas y fraudulentas aprende qué combinaciones de señales suelen anteceder un fraude.
El FSB menciona técnicas de IA tradicional, como las redes neuronales y los bosques aleatorios (random forest), que mejoran la detección de anomalías y ayudan a encontrar relaciones ocultas entre transacciones. Una compra aislada puede parecer normal; varias compras pequeñas en comercios nuevos, desde un celular que el banco no conoce y minutos después de un cambio de contraseña, cuentan otra historia.
Un ejemplo ilustrativo, sin datos de un banco real:
| Señal de la operación | Lo habitual para el cliente | La operación nueva |
|---|---|---|
| Dispositivo | Su celular de siempre | Un equipo nunca usado |
| Monto | Compras de algunos cientos de pesos | Una transferencia de varios miles |
| Destinatario | Cuentas registradas hace meses | Una cuenta dada de alta hace minutos |
| Hora | Horario diurno | Madrugada |
Ninguna señal prueba nada por sí sola. Juntas elevan el puntaje de riesgo, y el banco puede pedir una confirmación en la app, llamar al cliente o retener la operación.
Más allá de las transacciones
El informe de 2026 describe otros frentes:
- Identidad. La IA se usa para verificar documentos y rostros al abrir cuentas, y cada vez más para detectar identidades sintéticas y ataques con deepfakes, a menudo en tiempo real.
- Reglas nuevas. El FSB cita el caso de un gran banco internacional, sin nombrarlo, cuyo sistema de IA vigila más de 80 millones de señales al día y propone nuevas reglas de detección. Analistas humanos revisan y aprueban cada regla antes de aplicarla. Según el informe, el sistema contribuyó a crear o actualizar tres cuartas partes de las reglas contra fraude con tarjeta y ayudó a reducir las pérdidas por fraude en más de 20% en el primer semestre de su año fiscal 2026 frente al mismo periodo de 2025.
- Investigaciones. Algunas instituciones usan IA generativa para cruzar información de varias fuentes y redactar los informes de investigación de delitos financieros.
Los límites: falsos positivos, sesgo y opacidad
Un modelo de fraude se equivoca de dos maneras. Un falso positivo bloquea una compra legítima; un falso negativo deja pasar un fraude. El FSB reporta que las autoridades han observado reducciones en ambos tipos de error gracias a la IA, pero no los elimina.
El mismo informe advierte sobre riesgos que tocan al cliente:
- Los modelos pueden repetir o amplificar los sesgos de los datos con que se entrenan.
- Los modelos complejos son difíciles de explicar: a veces no está claro por qué tomaron una decisión.
- El fraude cambia. En uno de sus casos de estudio, el FSB describe a un banco que prueba de forma continua su modelo de tarjetas para detectar si discrimina a ciertos consumidores y si las relaciones que aprendió siguen valiendo cuando los delincuentes cambian de táctica.
En su informe de 2024, el FSB apuntó al otro lado del problema: la IA generativa también la usan los estafadores, y la diferencia en la velocidad de adopción entre delincuentes e instituciones, sumada a la dificultad de detectar contenido falso, podría empeorar el fraude a corto plazo. Banco de México hizo un análisis parecido, que resumimos en los riesgos de la IA que ve Banxico.
Qué significa para ti
Un sistema automático no sustituye tus propias precauciones. Algunas consecuencias prácticas:
- Un bloqueo no siempre es error. Si el banco detiene una compra tuya, confírmala por la app o por el número que aparece en tu tarjeta, no por un enlace que te llegue por mensaje.
- El fraude que tú autorizas es el más difícil de detectar. Si un estafador te convence de hacer una transferencia, la operación sale de tu dispositivo de siempre. Repasa las señales en fraude por llamada del supuesto banco y en fraude con voz clonada.
- Refuerza el acceso. La verificación en dos pasos hace más difícil que alguien entre a tu banca en línea con tu contraseña.
- Si el fraude pasa, reclama. Los pasos y plazos están en cargo no reconocido: qué hacer.