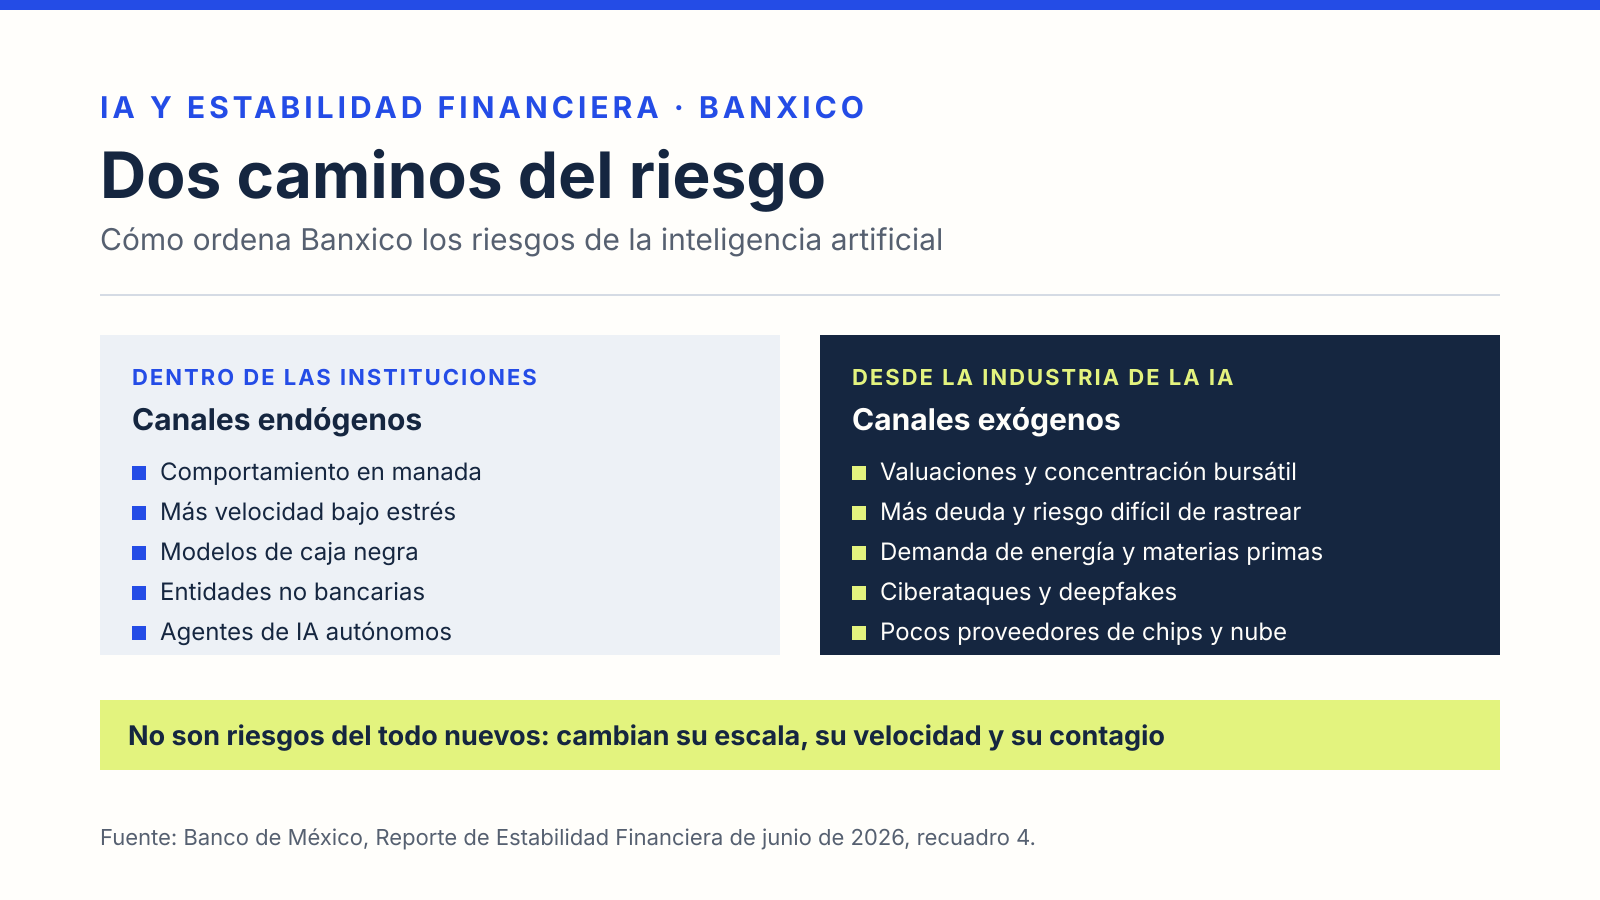
Banco de México (Banxico) considera que la inteligencia artificial no crea riesgos del todo nuevos para el sistema financiero, pero sí cambia su escala, su velocidad y el grado en que las instituciones dependen unas de otras. Lo explicó en un recuadro de su Reporte de Estabilidad Financiera de junio de 2026, donde separa dos tipos de riesgo: los que nacen del uso de la IA dentro de bancos y otras entidades, y los que vienen de la propia industria de la IA y su peso en los mercados.
Esta guía resume qué dijo Banxico sobre la inteligencia artificial, qué ejemplos usó y qué parte del análisis toca directamente a los usuarios en México.
Qué publicó Banxico
El texto es el recuadro 4 del Reporte de Estabilidad Financiera de junio de 2026, titulado “Inteligencia artificial y estabilidad financiera: canales potenciales de transmisión de riesgos”, publicado el 10 de junio de 2026. No es una regla ni una disposición: es un análisis. Banxico lo organiza en “canales endógenos”, ligados a la adopción de la tecnología dentro del sistema financiero, y “canales exógenos”, que surgen de la evolución de la IA como sector y de su relación con los mercados.
Los riesgos dentro de las instituciones
Banxico identifica cinco vulnerabilidades a las que hay que dar seguimiento:
- Comportamiento en manada. Si muchas entidades usan modelos parecidos, con los mismos proveedores o datos, podrían reaccionar igual ante un choque y amplificar los movimientos de precios. El banco central cita la caída del mercado japonés del 5 de agosto de 2024, cuando los índices Topix y Nikkei 225 bajaron más de 12% en el día y la venta algorítmica aceleró el desplome.
- Más velocidad bajo estrés. La IA permite ajustar carteras más rápido. En condiciones normales eso es eficiencia; en un episodio de estrés, los algoritmos podrían responder en cadena y amplificar caídas.
- Opacidad. Los modelos de “caja negra” dificultan que auditores y supervisores evalúen riesgos, y pueden excluir sin justificación a grupos de población. Banxico menciona el caso de un banco alemán que no pudo explicar a un cliente por qué un sistema automatizado le negó una tarjeta de crédito; la autoridad le impuso una multa de 300,000 euros por falta de transparencia.
- Más participación de entidades no bancarias. Las instituciones financieras no bancarias tienen reglas menos estrictas que los bancos y podrían usar modelos complejos sin las salvaguardas necesarias. Eso puede ampliar el acceso a servicios financieros, pero también crear vulnerabilidades para ellas y sus usuarios.
- Agentes de IA. Sistemas que reciben información, deciden y ejecutan acciones con poca intervención humana. Como ejemplo, Banxico relata que el 24 de abril de 2026 un agente de IA, al encontrar un error de credenciales, eliminó por su cuenta la base de datos de producción de una empresa y sus respaldos, lo que causó una interrupción de 30 horas.
Los riesgos que vienen de la industria de la IA
La segunda parte del recuadro mira hacia afuera. Según Banxico:
- Las empresas vinculadas a la IA representan alrededor de 45% de la capitalización del S&P 500, y sus valuaciones descansan en expectativas de crecimiento que podrían no cumplirse. Una corrección podría contagiar a otros mercados y a la riqueza de los hogares.
- El crédito privado a empresas de IA pasó de casi cero a más de 200 mil millones de dólares en una década, y su emisión de deuda corporativa superó los 100 mil millones de dólares en 2025. Parte de esos préstamos se reempaqueta en instrumentos como las obligaciones garantizadas por préstamos, lo que hace más difícil saber dónde termina el riesgo.
- La infraestructura de IA aumenta la demanda de energía y materias primas, con posibles efectos en precios y en las llamadas de margen de los mercados de derivados.
- El desarrollo de la IA se concentra en pocos proveedores de chips, de nube y de modelos fundacionales. Eso crea puntos únicos de falla: una interrupción o un ataque podría afectar a muchas instituciones al mismo tiempo.
El banco central también advierte que la IA permite encontrar y explotar vulnerabilidades informáticas de forma autónoma y a gran escala, lo que reduce el tiempo para corregirlas.
Lo que toca a los usuarios: fraudes con deepfakes
El punto más cercano al día a día es el contenido sintético. Banxico cita datos del Foro Económico Mundial según los cuales los fraudes con deepfakes en América del Norte crecieron alrededor de 1,740% entre 2022 y 2023. Y afirma que en México distintas instituciones han reportado campañas de deepfakes para cometer fraudes financieros, por lo que el propio Banxico y otras autoridades han emitido recomendaciones al público.
En la práctica, un video o una llamada con la cara o la voz de una persona conocida ya no basta como prueba de que esa persona te está pidiendo dinero. Cómo funciona el fraude con voces clonadas y qué verificar está en fraude con voz clonada por IA. Si una empresa te negó un crédito con una decisión automatizada, la ley mexicana de datos personales te da un derecho de oposición en ciertos casos, que explicamos en la nueva ley de protección de datos personales.
Qué propone Banxico
El recuadro describe cómo regulan otras jurisdicciones: la Unión Europea con un enfoque basado en riesgos, el Reino Unido con principios aplicados por los reguladores existentes y Estados Unidos con desregulación selectiva y colaboración público-privada. También menciona que México participa en iniciativas internacionales, como las recomendaciones del Consejo de Estabilidad Financiera para reducir las brechas de datos sobre adopción de IA.
Su conclusión es prudente: considera importante seguir la evolución de esos enfoques y sus resultados antes de adoptar marcos definitivos, para mantener consistencia internacional. Mientras tanto, pide a autoridades, supervisores e instituciones fortalecer su monitoreo y sus herramientas para detectar a tiempo los riesgos de la IA. El tema legislativo en México lo seguimos en ley de inteligencia artificial en México.
Fuentes: Banco de México, Inteligencia artificial y estabilidad financiera: canales potenciales de transmisión de riesgos, recuadro 4 del Reporte de Estabilidad Financiera de junio de 2026, pp. 108–115, publicado el 10 de junio de 2026. Las cifras de terceros (Foro Económico Mundial, Banco de Pagos Internacionales y otros) son las que cita Banxico en ese documento. Consulta: 22 de octubre de 2026.