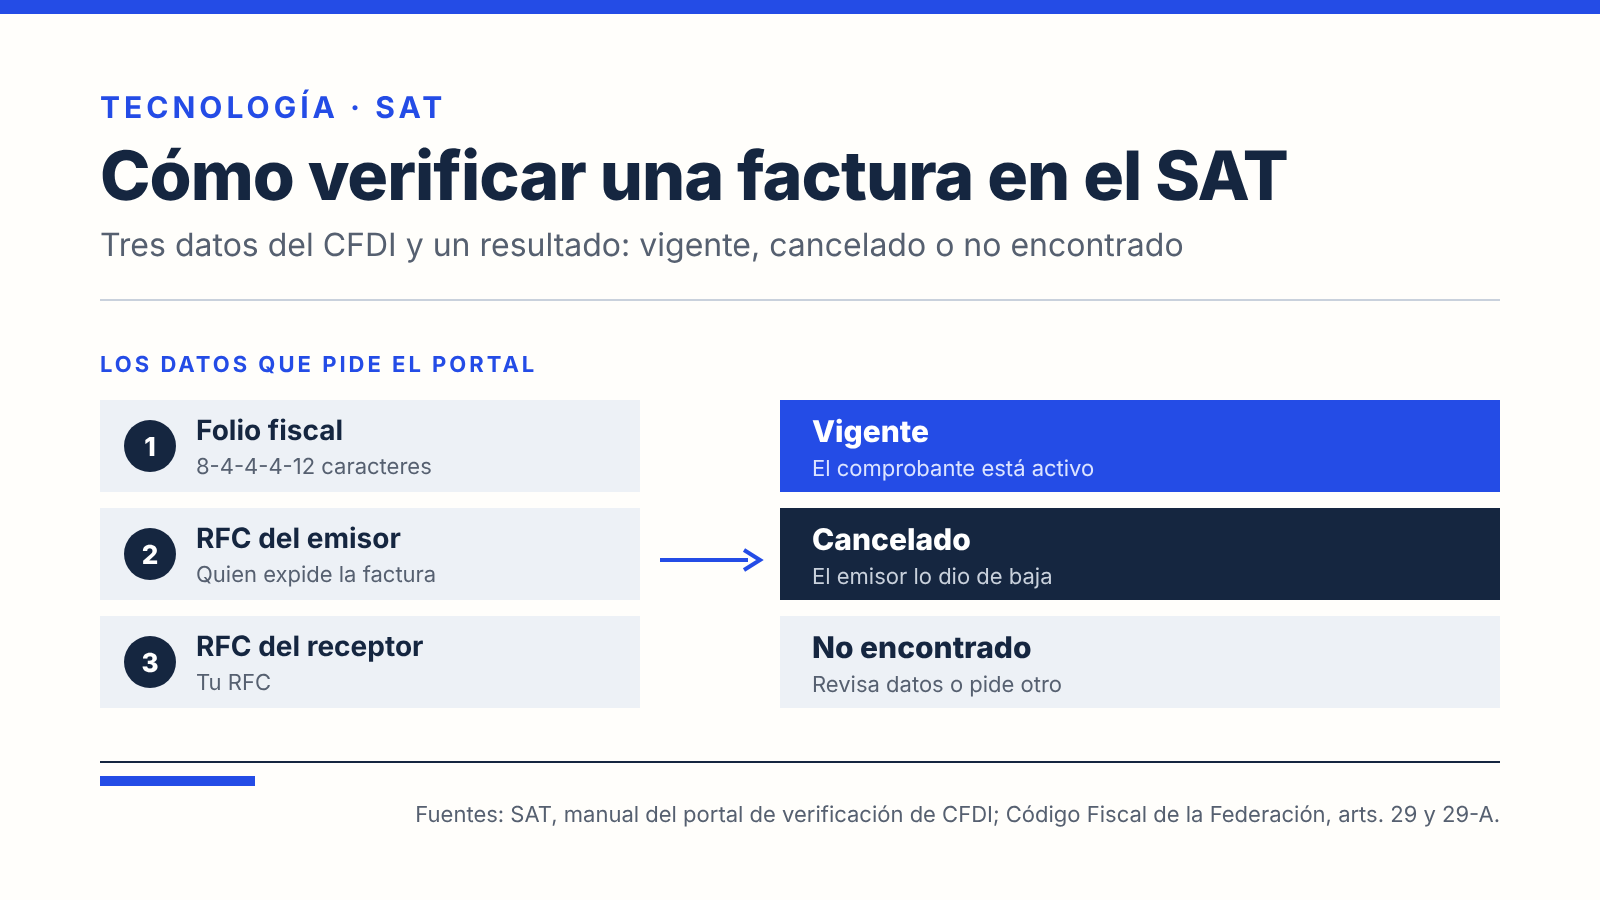
Para verificar una factura en el SAT basta con tres datos del comprobante: el folio fiscal, el RFC de quien la emitió y el RFC de quien la recibió. Se capturan en el portal público de Verificación de Comprobantes Fiscales Digitales por Internet, sin contraseña ni e.firma, y el SAT responde si el comprobante está registrado, si sigue vigente o si fue cancelado.
Por qué conviene verificar una factura
Una factura electrónica, o CFDI, solo es válida si el SAT la certificó. Según el artículo 29-A del Código Fiscal de la Federación, cada comprobante debe llevar el número de folio y el sello digital del SAT, además del sello de quien lo expide. Un PDF puede verse impecable y no tener nada de eso detrás.
El mismo artículo fija la consecuencia: las cantidades amparadas en comprobantes que no cumplan los requisitos «no podrán deducirse o acreditarse fiscalmente». Si vas a usar la factura en tu declaración anual o en la contabilidad de tu negocio, verificarla es la forma más simple de no llevarte una sorpresa.
La ley también da la herramienta. El artículo 29 del mismo Código dice que quien recibe un comprobante puede comprobar su autenticidad en la página del SAT: ahí se confirma si el folio fue autorizado al emisor y si el certificado de su sello digital estaba vigente al momento de emitirlo.
Qué datos necesitas
El manual de usuario del portal de verificación, publicado por el SAT, pide cuatro campos:
| Campo | Dónde encontrarlo | Formato |
|---|---|---|
| Folio fiscal | En la factura, junto al timbre del SAT | 36 caracteres: grupos de 8, 4, 4, 4 y 12 separados por guiones |
| RFC del emisor | Datos de quien expide la factura | Tal como aparece en el comprobante |
| RFC del receptor | Tu RFC, en los datos del cliente | Tal como aparece en el comprobante |
| Captcha | En la pantalla de consulta | Los caracteres que muestre el portal |
El folio fiscal no es el número interno de la tienda o del proveedor. Es el identificador que asigna el SAT al certificar el comprobante.
Paso a paso
- Escribe en el navegador la dirección del portal de verificación del SAT: verificacfdi.facturaelectronica.sat.gob.mx. Escríbela tú; no entres desde enlaces que lleguen por correo o mensaje.
- Captura el folio fiscal, el RFC del emisor y el RFC del receptor tal como aparecen en el comprobante.
- Escribe el captcha y oprime «Verificar CFDI».
- Revisa el resultado y compáralo con tu factura. Si quieres conservarlo, el portal permite imprimir la pantalla.
Cómo leer el resultado
Si el SAT encuentra el comprobante, muestra sus datos básicos: RFC y nombre de emisor y receptor, folio fiscal, fecha de expedición, fecha de certificación, total, estado del CFDI y el proveedor de certificación (PAC) que lo timbró.
Revisa tres cosas:
- Estado del CFDI. «Vigente» significa que el comprobante está activo. «Cancelado» significa que el emisor lo dio de baja ante el SAT, aunque tú conserves el PDF.
- Total y fechas. Deben coincidir con lo que pagaste y con la fecha de la operación. Una diferencia es motivo para pedir aclaración al emisor.
- Emisor. El portal indica si el emisor aparece publicado como empresa que factura operaciones simuladas (EFOS), según el manual del SAT.
Si el comprobante no existe en los registros, el portal responde: «Este comprobante no se encuentra registrado en los controles del Servicio de Administración Tributaria, reporte la situación al emisor». Antes de concluir que es falso, revisa que no te hayas equivocado en un carácter del folio o en un RFC. Si los datos están bien, pide al emisor que lo revise y te entregue uno válido.
Qué significa que el emisor sea EFOS
El artículo 69-B del Código Fiscal permite al SAT presumir que son inexistentes las operaciones de un contribuyente que emite facturas sin tener activos, personal o infraestructura para prestar los servicios o entregar los bienes, o que no puede ser localizado. Cuando el contribuyente no desvirtúa esos hechos, el SAT lo publica en un listado definitivo en el Diario Oficial y en su sitio.
El efecto es amplio: las operaciones de los comprobantes expedidos por ese contribuyente se consideran, «con efectos generales», como si «no producen ni produjeron efecto fiscal alguno». Por eso conviene verificar al proveedor antes de pagar, no después.
Facturas canceladas: qué puede hacer el emisor
Un emisor no puede cancelar una factura cuando quiera. El artículo 29-A establece que un CFDI puede cancelarse a más tardar en el mes en que se debe presentar la declaración anual del ISR del ejercicio en que se expidió, y siempre que la persona a quien se le expidió acepte la cancelación. Quien cancela facturas de ingresos debe justificar y documentar el motivo.
En la práctica, si un proveedor te envía una solicitud para cancelar una factura que ya usaste, tienes derecho a decidir. Antes de aceptar, pregunta por qué y si te emitirá una nueva.
Cómo ver todas las facturas emitidas a tu RFC
El portal público revisa una factura a la vez. Para ver todas las que te han emitido, el SAT tiene un portal privado de consulta de facturas; su manual de usuario indica que se entra con e.firma vigente y que permite buscar por mes de emisión y descargar el XML de cada comprobante. Si tu e.firma venció, revisa cómo renovar la e.firma. Las notificaciones del SAT llegan al buzón tributario, que explicamos en cómo habilitar el buzón tributario.