El buzón tributario es el canal por el que el SAT te notifica requerimientos, multas y resoluciones, y por el que le respondes sin ir a una oficina. Casi cualquier persona inscrita en el RFC debe habilitarlo, y la Resolución Miscelánea Fiscal para 2026 pone fecha a la sanción: desde el 1 de enero de 2027, a quien no lo haya habilitado o no tenga al día su correo y su celular se le aplica la multa del Código Fiscal. Así se activa y esto cambia si lo ignoras.
Qué es el buzón tributario
El artículo 17-K del Código Fiscal de la Federación (CFF) lo define como un sistema de comunicación electrónico dentro del portal del SAT. Funciona en dos sentidos:
- De la autoridad hacia ti. El SAT notifica por ahí cualquier acto o resolución en documentos digitales, incluidos los que puedes impugnar, y te puede enviar mensajes de interés.
- De ti hacia la autoridad. Presentas promociones, solicitudes y avisos, respondes requerimientos y consultas tu situación fiscal.
El mismo artículo te obliga a habilitarlo, a registrar tus medios de contacto y a mantenerlos actualizados. Si no lo haces, o si das un correo o un número que no existen, la ley entiende que te opones a la notificación y la autoridad puede notificarte por estrados, es decir, publicando el documento en lugar de entregártelo (artículo 134, fracción III).
Quién debe habilitarlo y quién puede no hacerlo
La regla general es que todas las personas físicas y morales inscritas en el RFC deben tenerlo habilitado. La regla 2.2.22 de la Resolución Miscelánea Fiscal para 2026 abre algunas excepciones, que el minisitio del Buzón Tributario del SAT resume así:
| Situación ante el RFC | ¿Debes habilitarlo? |
|---|---|
| Persona física o moral con actividad y obligaciones | Sí |
| Asalariado con ingresos de 400,000 pesos o más en el ejercicio anterior | Sí |
| Asalariado con ingresos menores a 400,000 pesos en el ejercicio anterior | Es opcional |
| Persona física sin obligaciones, sin actividad económica o suspendida | Es opcional |
| Persona moral suspendida | Es opcional |
| Contribuyente cancelado | No, queda relevado |
Las opciones de las personas sin obligaciones, sin actividad o suspendidas tienen dos límites. No aplican si un trámite que haces exige el buzón, ni si en los últimos 12 meses emitiste facturas (CFDI) de ingresos o recibiste CFDI de nómina. Para quienes se inscriban en el RFC, reanuden actividades o se cambien al Régimen Simplificado de Confianza, el SAT señala como fecha límite el 31 de diciembre de 2026.
Qué necesitas
Según el SAT, una persona física necesita su RFC con Contraseña, e.firma o e.firma portable vigente, al menos un correo electrónico (puede registrar hasta cinco) y un número de celular. Una persona moral necesita e.firma vigente, además del correo y el celular. La regla 2.2.7 de la Miscelánea confirma que esos son los dos medios de contacto obligatorios: correo electrónico y teléfono móvil.
Si tu e.firma está por vencer, conviene resolverlo antes; te explicamos cómo renovar la e.firma.
Cómo habilitar el buzón tributario paso a paso
Este es el procedimiento que describe el SAT en su página de habilitación y actualización, que corresponde a la ficha de trámite 21/CFF del Anexo 2 de la Miscelánea:
- Entra al portal del SAT (sat.gob.mx), da clic en Buzón Tributario (el ícono “B”) y luego en “Iniciar sesión”.
- Accede con tu RFC y tu Contraseña o tu e.firma vigentes.
- Llena el formulario de medios de contacto. Registra tu correo (hasta cinco) y tu número de celular de 10 dígitos.
- Confirma el correo con el vínculo que llega a tu bandeja de entrada.
- Confirma el celular. Vuelve a entrar al buzón, abre la opción Configuración y captura el código que te llega por SMS.
- Hazlo dentro de 72 horas. La regla 2.2.7 pide confirmar los medios de contacto en las 72 horas siguientes al registro. Si el código no llega en ese plazo, el SAT indica repetir el registro y la confirmación.
Si ya lo tienes habilitado y tu correo y tu número no han cambiado, no hace falta repetir nada. Si cambiaste de celular o dejaste de usar ese correo, actualízalo: la obligación es tener los medios de contacto al día, no solo haberlos registrado alguna vez. Un número que ya no es tuyo también es un riesgo; lo explicamos en qué es el SIM swapping.
Qué pasa cuando te llega una notificación
El artículo 134, fracción I, del CFF marca el reloj:
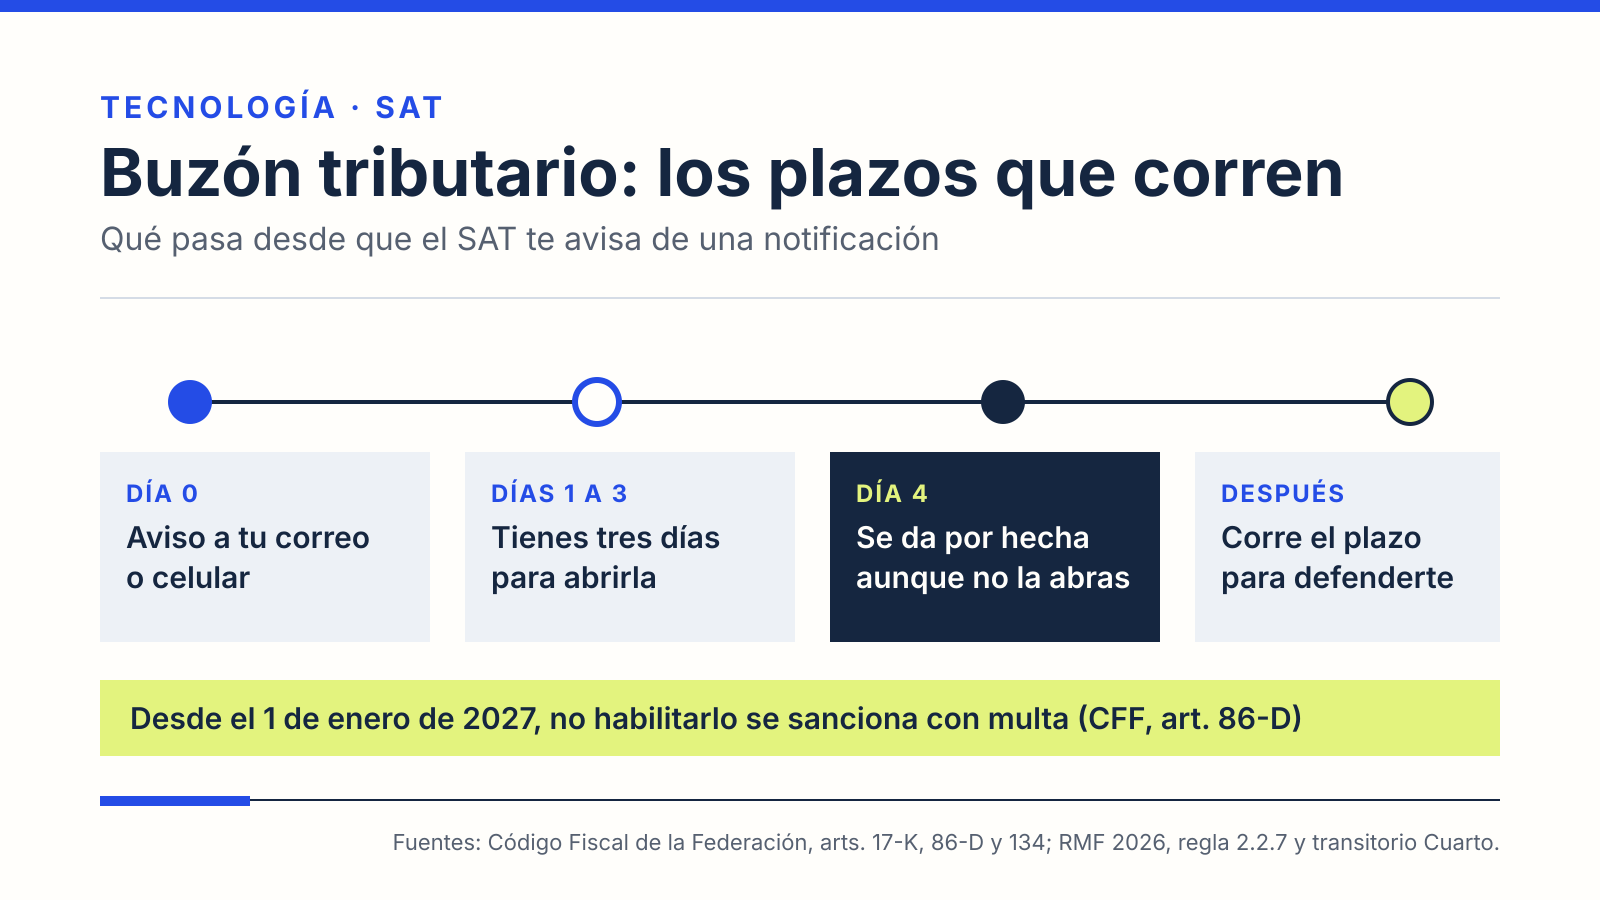
- Aviso. Antes de notificarte, el SAT te manda un aviso al correo o al celular que registraste.
- Tres días para abrir. Cuentas con tres días para abrir el documento, desde el día siguiente al aviso. El artículo 17-K también te obliga a consultar el buzón en ese plazo.
- Día cuatro. Si no lo abres, la notificación se tiene por realizada al cuarto día. Que no la hayas leído no detiene los plazos.
- Acuse. Cuando sí la abres, la notificación queda hecha en la fecha y hora en que te autenticaste para abrirla.
El buzón se rige por el horario de la Zona Centro de México (artículo 13 del CFF). Y los plazos para defenderte empiezan a correr con la notificación: el recurso de revocación se presenta, también por el buzón, dentro de los 30 días siguientes a que surta efectos (artículo 121).
La multa desde 2027 y lo que cambia
Los artículos 86-C y 86-D del CFF consideran infracción no habilitar el buzón o no registrar o actualizar los medios de contacto, con una multa de 3,850 a 11,540 pesos según el texto vigente que compila la Cámara de Diputados. El transitorio Cuarto de la Miscelánea 2026 dice que esa multa se aplica a partir del 1 de enero de 2027.
El buzón también va a recibir mensajes de otras autoridades. El transitorio Tercero permite que el Infonavit, la Procuraduría Federal del Consumidor, la CONAGUA y las autoridades fiscales de los estados notifiquen por el buzón a partir del 31 de diciembre de 2026. El transitorio Quinto abre, desde esa misma fecha, su uso entre autoridades y particulares que lo acepten, como prevé el artículo 17-L del CFF.
Si te interesa qué ha dicho el SAT sobre el uso de inteligencia artificial en sus revisiones, lo contamos en el SAT y la inteligencia artificial. Cualquier requerimiento que resulte de esas revisiones te llegará por el buzón.