Una tabla de amortización muestra cómo se distribuyen los pagos de un crédito a lo largo del plazo. Al leerla, puedes ver cuánto de cada pago se destina al capital, cuánto a intereses y cómo cambia el saldo. Las comisiones y los seguros, si aplican, también pueden modificar lo que pagas.
La mensualidad por sí sola no cuenta toda la historia. Antes de firmar, pide la tabla y compárala con la carátula y el contrato. La revista de CONDUSEF recomienda revisarla para entender cómo se aplicarán los pagos y cuánto costará el financiamiento.
Qué significa cada columna
El saldo inicial es la cantidad pendiente al comienzo del periodo. El capital es la parte del pago que reduce la deuda. Los intereses son el costo correspondiente al financiamiento durante ese periodo, calculado según las condiciones del contrato.
El saldo final es lo que queda pendiente después de aplicar el pago al capital. La siguiente fila suele partir de ese saldo. Algunas tablas muestran por separado seguros, comisiones, impuestos u otros cargos; otras requieren revisar esos importes en la carátula o el contrato.
| Dato | Qué revisar |
|---|---|
| Fecha o número de pago | Cuándo vence cada cuota y cuántos pagos hay |
| Capital | Cuánto reduce la deuda esa cuota |
| Intereses | Cuánto corresponde al costo financiero del periodo |
| Otros cargos | Seguros, comisiones o impuestos, si el documento los incluye |
| Saldo | Cuánto queda después de aplicar el pago |
No todos los créditos tienen la misma estructura. Una tabla con tasa variable o con periodos de gracia puede cambiar cuando cambian las condiciones previstas en el contrato. Pregunta qué valores son fijos y cuáles son estimados.
Un ejemplo sencillo
Imagina un saldo inicial de 10,000 pesos y una cuota de 1,100 pesos. En esa fila hipotética, 100 pesos corresponden a intereses y 1,000 pesos reducen el capital. El saldo después del pago sería de 9,000 pesos, si no hay otros cargos ni movimientos.
El ejemplo solo muestra cómo leer una fila. No representa una oferta bancaria ni calcula una tasa anual, impuestos o seguros. Una tabla real debe indicar las condiciones del crédito que te ofrecen. La diferencia entre capital e intereses importa incluso cuando la mensualidad parece estable. En una entrevista publicada por CONDUSEF sobre créditos hipotecarios se recomienda revisar cuánto de cada mensualidad va a cada concepto, porque la distribución puede variar entre instituciones.
Revisa el total, no solo la primera cuota
Suma o localiza el total de pagos indicado en la tabla y verifica si incluye los cargos de la carátula. Una cuota menor puede venir acompañada de un plazo más largo. Para comparar dos propuestas, mira el monto prestado, el plazo, la tasa y todos los conceptos incluidos, no solo la cifra mensual.
El costo anual total, o CAT, ayuda a comparar costos bajo los supuestos del producto, pero no reemplaza la tabla de pagos. Nuestro explicador sobre CAT de tarjeta de crédito describe qué componentes conviene revisar; confirma también las condiciones del crédito concreto.
Si una comisión o seguro aparece fuera de la tabla, pregunta cómo y cuándo se cobra. Pide una versión con todos los conceptos que te aplican antes de tomar una decisión.
Pagos anticipados y cambios
Antes de adelantar dinero, revisa el contrato y pregunta a la institución cómo se aplicará el pago: si reduce el saldo, la cuota, el plazo o una combinación según las condiciones del producto. No asumas que cualquier depósito adicional cambia automáticamente el calendario.
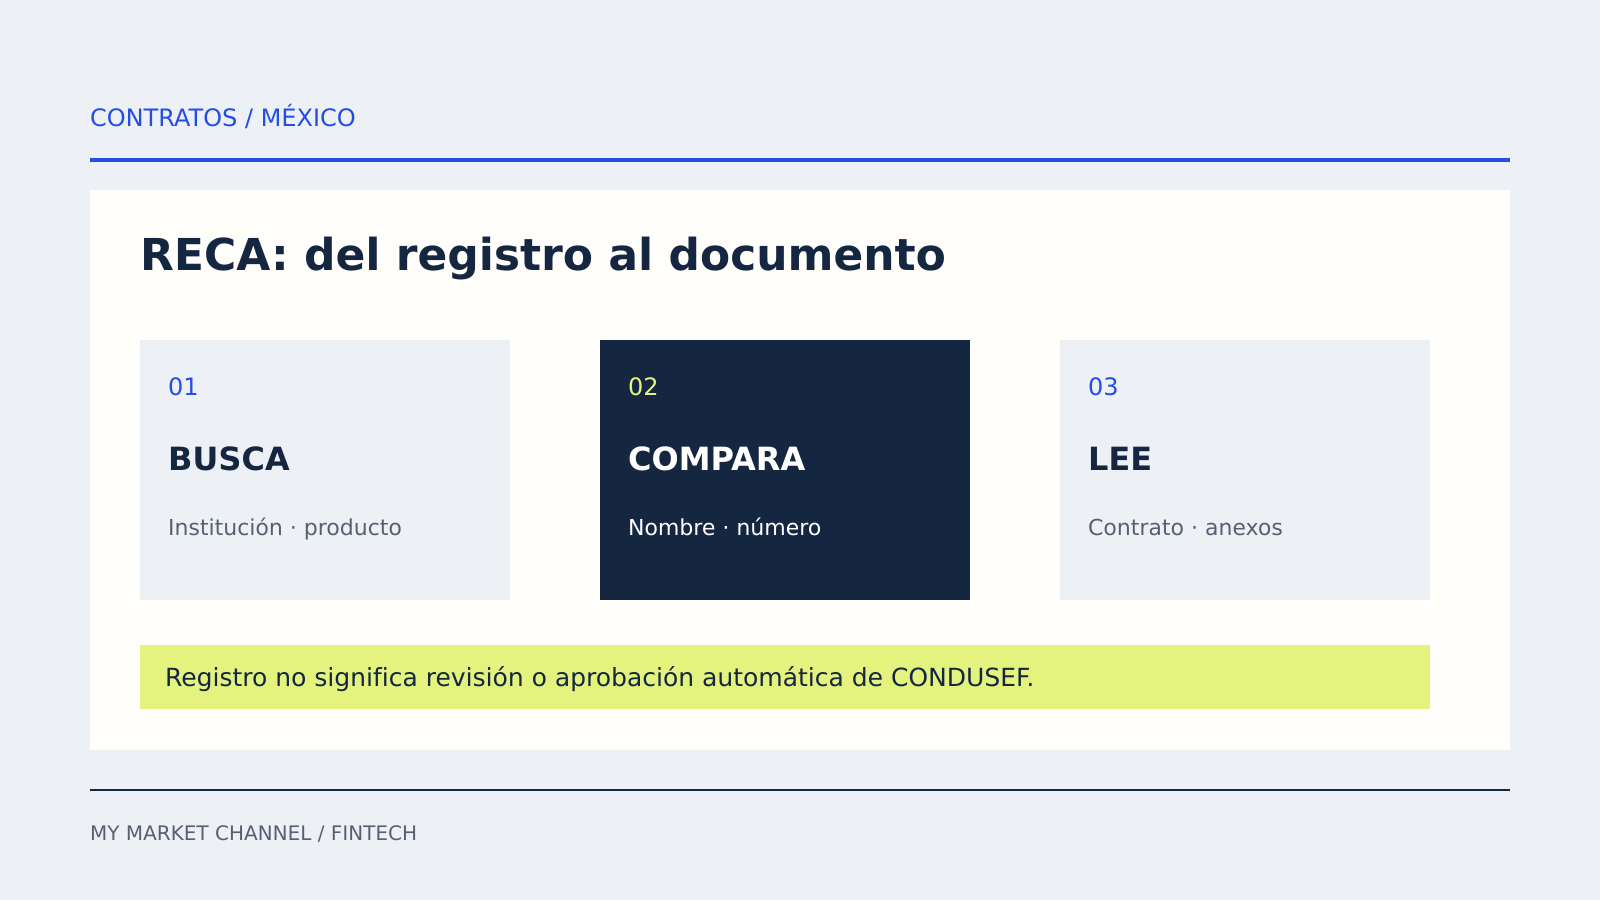
Solicita una tabla actualizada después de un cambio acordado. Compara el nuevo saldo, las fechas y el total pendiente con los comprobantes que recibiste. Si algo no coincide, pide una aclaración por escrito. Para revisar un contrato registrado, consulta también cómo usar RECA de CONDUSEF. El registro te ayuda a localizar documentación, pero no sustituye la lectura de las condiciones que firmarás.