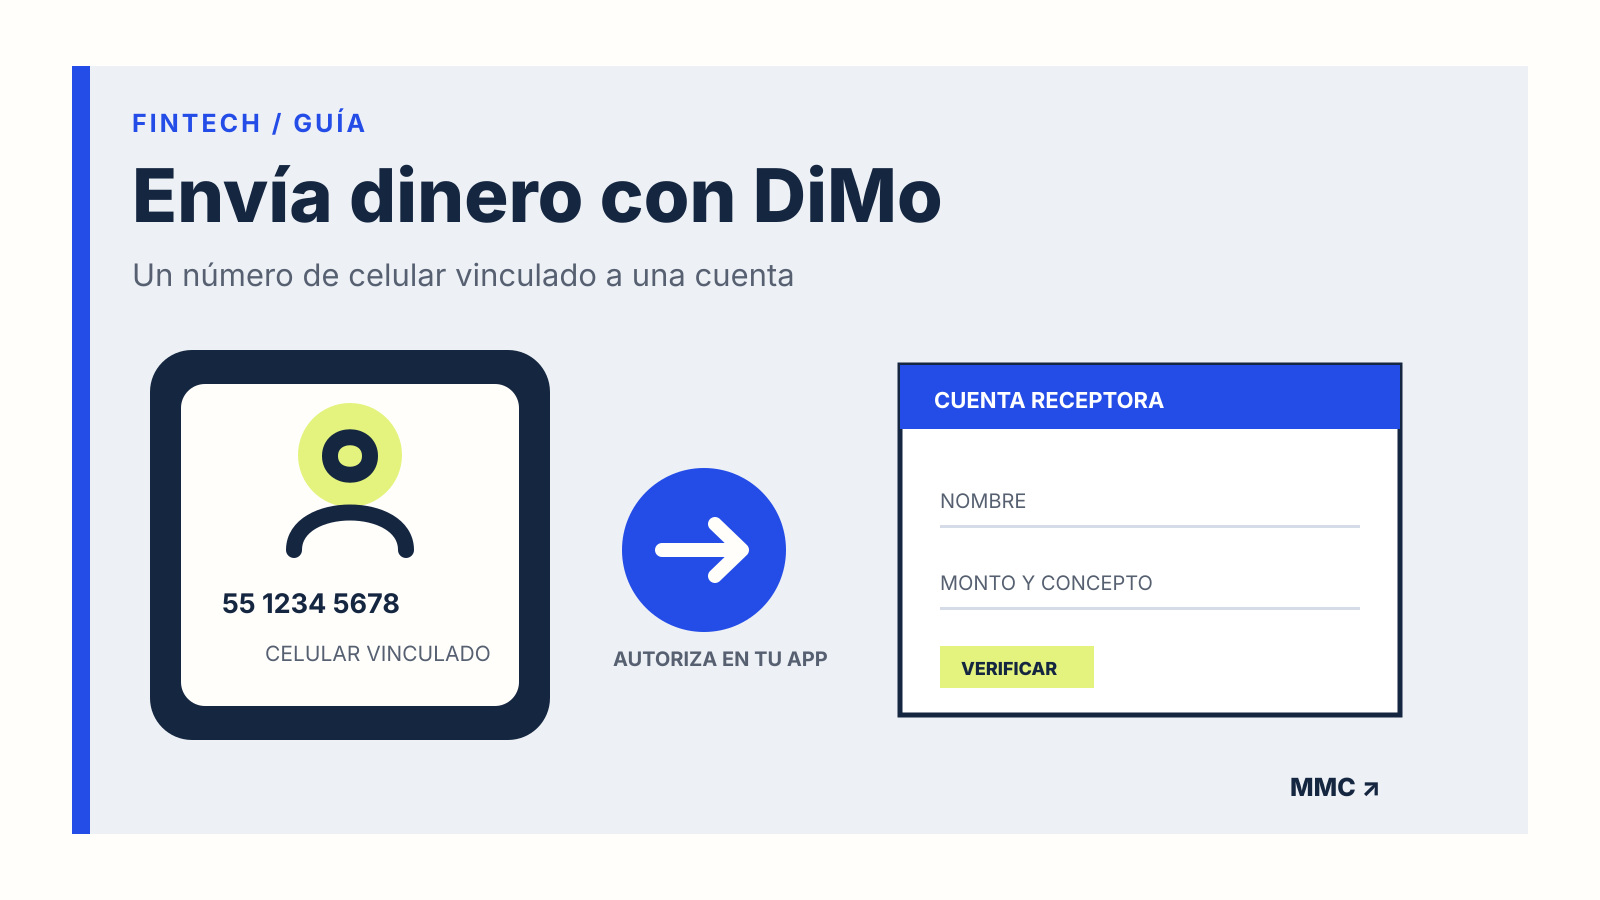
DiMo permite enviar dinero con un número de celular en vez de escribir la CLABE, el número de cuenta o los datos de una tarjeta. Para recibir, la persona debe haber vinculado previamente ese número a una cuenta desde la app de una institución participante. Para enviar, basta con elegir DiMo dentro de la app, capturar el celular, revisar a quién pertenece y autorizar la transferencia.
La operación sigue siendo una transferencia entre cuentas. El número funciona como identificador del beneficiario y no convierte al teléfono en una cuenta nueva ni en una cartera separada.
Qué necesitas para usar DiMo
Para enviar dinero necesitas una cuenta y la aplicación de una institución financiera que ofrezca DiMo, conexión a internet y el número de celular de la persona beneficiaria. Esa persona debe haberse registrado antes.
Para recibir, primero debes vincular tu propio número desde la app de tu institución. El portal oficial de DiMo indica que el registro requiere tu consentimiento. La institución concreta decide qué cuenta se puede vincular y qué factor de autenticación usa. En BBVA, por ejemplo, la opción aparece en una cuenta en pesos; Banamex exige una cuenta de débito, un celular certificado y NetKey.
No des por hecho que todas las apps muestran el mismo menú. Si no encuentras DiMo, comprueba que la app esté actualizada y consulta la ayuda de tu institución.
Cómo vincular tu número
El flujo general tiene tres pasos:
- Abre la app de tu institución y busca DiMo.
- Elige la cuenta que quieres asociar y otorga el consentimiento que solicita la app.
- Confirma la vinculación con el mecanismo de seguridad de tu institución.
Un número de celular solo puede estar vinculado a una cuenta a la vez. Si das tu consentimiento en otra institución, la cuenta más reciente pasa a ser la receptora. Esta regla evita que una transferencia enviada al mismo número tenga dos posibles destinos.
No necesitas compartir la CLABE para que alguien te envíe dinero con DiMo. Sí conviene confirmar que el número registrado es el que realmente usas y que la cuenta vinculada es la correcta antes de distribuirlo como dato de cobro.
Cómo enviar dinero con DiMo paso a paso
1. Abre la función dentro de tu app
Entra por la aplicación oficial de tu institución, no desde un enlace recibido por mensaje. Busca una opción como “Enviar dinero con DiMo”. En BBVA se encuentra dentro de la cuenta vinculada, en el menú Más.
2. Escribe o selecciona el celular
Captura los diez dígitos del número de la persona que recibirá el dinero o selecciónalo desde tus contactos, cuando la app ofrezca esa opción. El sistema no completa la transferencia si el número no está vinculado a DiMo.
3. Revisa a quién pertenece la cuenta
La app debe mostrarte los datos asociados antes de autorizar. Detente aquí y comprueba el nombre. Un número fácil de recordar reduce los errores de captura, pero no elimina la posibilidad de haber elegido el contacto equivocado o de que el número ya no pertenezca a quien esperabas.
4. Añade el monto y el concepto
Escribe la cantidad y una referencia que te permita reconocer la operación. No uses el concepto para incluir contraseñas, NIP, códigos temporales u otros datos confidenciales.
5. Autoriza y conserva el comprobante
Confirma con huella, token, NetKey u otro factor que utilice tu institución. Después revisa el movimiento en la app. Cuando la transferencia es interbancaria, el comprobante electrónico de pago puede consultarse de la misma manera que una operación de SPEI.
Cuánto cuesta y qué límites tiene
Vincular una cuenta a DiMo no tiene costo, según el portal oficial. La transferencia sí puede tener una comisión dependiendo de la institución y del producto. BBVA dice que sus envíos y recepciones por DiMo no generan comisión; esa condición no debe extrapolarse automáticamente a todos los bancos.
Los límites también pueden variar. Consulta el importe máximo que aparece en tu app o en la ayuda vigente de tu institución antes de dividir una operación. Si una transferencia supera el límite disponible, usa otro método admitido por tu banco en vez de repetir varios intentos sin confirmar su estado.
DiMo, SPEI y CoDi no son lo mismo
DiMo amplía la forma de identificar a un beneficiario de una transferencia: reemplaza la captura de la CLABE por un número de celular previamente vinculado. SPEI es la infraestructura con la que se procesan transferencias entre instituciones. Una operación DiMo puede confirmarse como una transferencia SPEI cuando cruza entre bancos.
CoDi organiza un cobro. El receptor genera una solicitud mediante QR, NFC o un mensaje y el pagador la revisa y autoriza. DiMo empieza con el número del beneficiario y sirve para enviar directamente. Si quieres comparar el recorrido, consulta cómo pagar con CoDi y cómo funciona una transferencia SPEI.
Qué revisar antes de autorizar
- Inicia la transferencia dentro de la app oficial.
- Confirma el nombre asociado al celular, el monto y el concepto.
- No autorices durante una llamada en la que alguien te presiona.
- No compartas códigos de autenticación ni permitas que otra persona controle tu pantalla.
- Comprueba el primer intento antes de repetir una operación que parece pendiente.
- Conserva el comprobante y revisa el movimiento en tu cuenta.
DiMo simplifica un dato de captura, pero no cambia el efecto de la autorización. Si confirmas una transferencia al destinatario equivocado, recuperar el dinero puede requerir una aclaración y no está garantizado.
Qué pasa si cambias de número o de banco
Si cambias de número, primero actualízalo y certifícalo con tu institución. BBVA y Banamex indican que ese cambio puede requerir acudir a una sucursal. Cambiar de compañía telefónica sin cambiar el número no afecta el registro en BBVA.
También puedes desvincular la cuenta. El portal oficial de DiMo pide contactar a la institución para revocar el servicio. Una vez revocado, ese número deja de recibir transferencias en la cuenta anterior hasta que se vincule de nuevo.
Fuentes oficiales
- Portal oficial DiMo de Banco de México, pasos de vinculación, envío, cuenta única, comisiones y revocación. Consultado el 23 de octubre de 2026.
- BBVA México: Envía dinero con DiMo, menús de la app, requisitos y condiciones de BBVA. Consultado el 23 de octubre de 2026.
- Banamex: Envía y recibe dinero con DiMo, requisitos, autorización y consulta de transferencias en Banamex. Consultado el 23 de octubre de 2026.