CoDi permite pagar o cobrar desde el celular mediante una transferencia electrónica. La operación no empieza con el pagador: el comercio o la persona que va a recibir el dinero genera primero un mensaje de cobro. Tú lo recibes, revisas y autorizas desde una aplicación compatible.
Banco de México describe CoDi como una plataforma que funciona las 24 horas, todos los días, y que no añade comisiones a la operación. Usa códigos QR y, cuando los dos dispositivos lo permiten, comunicación NFC. No es una cartera separada ni una tarjeta nueva: el dinero sale de una cuenta en una institución financiera y llega a otra cuenta.
Qué necesitas para pagar con CoDi
Antes de intentar el pago, confirma tres cosas:
- Una cuenta en una institución financiera. Banco de México señala que puede ser una cuenta abierta en línea o en sucursal. La disponibilidad concreta depende de la app y de la institución.
- Un celular con conexión a internet. La aplicación debe poder mostrar la sección de CoDi y leer un código QR o recibir el mensaje de cobro.
- Una app compatible y actualizada. Puede ser la app de tu banco u otra aplicación habilitada. Si no ves CoDi, actualiza la app y consulta a la institución antes de descargar alternativas.
No compartas contraseñas, NIP, códigos de autenticación ni el control de tu pantalla para “activar” CoDi. El registro y la autorización se hacen en la aplicación legítima que tú abriste.
Cómo pagar con CoDi paso a paso
1. Abre la app de tu institución
Entra como lo haces normalmente. Busca la sección CoDi y completa el registro si todavía no la usas. Los nombres de los menús pueden cambiar entre bancos, por eso conviene seguir la ayuda dentro de la propia app.
2. Pide el mensaje de cobro
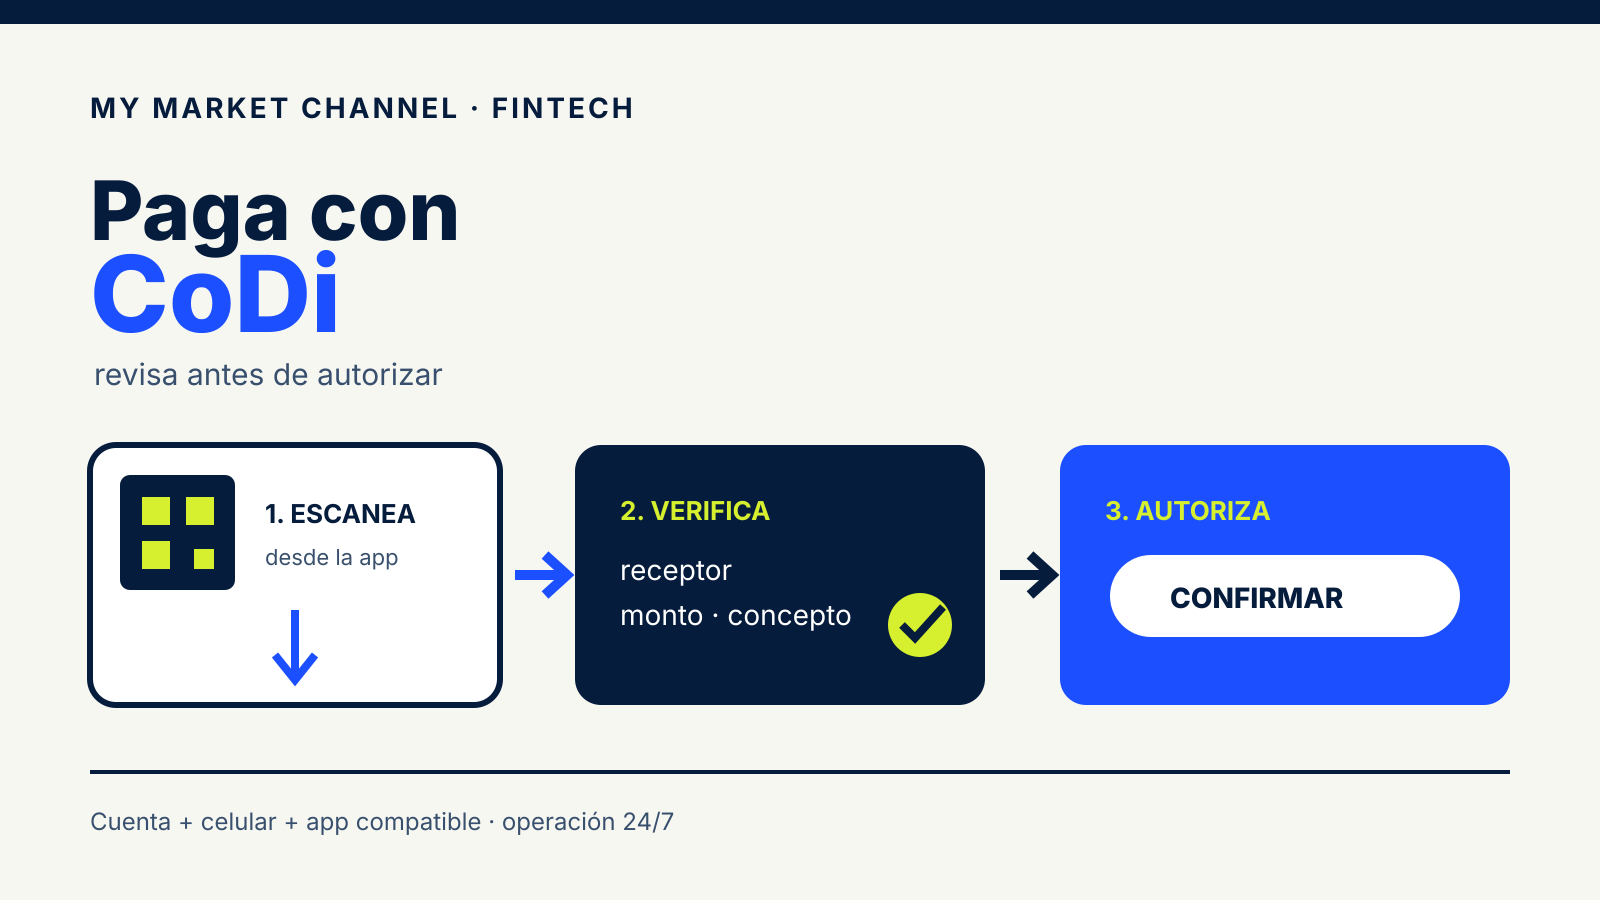
El vendedor genera el cobro. Puede mostrarte un código QR en una terminal, pantalla o celular. Un QR puede ser fijo o generarse para una transacción concreta. Si los equipos y la aplicación admiten NFC, también puede iniciarse acercando los dispositivos.
3. Escanea el QR
Usa la opción de pagar con CoDi dentro de la app. No escanees el código con una aplicación desconocida ni abras enlaces recibidos por mensajería cuando puedes iniciar el proceso desde la aplicación financiera.
4. Revisa los datos
Este es el paso más importante. El tutorial de Banco de México pide revisar, entre otros datos, el nombre del receptor, el monto y el concepto. Si algo no coincide, no autorices. Pide al comercio que cancele el mensaje y genere uno nuevo.
5. Autoriza en tu dispositivo
Según la institución, la app puede pedir NIP, huella, reconocimiento facial o token. Esa verificación confirma una transferencia, así que no debe aprobarse por presión ni mientras otra persona controla la llamada o la pantalla.
6. Conserva la confirmación
Al completarse la transferencia, pagador y cobrador reciben una notificación. Guarda el folio o comprobante. No envíes otro pago solo porque el comercio diga que “no aparece”: primero revisa el estado en tu app y pide que el receptor compruebe su cuenta.
Cuánto cuesta y cuándo llega
Banco de México indica que las operaciones CoDi no generan comisiones adicionales y que el dinero se refleja de manera inmediata. Eso no significa que todos los productos bancarios sean gratuitos: tu cuenta puede tener condiciones propias, ajenas a CoDi. Consulta el contrato y la tabla de comisiones de tu institución.
La confirmación en ambos teléfonos ayuda a cerrar el pago, pero no sustituye la revisión previa. Una transferencia autorizada al destinatario equivocado puede ser difícil de recuperar. Verifica siempre nombre, monto y concepto.
Diferencia entre CoDi, SPEI y una tarjeta
CoDi facilita el mensaje de cobro y la autorización desde el celular; la operación resultante es una transferencia electrónica entre cuentas. SPEI es la infraestructura de pagos interbancarios que permite transferencias en México. Una tarjeta, en cambio, utiliza una red de adquirencia y reglas propias, como autorizaciones y posibles aclaraciones.
Para el usuario, la diferencia práctica es el flujo: con CoDi el cobrador solicita y tú aceptas la transferencia. No entregas el número completo de tu tarjeta al comercio y no firmas un pagaré. Tampoco debes interpretar la ausencia de contracargos como una garantía de compra: revisa la reputación del vendedor y las condiciones del servicio antes de pagar.
Cómo reducir errores y fraudes
- Inicia la operación desde la app oficial de tu institución.
- Verifica el nombre del receptor, no solo el logo o el nombre del comercio.
- Confirma el monto y el concepto antes de usar tu factor de autenticación.
- No aceptes solicitudes de cobro inesperadas.
- Si estás en una llamada que te mete prisa, cuelga y contacta al banco por sus canales oficiales.
- Conserva el comprobante y el folio hasta que recibas el producto o servicio.
Estas precauciones se parecen a las que conviene aplicar en cualquier transferencia. Si además quieres comparar costos de financiamiento, revisa nuestra guía sobre el CAT de una tarjeta de crédito. Para llamadas sospechosas, consulta qué hacer ante una llamada falsa del banco.
Qué hacer si CoDi no aparece o el pago falla
Primero actualiza la app. Después confirma que tu institución ofrece la función y que tu cuenta está habilitada. Banco de México publica una lista de participantes y recomienda contactar a la institución si existen requisitos adicionales.
Si el QR no se lee, no improvises capturando datos de una cuenta distinta. Pide un mensaje nuevo. Si autorizaste y no ves confirmación, revisa el historial y evita repetir el pago hasta conocer el estado de la primera operación.