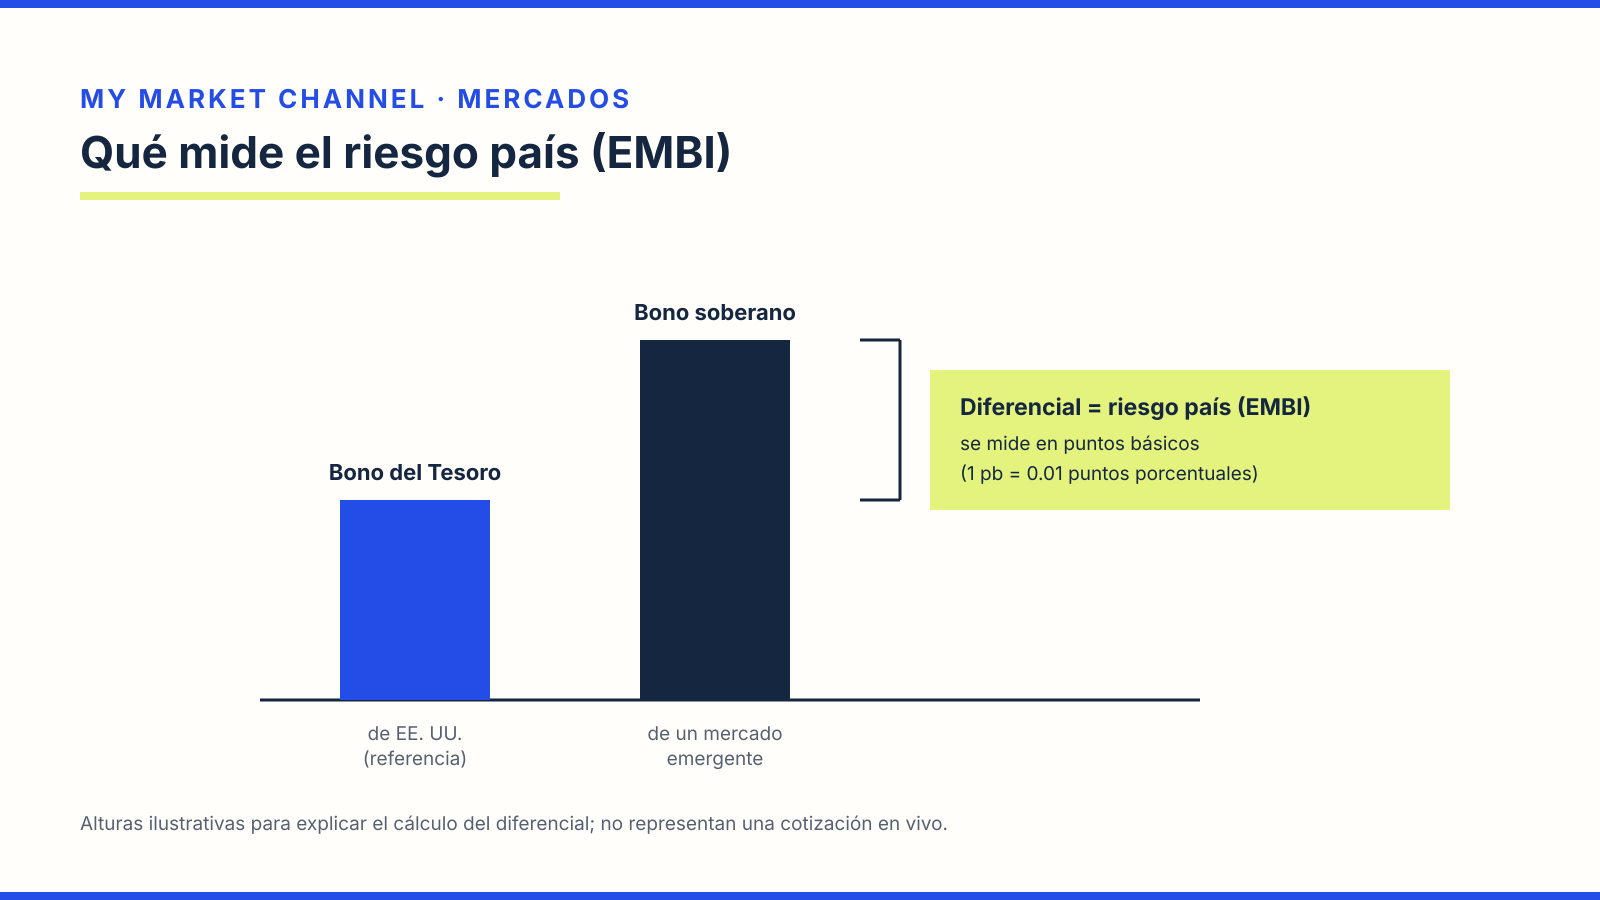
El riesgo país es la tasa de interés extra que los inversionistas exigen por prestarle a un gobierno emergente, como el de México, en lugar de comprar bonos del Tesoro de Estados Unidos. La medida más citada es el EMBI de JP Morgan, que expresa esa diferencia en puntos básicos: si el riesgo país de México está en 200 puntos, su deuda en dólares paga unos 2 puntos porcentuales más al año. Aquí explicamos qué mide, cómo se calcula y qué lo mueve.
Qué es el EMBI y qué mide
El EMBI (Emerging Markets Bond Index, Índice de Bonos de Mercados Emergentes) es la familia de índices de JP Morgan que sigue los bonos soberanos en dólares de economías emergentes, México entre ellas. Un trabajo publicado en 2015 en la revista Análisis Económico de la UAM Azcapotzalco lo describe como el índice más conocido para medir el riesgo país y explica que sus rendimientos se expresan como un diferencial en puntos base frente a bonos considerados libres de riesgo, como los del Tesoro de Estados Unidos.
Lo que el público conoce como «riesgo país» no es el índice completo, sino ese diferencial (spread). Los bonos del Tesoro sirven de referencia por la profundidad y estabilidad de su mercado. Cada punto básico equivale a una centésima de punto porcentual: 100 puntos básicos son 1 punto porcentual de tasa adicional.
Cómo se calcula el diferencial
Para cada bono de la canasta se obtiene su rendimiento al vencimiento y se le resta el de un bono del Tesoro de Estados Unidos de duración parecida. El riesgo país de México es, en términos simples, el promedio ponderado de esos diferenciales para los bonos mexicanos que forman parte del índice.
Ejemplo ilustrativo (las tasas son supuestos para el cálculo, no niveles de mercado de ningún día):
| Concepto | Supuesto | Resultado |
|---|---|---|
| Rendimiento de un bono de México en dólares a 10 años | 6.20% | — |
| Rendimiento del bono del Tesoro de EE. UU. a 10 años | 4.20% | — |
| Diferencial | 6.20% − 4.20% | 2.00 puntos porcentuales = 200 puntos básicos |
| Costo extra anual sobre 1,000 millones de dólares de deuda | 1,000 millones × 2.00% | 20 millones de dólares |
| Si el diferencial sube 50 puntos básicos | 1,000 millones × 0.50% | 5 millones de dólares más al año |
El ejemplo muestra por qué el indicador importa fuera de los mercados: cuando el riesgo país sube, refinanciar deuda o emitir bonos nuevos le cuesta más al gobierno, y ese costo se refleja en el presupuesto.
Como el rendimiento de un bono se mueve en sentido inverso a su precio, cuando los bonos de un país se abaratan en el mercado secundario, su riesgo país sube; cuando se encarecen, baja. Por eso el indicador cambia todos los días hábiles, sin que haya necesariamente una noticia puntual detrás de cada movimiento.
Qué hace que el riesgo país de México suba o baje
El diferencial responde tanto a lo que pasa dentro del país como a factores externos. Entre los que suelen pesar más:
- Finanzas públicas. Un déficit más alto o una deuda que crece más rápido que la economía aumentan la compensación que piden los inversionistas.
- Crecimiento económico. Una economía que crece poco genera menos ingresos fiscales para pagar la deuda.
- Empresas públicas. Los mercados suelen tratar la deuda de Pemex como un riesgo que, en última instancia, puede recaer en el gobierno federal.
- Comercio y política. La incertidumbre sobre acuerdos comerciales, como la revisión del T-MEC, o sobre cambios institucionales puede presionar los bonos.
- Condiciones globales. Cuando los inversionistas buscan refugio, venden activos emergentes y los diferenciales de casi todos los países suben a la vez, aunque sus fundamentos no hayan cambiado.
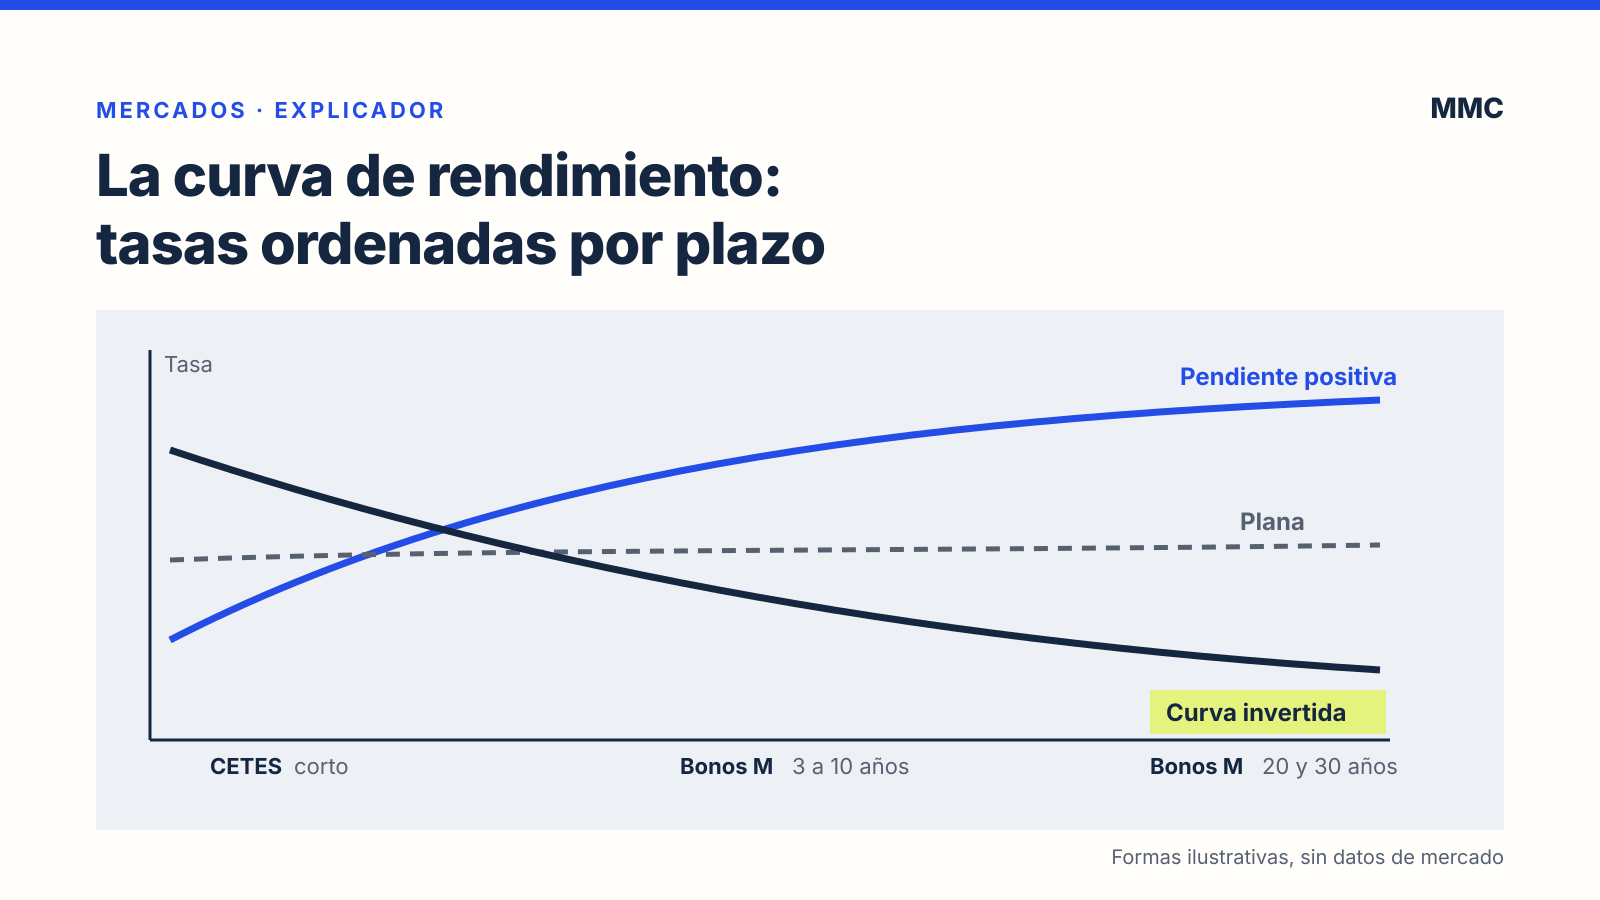
El riesgo país no es lo mismo que la tasa de los bonos en pesos ni que la tasa objetivo de Banxico. Para leer cómo cambian las tasas según el plazo, revisa qué es la curva de rendimiento; para la política monetaria, cómo decide Banxico la tasa de interés.
Riesgo país y calificación soberana: en qué se diferencian
El EMBI es un precio de mercado: se recalcula todos los días a partir de lo que los inversionistas pagan por los bonos. La calificación soberana de México es, en cambio, una opinión que agencias como Fitch, Moody’s o S&P publican después de analizar las finanzas públicas y la economía del país, y que solo cambia cuando la agencia decide revisarla.
Ambos suelen moverse en la misma dirección, porque reflejan en buena medida los mismos fundamentos: una mejora en la calificación tiende a reducir el riesgo país y una rebaja tiende a subirlo. Pero no son intercambiables: el EMBI puede moverse en un solo día por noticias de mercado sin que ninguna agencia haya tocado la nota, mientras que una calificación puede mantenerse meses sin cambios.