La moneda digital de banco central (MDBC) de Banxico es, en sus documentos públicos, un plan de diseño por etapas y no un producto con fecha de emisión. El informe de 2025 sobre infraestructuras de pagos describe SPEI, CoDi y DiMo, pero no una MDBC en circulación. Lo que sí avanza es un prototipo internacional para pagos entre bancos, el Proyecto Ágora. Conviene separar la MDBC, las criptomonedas y los pagos digitales que ya existen.
Qué es una MDBC según Banxico
La Estrategia de Pagos del Banco de México, de diciembre de 2021, define una MDBC como un registro contable electrónico a favor de un usuario final, que es responsabilidad del banco central como pasivo y que constituye base monetaria. Para sustituir a la moneda física debería cumplir sus tres funciones: ser medio de pago, unidad de cuenta y depósito de valor. El documento plantea que esa forma digital funcione en paralelo a los billetes y las monedas.
La estrategia distingue dos tipos. Las mayoristas se registran a favor de una entidad financiera; las minoristas, a favor de cualquier persona. Entre los objetivos de emitirla enumera tres: abrir cuentas para personas bancarizadas o no, contribuyendo a la inclusión financiera; ampliar las posibilidades de pago rápidas, seguras, eficientes e interoperables; y contar con un activo versátil que permita automatizar procesos.
Qué no es una MDBC
El mismo documento advierte que una MDBC no debe confundirse con un activo virtual, con una stablecoin ni con una tecnología de registro distribuido. Sobre esto último, Banxico aclara que puede usar cualquier tecnología de registro siempre que demuestre ser segura y eficiente.
| Concepto | Cómo lo describe Banxico | Qué lo respalda |
|---|---|---|
| MDBC | Denominación de la moneda de curso legal, registrada a favor del usuario | La confianza en el banco central que la emite; es un pasivo de este |
| Activo virtual | Unidad de información que no representa la tenencia de un activo subyacente a la par | Solo la confianza de los usuarios en la red del activo |
| Stablecoin | Activo criptográfico respaldado con moneda de curso legal a la par para estabilizar su valor | Moneda de curso legal; Banxico lo asimila a una captación mediante fondos de pago electrónico |
Para el marco legal de los activos virtuales y de las plataformas que los ofrecen, revisa regulación de criptomonedas en México. Lo que ocurre con un saldo en una plataforma frente al seguro de depósitos está en si el IPAB protege tus criptomonedas, y un ejemplo de stablecoin ligada al peso en la stablecoin del peso mexicano.
Las tres etapas del plan de 2021
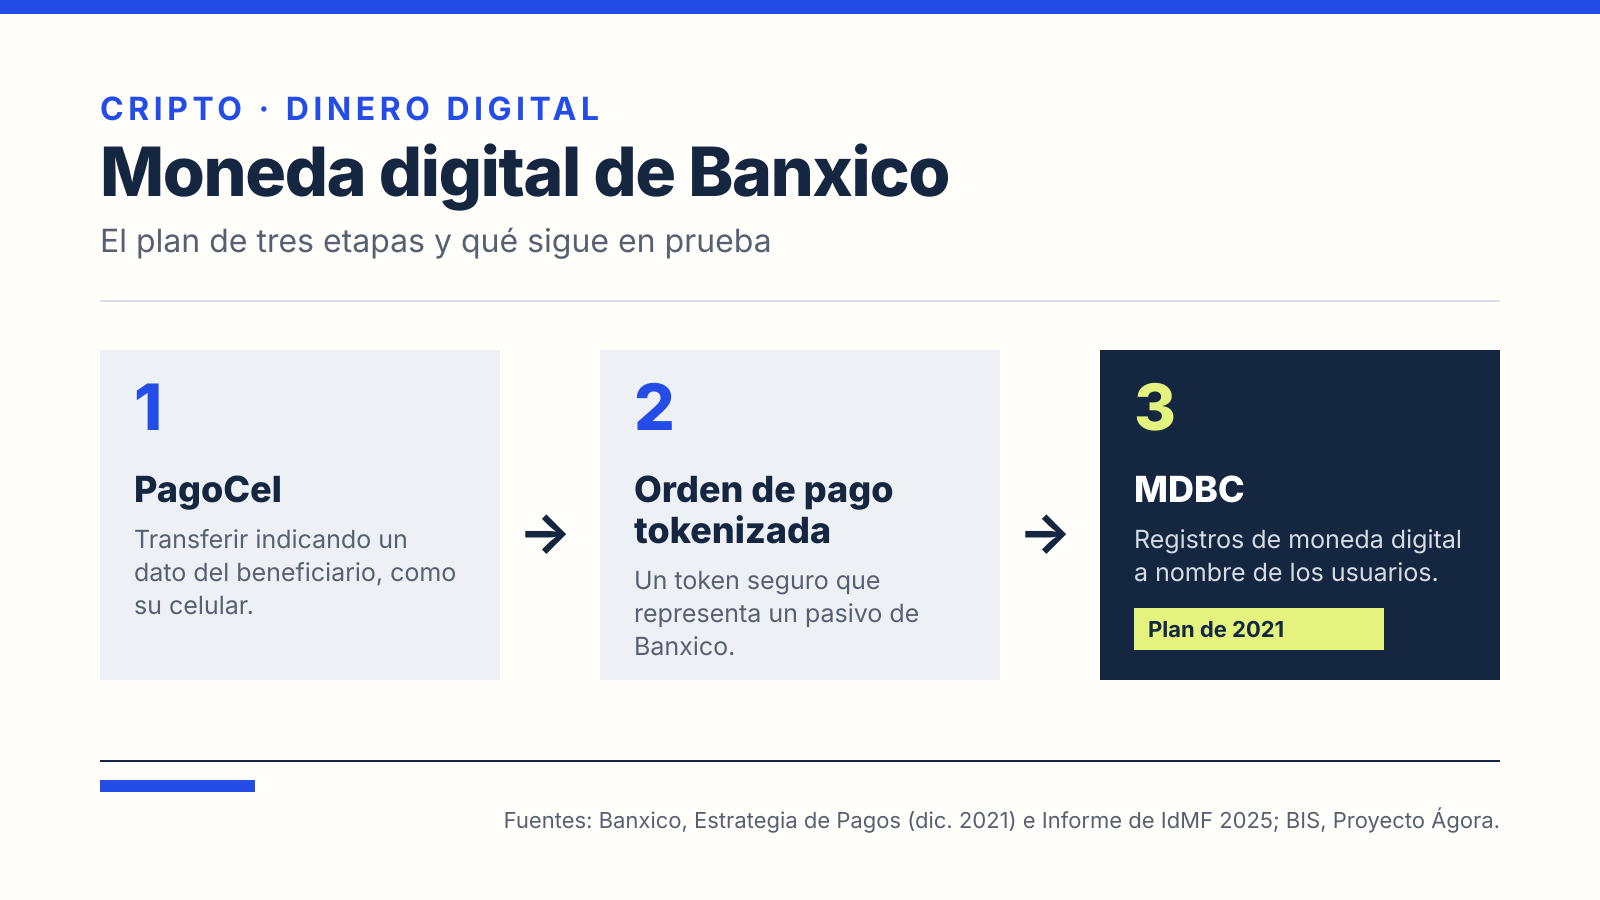
La estrategia describe tres etapas de implementación para llegar a una MDBC:
- PagoCel. Permite transferir indicando solo un dato del beneficiario, como su número de celular o un identificador personal. Usa un elemento de liquidación intermedia donde se registran los recursos asociados a esos identificadores.
- Orden de pago tokenizada. Un elemento de información criptográficamente seguro que representa un pasivo de Banxico y que puede redimirse en la aplicación de una entidad financiera. Usa una arquitectura de mensajes para transmitir valor y una base de datos para evitar el doble gasto.
- MDBC. Constituye registros de moneda digital a nombre de los usuarios, que pueden transferirse o redimirse y tener funciones de programabilidad. El documento prevé que Banxico ofrezca una arquitectura abierta de interfaces para que terceros iniciadores de transferencias den acceso a esos registros, y que la compra y la redención se hagan contra transferencias SPEI.
Se trata de un plan publicado en diciembre de 2021. Por sí sola, la estrategia no fija cuándo ni si se completarán las tres etapas.
Qué existe hoy: SPEI, CoDi y DiMo
El Informe anual sobre las infraestructuras de los mercados financieros 2025 muestra qué opera en la práctica. En 2025, el SPEI procesó 7,308.1 millones de transferencias electrónicas por 591.8 billones de pesos, una cifra equivalente a unas 16.8 veces el PIB del año. Las instituciones financieras no bancarias participaron en 19.8% de las operaciones.
Sobre esa infraestructura funcionan dos herramientas de pago minorista. CoDi inició operaciones en 2019 y permite que el beneficiario inicie transferencias interoperables mediante mensajes con la información de la operación. DiMo comenzó en 2023 y permite instruir una transferencia indicando únicamente el número de teléfono del receptor, previamente asociado a su cuenta, con validación de las iniciales del receptor antes del envío. Te explicamos cómo usarlas en cómo enviar dinero con DiMo y cómo pagar con CoDi. En ese informe no aparece una MDBC ni una fecha para emitirla.
Proyecto Ágora: un prototipo para pagos entre bancos
El 3 de abril de 2024, el Banco de Pagos Internacionales (BIS) anunció el Proyecto Ágora junto con siete bancos centrales, entre ellos el Banco de México. El proyecto explora cómo la tokenización del dinero mayorista de banco central y de los depósitos bancarios comerciales, en plataformas programables, puede mejorar los pagos internacionales.
Según la página del proyecto en el BIS, Ágora no busca construir un producto terminado: entregó un prototipo para evaluar el potencial del enfoque y prevé seguir probándolo. El informe de Banxico agrega que durante 2025 se implementó la primera fase, con la definición de requerimientos, el diseño tecnológico y el prototipo, y que esas etapas concluyeron en diciembre de 2025. También señala que el banco participó en el grupo consultivo del BIS que revisó las implicaciones de las distintas formas de dinero digital, incluidas la tokenización y las stablecoins.
La diferencia importa: Ágora trabaja con bancos centrales e instituciones financieras, no con saldos de personas. Es una prueba para pagos mayoristas, no una MDBC minorista.
Qué significa para ti
- No hay un peso digital oficial que puedas usar. Lo que sí tienes hoy son transferencias SPEI, CoDi y DiMo con pesos en cuentas de instituciones financieras.
- Una criptomoneda no es una MDBC. Banxico distingue a los activos virtuales, cuyo único respaldo es la confianza en su red, de una moneda de curso legal emitida por el banco central.
- Verifica cualquier oferta de “peso digital”. Si una plataforma o un anuncio dice ofrecerlo, confirma la información en banxico.org.mx antes de dejar datos o dinero.
- Sigue la fuente. Los cambios llegarán en las estrategias, informes y comunicados del propio Banxico y del BIS.