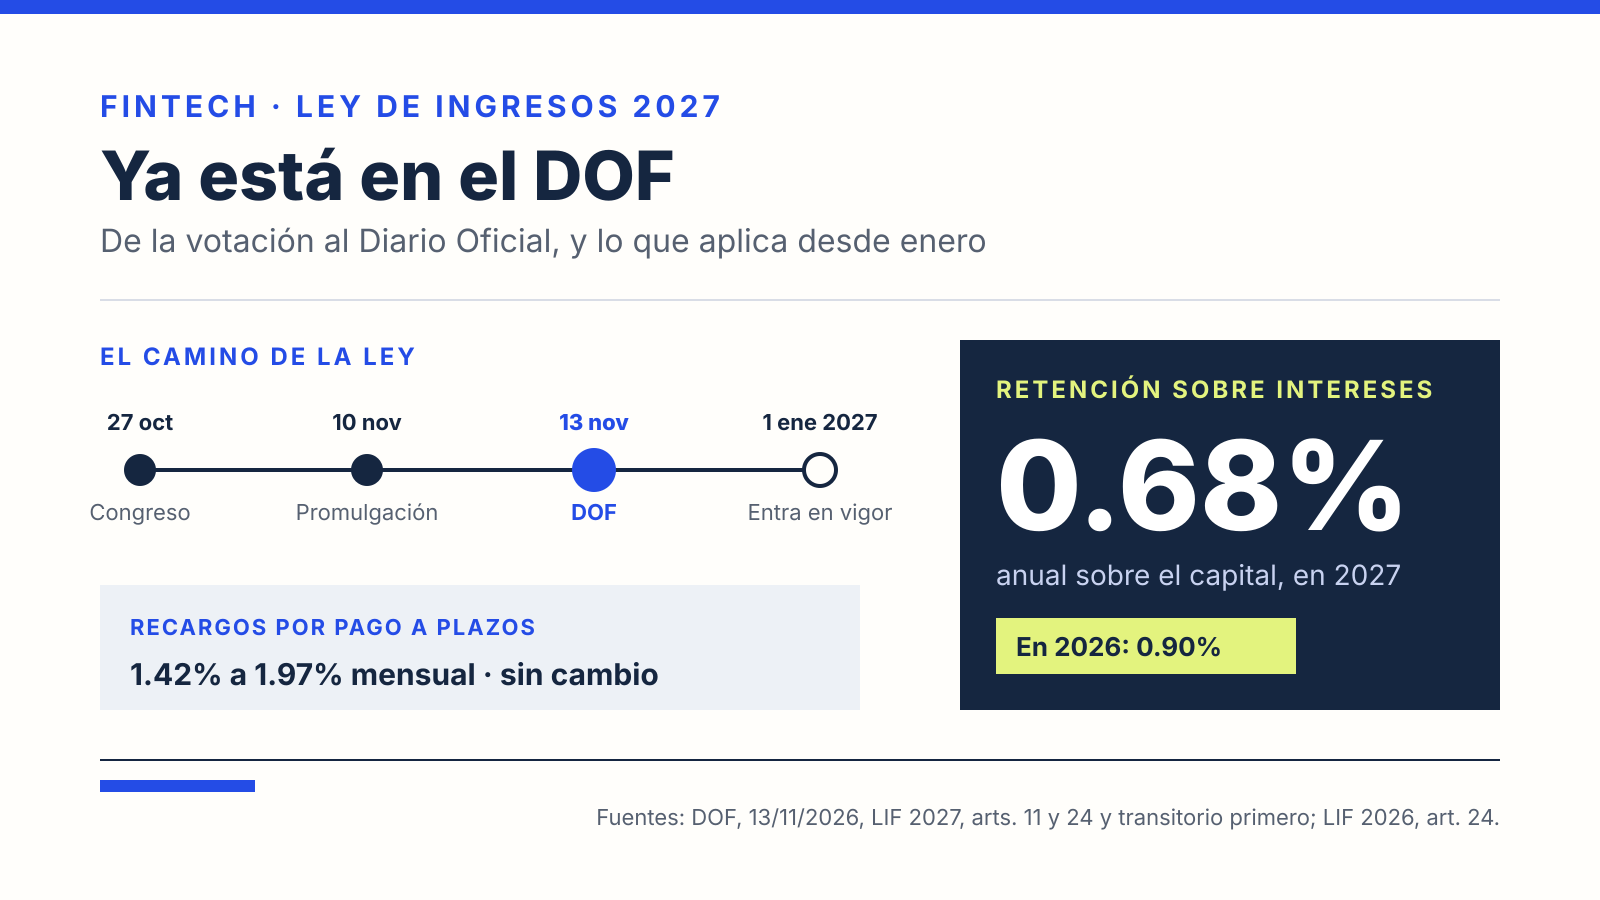
La Ley de Ingresos de la Federación para 2027 se publicó este 13 de noviembre de 2026 en el Diario Oficial de la Federación (DOF) y entra en vigor el 1 de enero de 2027. Para quien ahorra o invierte, el dato que queda firme es el del artículo 24: la retención anual de ISR sobre intereses será de 0.68% del capital, frente a 0.90% en 2026. La misma edición del DOF trae la reforma a la Ley del ISR y la de la Ley Federal de Derechos.
Qué se publicó y desde cuándo aplica
El decreto de la Ley de Ingresos 2027 lleva fecha del Congreso del 27 de octubre de 2026 y la firma de la presidenta Claudia Sheinbaum del 10 de noviembre. Su primer transitorio fija la entrada en vigor el 1 de enero de 2027, con una excepción: la fracción XIX del artículo 25, que obliga a quienes revenden gasolinas y diésel a pagar el IEPS sobre la diferencia entre lo que venden y lo que compran en el mes, empieza el 1 de julio de 2027.
En la misma edición aparecen otros dos decretos del paquete económico, ambos vigentes desde el 1 de enero de 2027:
- La reforma a la Ley del Impuesto sobre la Renta, aprobada por el Congreso el 3 de noviembre. Modifica, entre otros, los artículos 113-E y 113-F, que contienen las tablas del Régimen Simplificado de Confianza de personas físicas, y agrega un capítulo sobre el control de deducciones autorizadas y pérdidas fiscales (artículos 78-A a 78-F).
- La reforma a la Ley Federal de Derechos.
La retención sobre intereses baja a 0.68%
El artículo 24 dice: “Durante el ejercicio fiscal de 2027 la tasa de retención anual a que se refieren los artículos 54 y 135 de la Ley del Impuesto sobre la Renta será del 0.68 por ciento”. Es el mismo texto que aprobaron las dos cámaras. En la Ley de Ingresos 2026 la tasa es de 0.90%.
La ley explica de dónde sale la cifra: a la tasa nominal promedio de los CETES a 28 días se le resta la inflación promedio anual, ambas de los Criterios Generales de Política Económica 2027, y el resultado se multiplica por 23.5%, la tasa efectiva de ISR que pagaron en la declaración anual de 2025 las personas físicas con ingresos del sector financiero.
La retención se calcula sobre el capital, no sobre la ganancia. Un ejemplo ilustrativo con 50,000 pesos en CETES a 28 días, si la tasa anual se aplica en proporción a los días del plazo, como estima la calculadora de CETES:
| Concepto | 2026 (0.90%) | 2027 (0.68%) |
|---|---|---|
| Capital invertido | $50,000 | $50,000 |
| Retención estimada en 28 días | $34.52 | $26.08 |
| Retención con el mismo saldo todo el año | $450 | $340 |
Cálculo de My Market Channel con el artículo 24 de cada ley. El monto real lo determina la institución con tus saldos y plazos.
Una retención menor no equivale a pagar menos impuesto. Es un pago provisional que se acredita en la declaración anual, donde se calcula el ISR sobre el interés real. Lo detallamos en cómo funciona la retención de ISR sobre intereses y en qué revisar en tu constancia de intereses.
Recargos: sin cambios frente a 2026
El artículo 11 mantiene las mismas tasas mensuales de recargos que la ley de 2026 para quien obtiene prórroga o paga contribuciones a plazos:
| Supuesto | Recargo mensual |
|---|---|
| Prórroga, sobre saldos insolutos | 1.38% |
| Pago en parcialidades de hasta 12 meses | 1.42% |
| Parcialidades de más de 12 y hasta 24 meses | 1.63% |
| Parcialidades de más de 24 meses o pago diferido | 1.97% |
Las cifras del año
La ley estima ingresos por 10,636,488.1 millones de pesos. De ellos, 6,263,886.8 millones son impuestos, entre ellos 3,288,975.3 millones de ISR y 1,768,017.3 millones de IVA. El artículo 2 autoriza un endeudamiento neto interno de hasta 1 billón 700 mil millones de pesos y uno externo de hasta 13,500 millones de dólares.
Qué cambia para ti
Hasta el 31 de diciembre de 2026 sigue la retención de 0.90%. A partir de enero, los bancos, SOFIPOs, casas de bolsa y cetesdirecto deben aplicar 0.68% sobre el capital que genera intereses. La votación en el Congreso y el detalle del dictamen están en nuestra nota sobre la aprobación del Senado.