Una tarjeta de crédito adicional permite que otra persona use la línea de crédito vinculada a la cuenta principal. No crea una línea nueva: las compras de la tarjeta titular y de las adicionales comparten el crédito disponible, y el titular principal debe revisar y pagar los cargos que correspondan.
En México, la CONDUSEF explica que las tarjetas adicionales son una extensión de la cuenta principal. Antes de pedir una, consulta el contrato: la anualidad, los requisitos de edad, los controles y los beneficios pueden variar por institución y producto.
Una sola línea, varias tarjetas
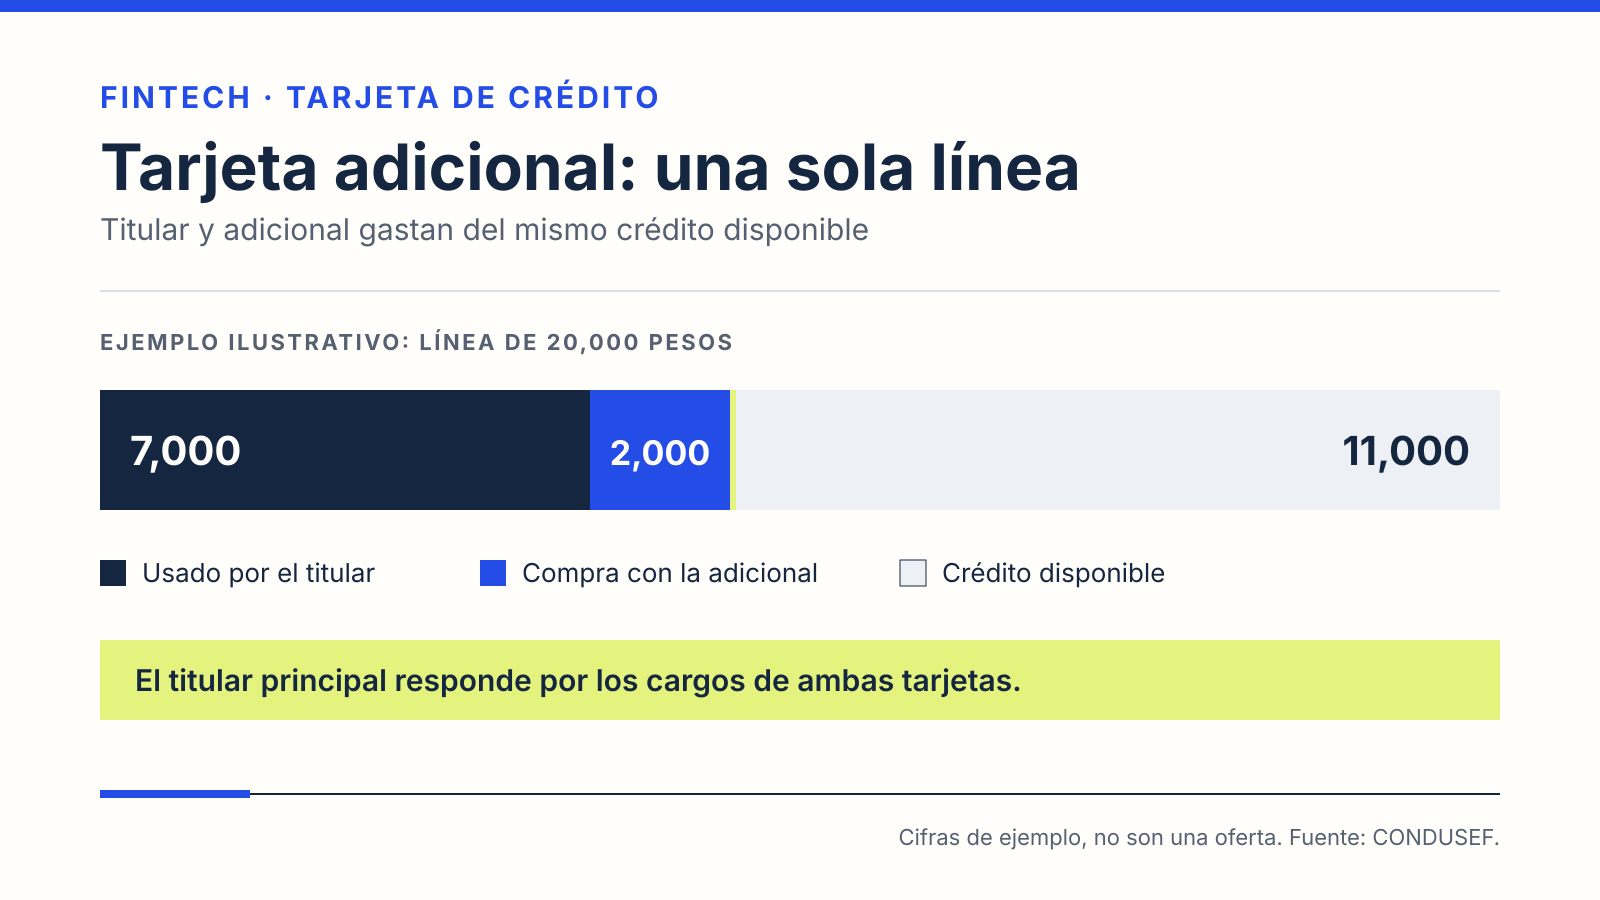
Si la línea contratada es de $20,000 y el titular ya utilizó $7,000, el crédito disponible sería de $13,000 antes de considerar otros cargos, pagos pendientes o condiciones. Una compra adicional de $2,000 reduciría ese disponible a $11,000 en este ejemplo. Las cifras son ilustrativas: no describen la línea ni el saldo de un producto real.
El plástico adicional identifica a la persona autorizada para usarlo, pero los consumos se cargan a la cuenta principal. El titular puede acordar con esa persona cómo se repartirá el pago; ese acuerdo no reemplaza las obligaciones del contrato frente al emisor. CONDUSEF advierte que el titular principal responde por los saldos e intereses de la cuenta, incluidas las compras de las tarjetas adicionales.
¿Se puede limitar cuánto gasta la tarjeta adicional?
Depende de las opciones del emisor. CONDUSEF recomienda establecer límites adecuados. Como ejemplo de un producto específico, Banamex indica que su titular puede asignar un límite de gasto a cada tarjeta adicional desde su aplicación, su banca en línea o por teléfono.
Pregunta si ese límite es por tarjeta, compra o periodo, y qué sucede cuando se alcanza. El límite asignado no aumenta el crédito total: incluso si la tarjeta adicional tiene margen propio, la cuenta necesita crédito disponible para autorizar la operación.
Costos y beneficios que debes revisar
Una tarjeta adicional puede tener una comisión propia. El glosario del Registro de Comisiones (RECO) de CONDUSEF contempla la anualidad de tarjetas adicionales; eso no significa que todas las tarjetas cobren el mismo importe. Banamex, por ejemplo, informa que el costo de sus adicionales varía según el producto y que, al activar una, cobra la parte proporcional de la comisión por administración hasta la fecha de aniversario del titular.
Antes de solicitarla, revisa:
- La anualidad o comisión de emisión y cuándo se cobra.
- El número de tarjetas adicionales permitidas y la edad mínima.
- Los límites, alertas y canales para bloquear o cancelar cada tarjeta.
- Si las compras acumulan puntos y a qué cuenta se acreditan.
- Cómo aparecen los cargos y meses sin intereses en el estado de cuenta.
No supongas que una promoción de la tarjeta principal se aplica igual a una adicional. Pide las condiciones vigentes al emisor.
Quién recibe el estado de cuenta y quién paga
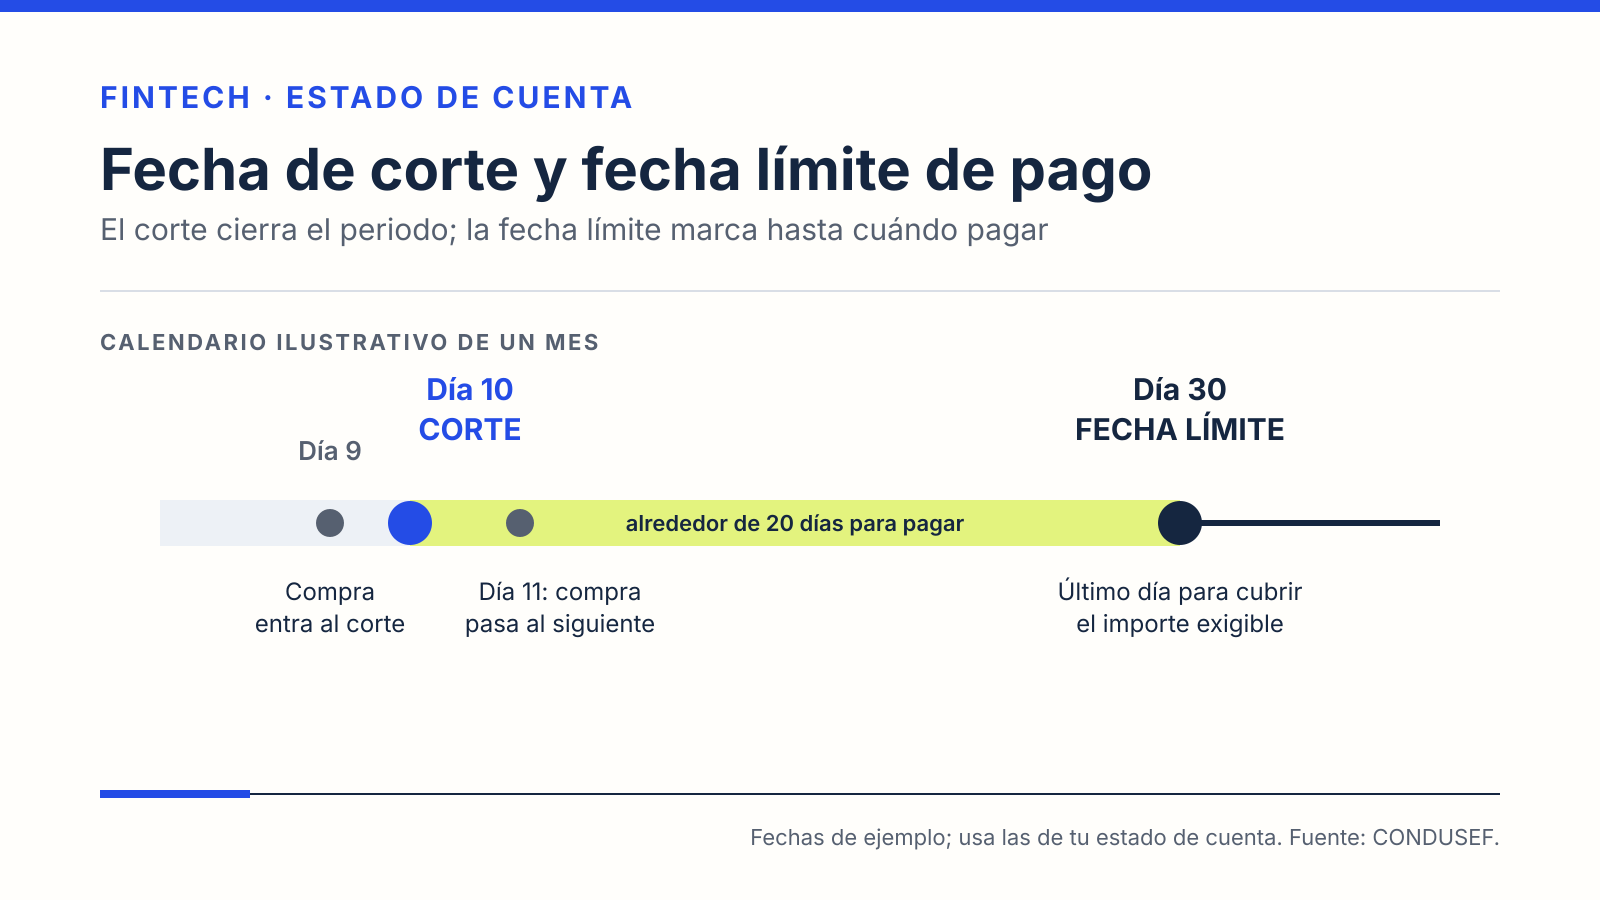
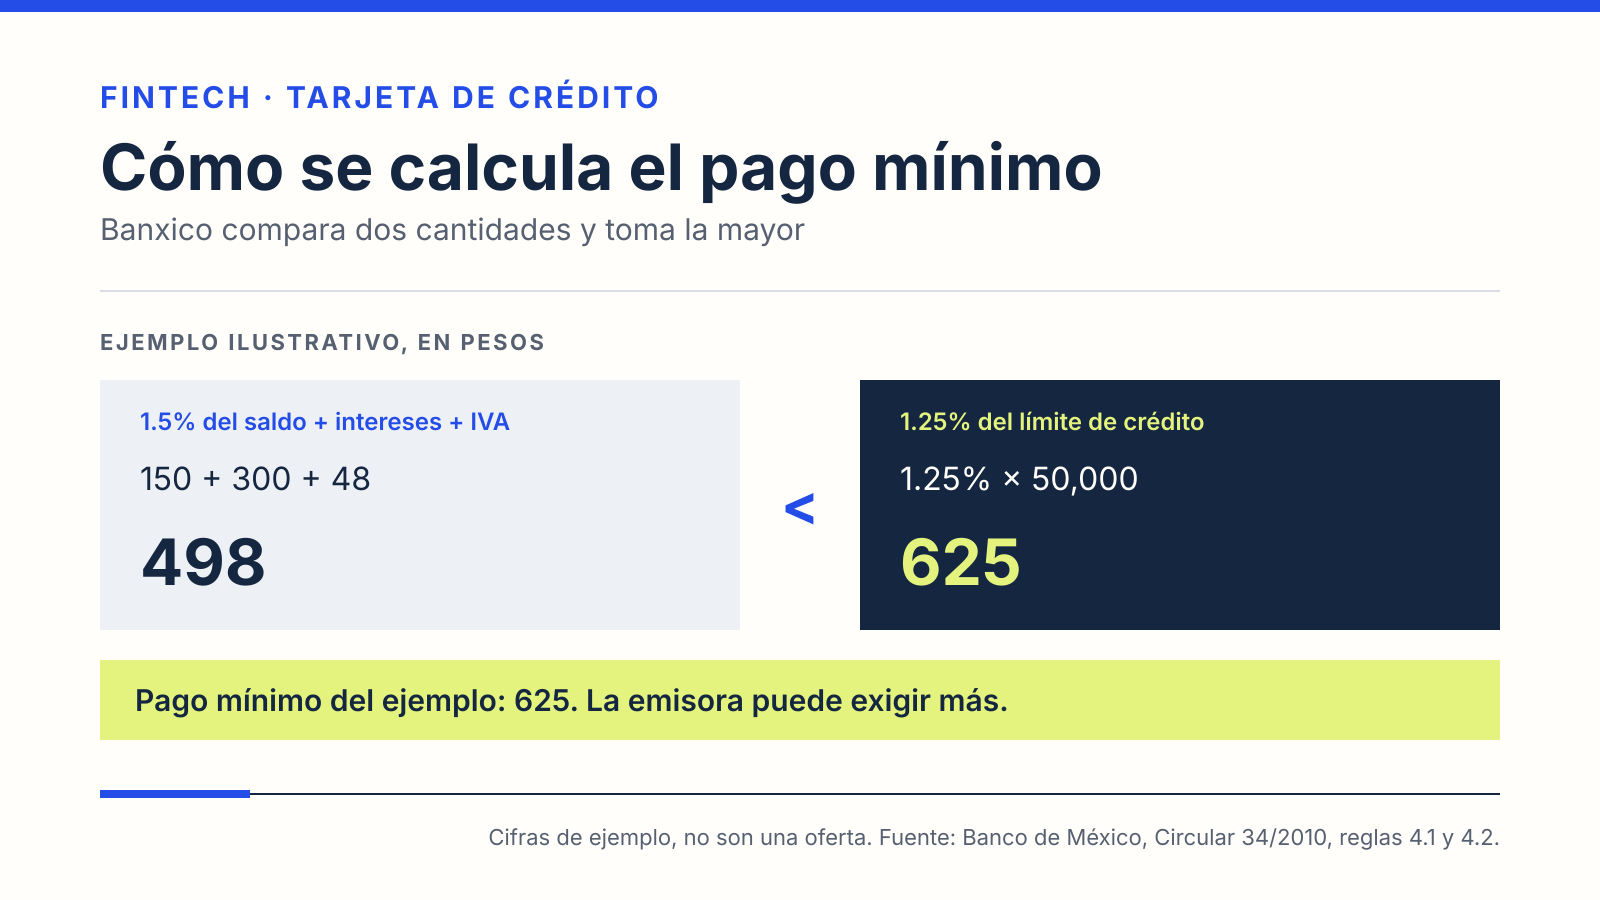
Las compras de la tarjeta adicional se reflejan en la cuenta principal, según CONDUSEF. El titular debe revisar el estado de cuenta completo, identificar los cargos de cada tarjeta y pagar según las condiciones pactadas. La fecha de corte y la fecha límite de pago son las de la cuenta, salvo las particularidades que establezca el contrato, y el pago mínimo se calcula sobre el saldo de toda la línea.
Una compra no reconocida requiere una aclaración; no la confundas con un gasto autorizado que la persona adicional olvidó avisar. Si no identificas una operación, contacta al banco mediante sus canales oficiales, solicita el bloqueo si corresponde y conserva el folio. Nuestra guía sobre cargos no reconocidos explica qué información guardar.
¿La persona adicional genera historial propio?
CONDUSEF señala que el uso de una tarjeta adicional, al ser una extensión de la línea del titular, no genera historial crediticio para quien usa la adicional. Los pagos o retrasos de esa cuenta afectan el historial del titular principal. La situación de otros productos que la persona adicional haya contratado por su cuenta es distinta.
Si el objetivo es que alguien empiece a construir historial propio, conviene revisar con una institución autorizada qué productos puede contratar y bajo qué requisitos. No es necesario compartir contraseñas, NIP ni códigos de verificación para que la otra persona use su tarjeta.