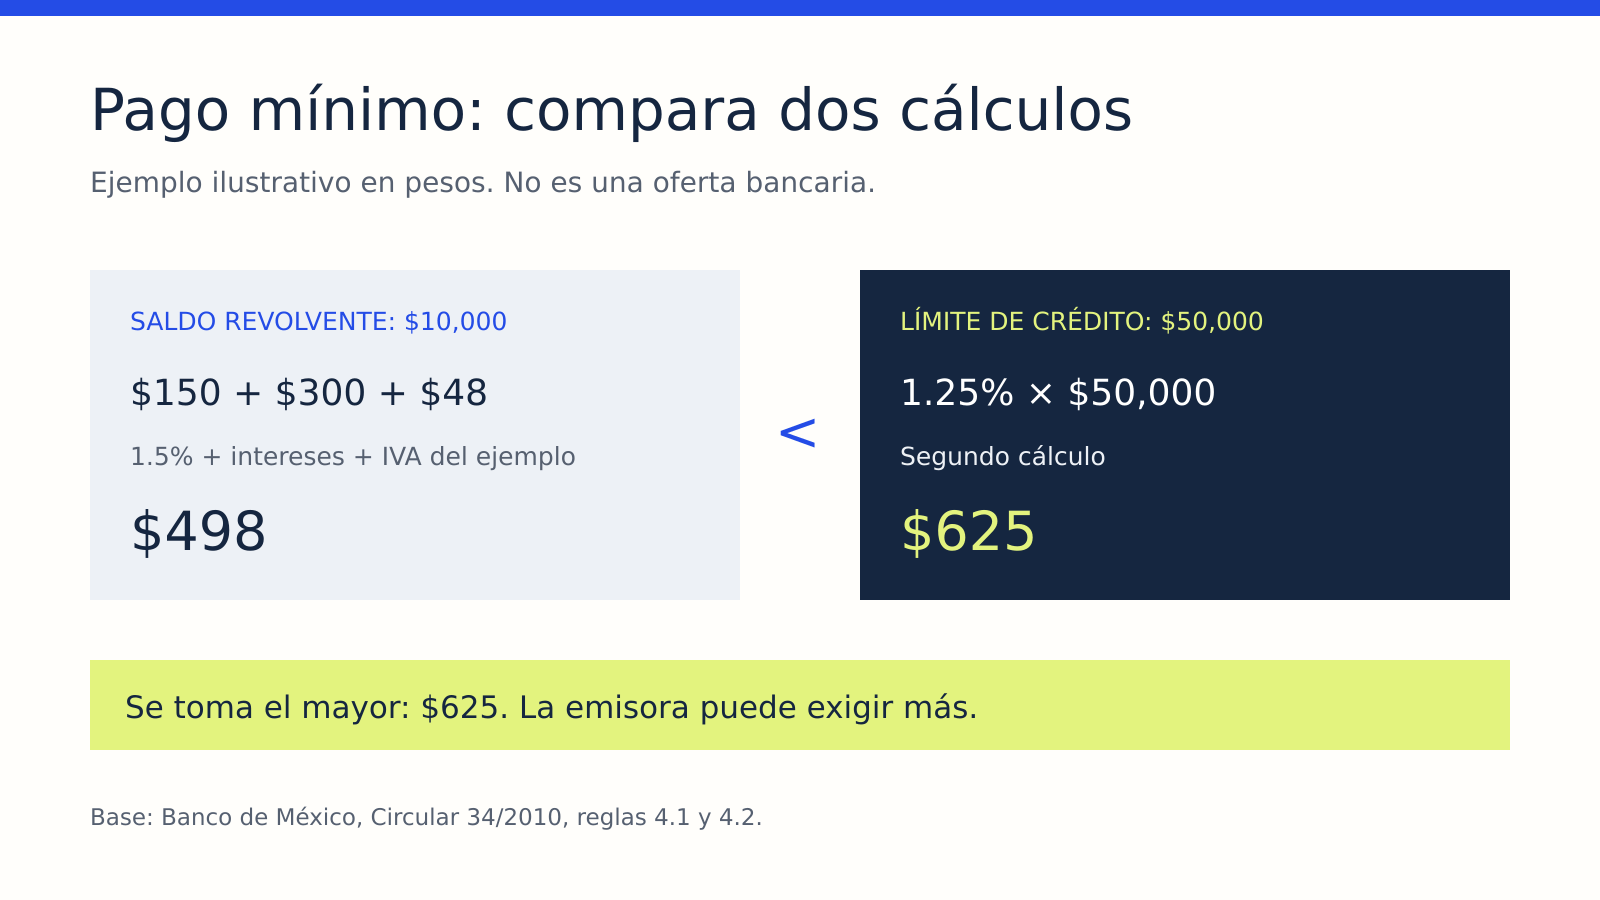
Para saber cómo se calcula el pago mínimo de la tarjeta en México hay que comparar dos cantidades. La regla 4.1 de Banco de México toma el mayor entre una proporción del saldo revolvente más intereses e IVA y una proporción del límite de crédito. La emisora puede fijar un mínimo superior. Por eso no basta con multiplicar tu deuda por un porcentaje aislado.
El cálculo sirve para entender la base regulatoria de las tarjetas sujetas a la Circular 34/2010. El importe que debes cubrir en tu caso aparece en el estado de cuenta de la institución, junto con la fecha límite y otros pagos del periodo.
Las dos cantidades que se comparan
El texto compilado de las Reglas de tarjetas de crédito establece:
- Primer cálculo: 1.5% del saldo insoluto revolvente al corte, sin intereses del periodo ni IVA, más esos intereses y el IVA.
- Segundo cálculo: 1.25% del límite de la línea de crédito.
Se elige el mayor. Si el resultado excede el saldo insoluto revolvente al corte, la regla indica cobrar este último. La regla 4.2 permite a la emisora establecer un pago mínimo mayor que la base de la regla 4.1.
La distinción entre saldo y límite explica muchos errores. El saldo es lo que quedó financiado; el límite es la capacidad de crédito autorizada. El segundo cálculo usa el límite aunque no hayas dispuesto de toda la línea.
Un ejemplo con cifras ficticias
Supongamos una tarjeta con estos datos exclusivamente ilustrativos:
| Dato | Importe del ejemplo |
|---|---|
| Saldo revolvente, sin intereses ni IVA | $10,000 |
| Intereses del periodo | $300 |
| IVA del periodo | $48 |
| Límite autorizado | $50,000 |
El primer cálculo da $498: $150 del saldo, más $300 de intereses y $48 de IVA. El segundo da $625, porque 1.25% de $50,000 es $625. El mayor es $625.
Ese resultado ilustra la comparación regulatoria. No anuncia el pago de una tarjeta real ni incorpora mensualidades de promociones, atrasos u otros conceptos particulares de un contrato. Antes de transferir dinero, utiliza el importe exigible de tu estado de cuenta.
También muestra por qué dos personas con el mismo saldo podrían obtener una base distinta: si cambia el límite autorizado, cambia el segundo cálculo. Para revisar una diferencia, conserva los datos exactos de la misma fecha de corte.
Qué cambia cuando aportas más
Una aportación mayor reduce el dinero que queda pendiente según la aplicación del pago y las condiciones del producto. Para líneas con tasas diferenciadas, la regla 4.3 establece que el excedente del mínimo se aplique primero al saldo revolvente con la tasa más alta.
Eso no permite construir un calendario universal de liquidación. El plazo real cambia con las tasas, las nuevas compras, los cargos y los pagos posteriores. Un cálculo de un solo mes no predice el costo de todo el financiamiento.
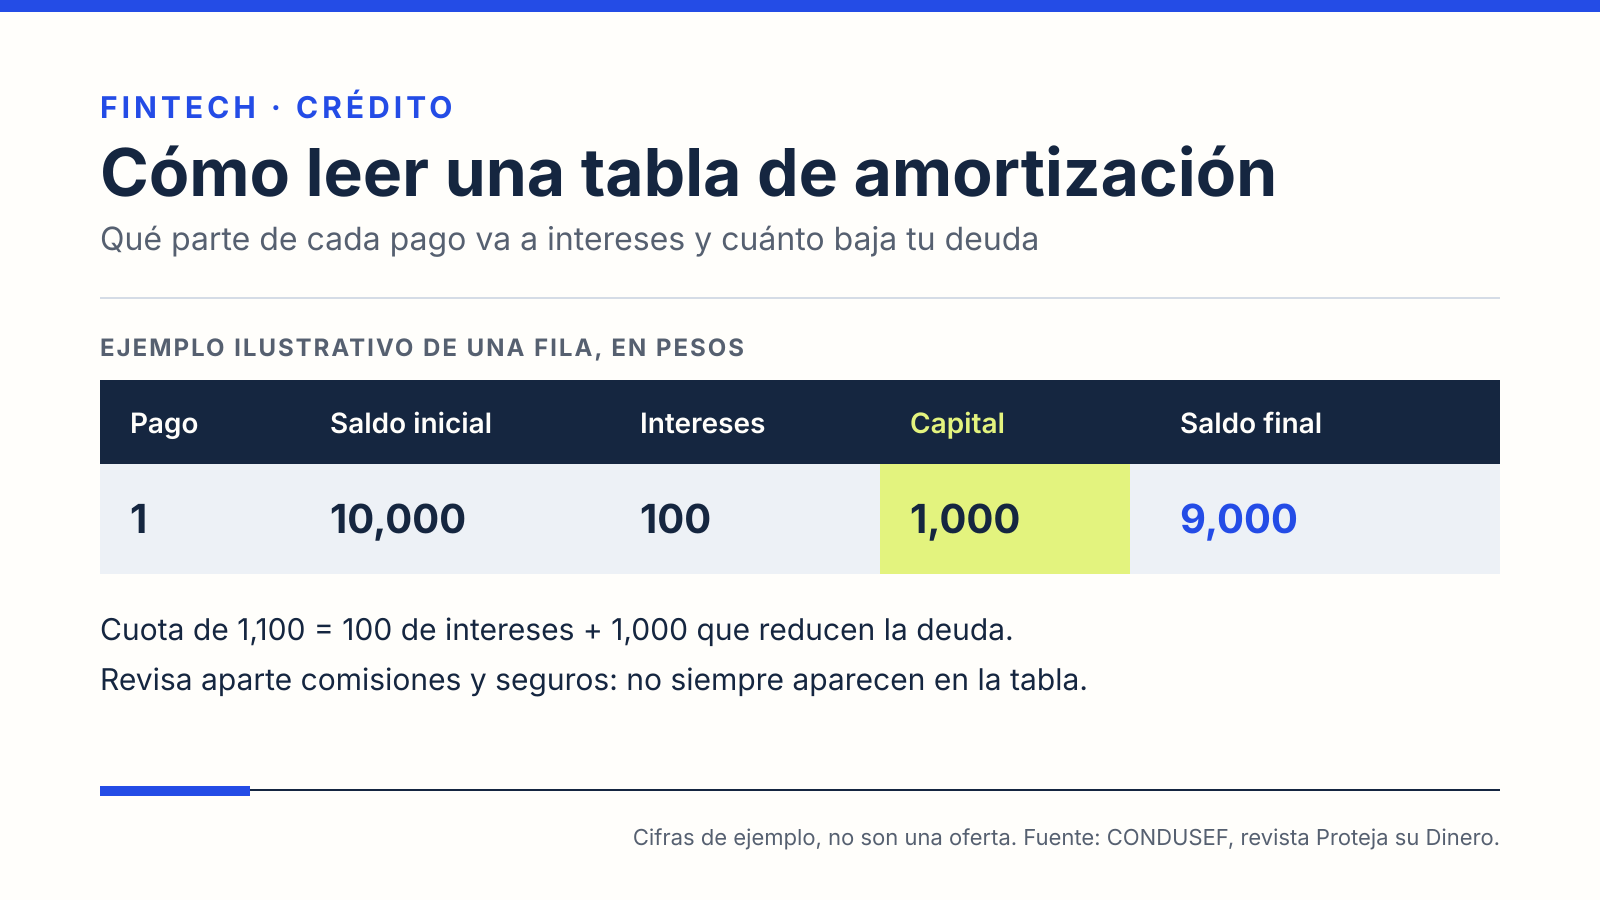
Si quieres ordenar tus datos, usa una tabla por periodo con saldo inicial, cargos, intereses, impuestos, pago y saldo final. Nuestra guía sobre tablas de amortización explica cómo distinguir capital e intereses, aunque una tarjeta revolvente no tenga el mismo calendario fijo que un préstamo a plazo.
Mínimo, pago para no generar intereses y saldo total
Los tres rótulos responden a preguntas diferentes. El mínimo indica la cantidad requerida para mantener el crédito al corriente. El pago para no generar intereses exige cubrir el importe señalado por la institución para ese objetivo. El saldo total puede reunir importes con vencimientos distintos.
La comparación entre esos conceptos ya aparece en el explicador del CAT de una tarjeta. El CAT ayuda a comparar costos bajo determinados supuestos; no sustituye el cálculo del mínimo ni debe sumarse como un cargo adicional.
En una tarjeta con promociones, revisa también el calendario de cada compra. No supongas que el resultado del ejemplo cubre por sí solo todas las obligaciones que figuran en tu documento.
Cómo revisar una diferencia con el banco
Primero confirma que estás usando el saldo al corte y el límite correspondientes al mismo periodo. Después separa los intereses y el IVA, para no incorporarlos dos veces al primer cálculo. Finalmente compara el resultado con la fórmula contractual y el desglose de la institución.
Si no coincide, pide una explicación del cálculo con sus componentes. Una consulta útil lleva el número del estado de cuenta, la fecha de corte y la operación matemática que no puedes reconstruir. No publiques números de tarjeta ni datos de acceso al solicitar ayuda.
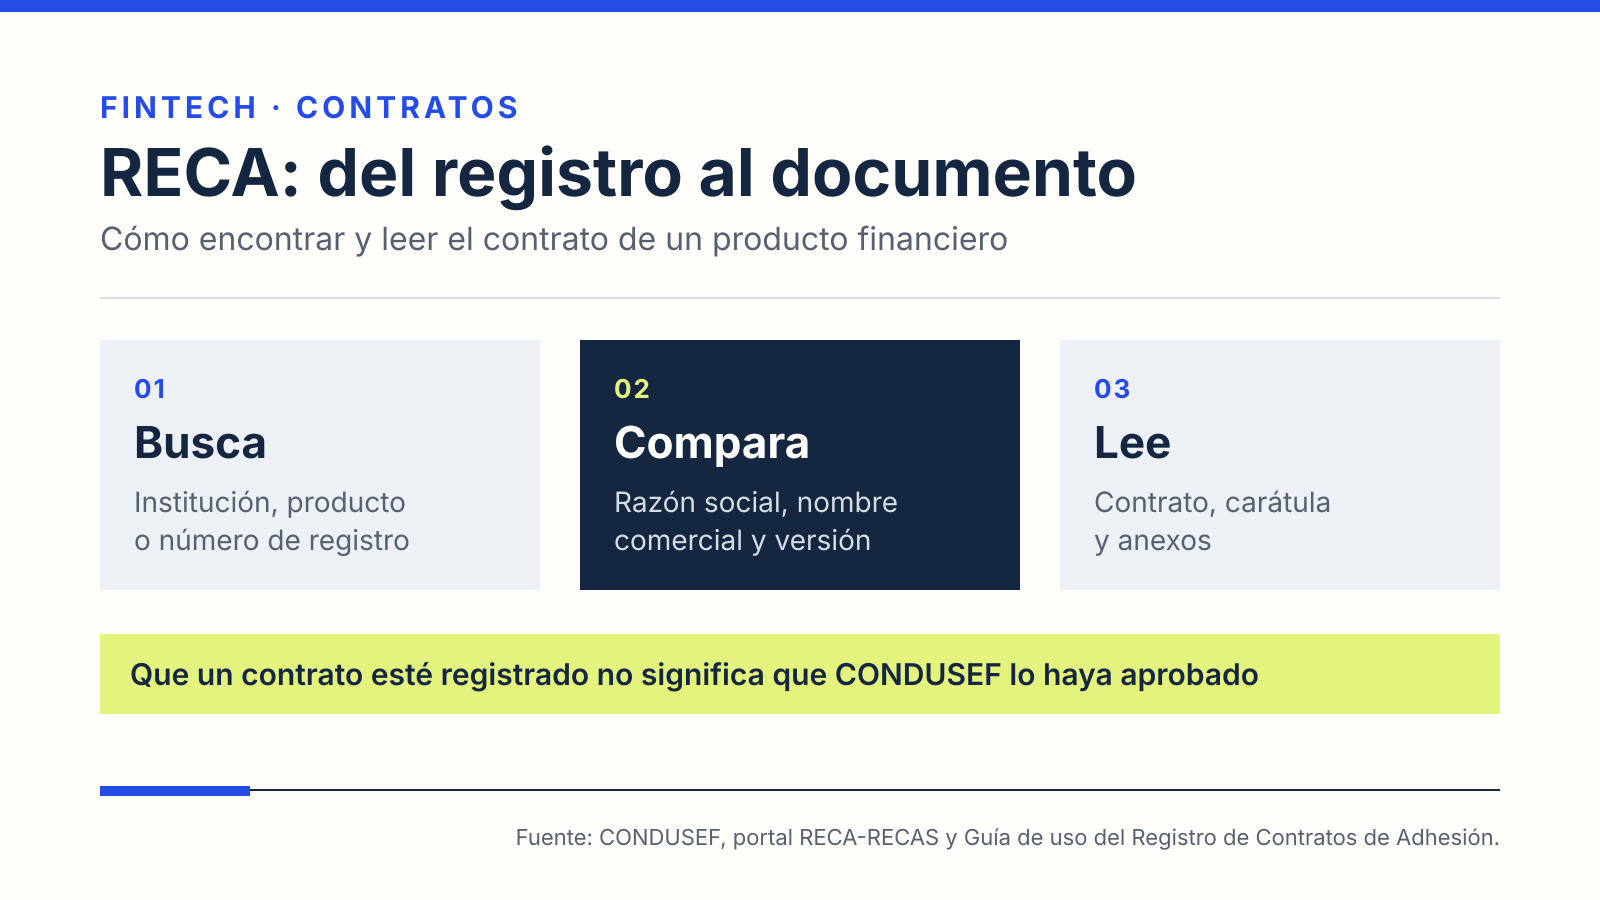
Puedes consultar la versión registrada del contrato mediante RECA de CONDUSEF. Su registro ayuda a localizar el documento; no equivale a que cualquier cobro sea correcto. Conserva la respuesta de la institución y los comprobantes del pago.