La fecha de corte y la fecha límite de pago de una tarjeta responden a momentos distintos. La primera cierra el periodo que el banco usa para reunir movimientos y calcular el saldo. La segunda indica hasta cuándo puedes cubrir el importe exigible del estado de cuenta.
Confundirlas suele provocar dos errores: pensar que una compra vence el mismo día del corte o suponer que cualquier pago hecho después de esa fecha cuenta como atraso. El documento que manda es tu estado de cuenta, porque allí aparecen las fechas y los montos de ese periodo.
Qué ocurre en la fecha de corte
La CONDUSEF define la fecha de corte como el momento en que la institución hace el corte para calcular la deuda, definir el pago mínimo y determinar los intereses. Todo lo que quedó registrado dentro del periodo se agrupa en ese estado de cuenta.
El corte no es una fecha límite para pagar. Tampoco significa que la línea se cierre. Sirve para fijar la fotografía del periodo: saldo anterior, compras, pagos, comisiones, intereses y promociones, según corresponda.
Una compra realizada antes del corte normalmente entra en el estado de cuenta que se está cerrando. Una compra posterior suele pasar al siguiente periodo. La fecha exacta en que una operación se registra puede depender de cuándo el comercio la procesa, por lo que conviene revisar el movimiento ya contabilizado en la aplicación o en el estado de cuenta.
Qué significa la fecha límite de pago
La fecha límite es el último día disponible para cubrir el adeudo o, al menos, el pago mínimo indicado por la institución. La guía de CONDUSEF sobre estados de cuenta señala que suele estar alrededor de 20 días después del corte. Ese intervalo es una referencia general: usa siempre la fecha impresa en tu documento.
Pagar el mínimo mantiene la cuenta al corriente, pero deja saldo financiado. Si quieres evitar intereses ordinarios sobre las compras del periodo, revisa el importe llamado pago para no generar intereses. Ese importe puede incluir compras normales y las parcialidades que correspondan a promociones a meses.
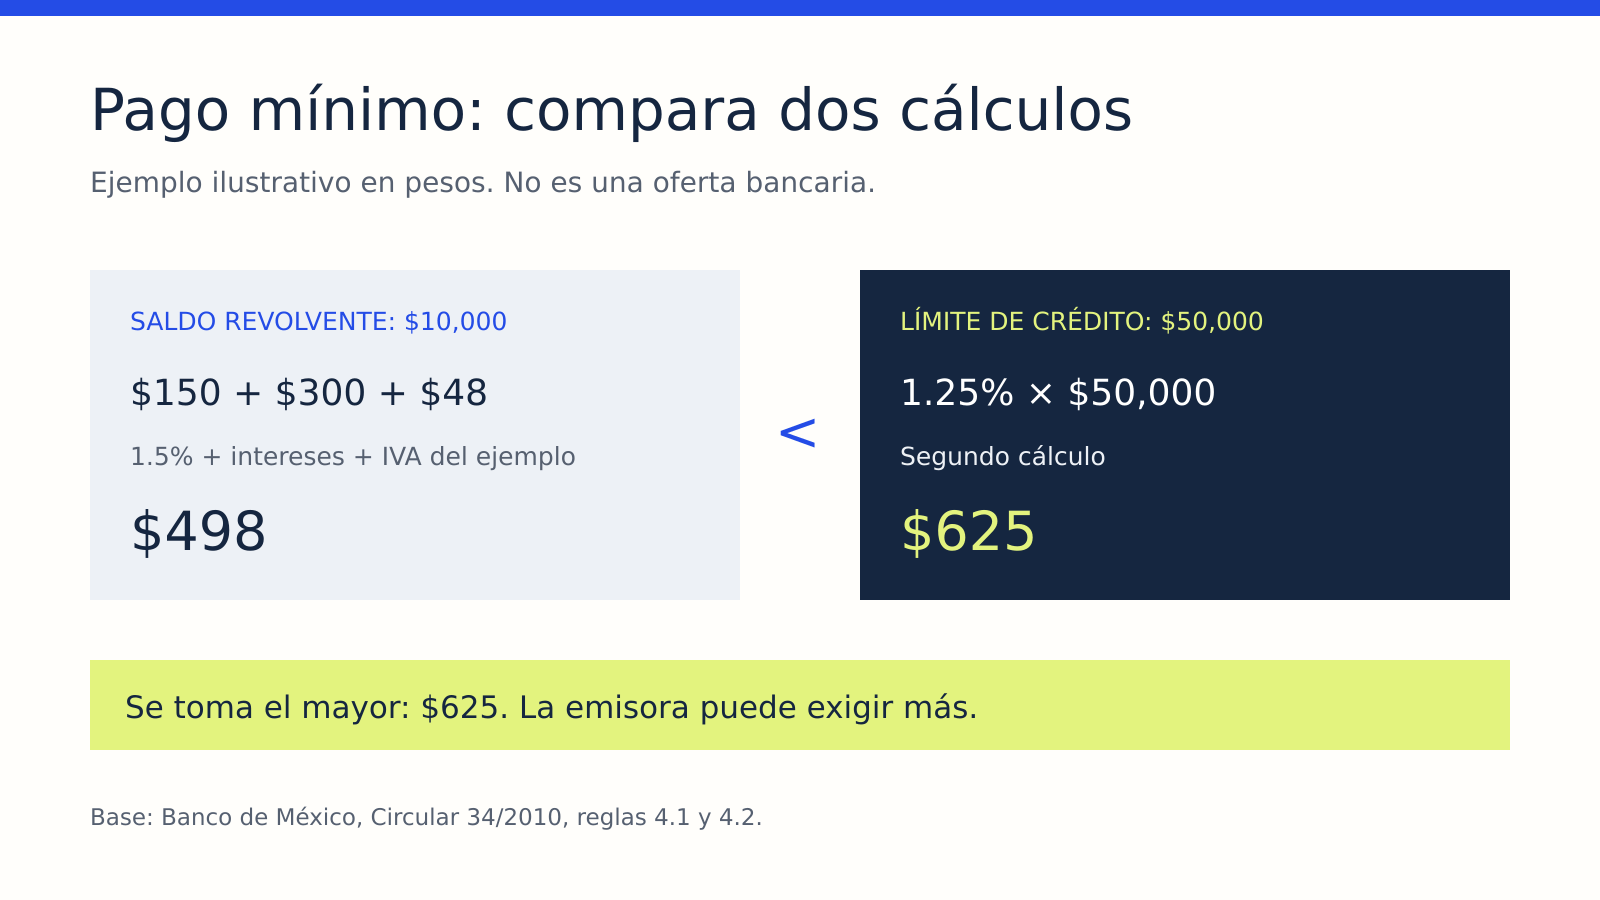
La fórmula del pago mínimo responde a otra pregunta: cuánto exige la institución como mínimo para el periodo. No sustituye al pago para no generar intereses ni al saldo total.
Una línea de tiempo sencilla
Imagina que tu tarjeta corta el día 10 y el estado de cuenta marca como límite el día 30. Si una compra se registra el día 9, aparece en el corte del día 10 y su pago corresponde al vencimiento del día 30. Si otra compra se registra el día 11, normalmente entra en el corte del mes siguiente.
Por eso una compra hecha justo después del corte puede tener más tiempo antes de su vencimiento. CONDUSEF usa un ejemplo de hasta alrededor de 50 días entre la compra y el pago. No es un periodo garantizado para todas las tarjetas ni todas las operaciones. Depende del calendario real, de la fecha de registro y de que cubras el importe indicado para no generar intereses.
| Momento | Qué revisar |
|---|---|
| Compra | Fecha en que el movimiento quedó registrado |
| Corte | Periodo que cerró y saldo calculado |
| Emisión del estado | Compras, pagos, comisiones e intereses |
| Fecha límite | Último día para cubrir el importe exigible |
| Pago | Monto, fecha y confirmación de aplicación |
Cómo leer los montos del estado de cuenta
Tres cifras suelen aparecer juntas, pero no significan lo mismo:
- Pago mínimo: cantidad requerida para mantener la línea al corriente.
- Pago para no generar intereses: importe que debes cubrir para evitar financiar el saldo indicado bajo las condiciones del producto.
- Saldo total: puede reunir cargos con fechas o tratamientos distintos, incluidas compras a meses, según el estado de cuenta.
Antes de pagar, confirma cuál de esas cifras corresponde a tu objetivo. Si solo transfieres el mínimo, una parte del saldo continuará pendiente. Si cubres el pago para no generar intereses, verifica que el banco haya aplicado el abono antes del vencimiento.
El CAT de una tarjeta sirve para comparar costos bajo supuestos regulatorios. No es una cantidad que debas sumar al pago del mes.
Qué pasa con las compras a meses
Una compra a meses sin intereses no obliga a liquidar todo el precio en el siguiente vencimiento. El estado de cuenta incorpora la parcialidad correspondiente. Sin embargo, dejar de cubrir el importe exigible o incumplir las condiciones de la promoción puede cambiar el costo.
Revisa por separado la sección de promociones. Debe mostrar las compras, el número de parcialidad y el importe del periodo. No confundas el saldo pendiente total de la promoción con la cantidad que vence ese mes.
Si el pago no aparece a tiempo
Un comprobante demuestra que ordenaste el pago, pero el estado de cuenta o la aplicación muestran cómo se aplicó. Conserva ambos. Si una transferencia no aparece o se aplicó a otro concepto, pide a la institución el rastreo y el desglose.
No esperes a que llegue el siguiente corte si el vencimiento está cerca. Contacta al emisor por sus canales oficiales y evita compartir contraseñas, códigos de seguridad o el número completo de la tarjeta.
Para revisar las condiciones registradas de tu producto, puedes consultar RECA de CONDUSEF. El registro ayuda a localizar el contrato; no confirma por sí solo que un cargo o un cálculo sea correcto.
Cómo aprovechar el calendario sin endeudarte más
El calendario sirve para ordenar el flujo de efectivo, no para convertir el límite en ingreso. Una compra justo después del corte puede dar más días antes de vencer, pero el importe seguirá llegando en el estado siguiente.
Una práctica útil es anotar tres datos de cada tarjeta: día de corte, fecha límite y medio de pago. Si la fecha cambia por un ajuste del emisor o por el calendario, actualiza tu recordatorio con la que figure en el estado de cuenta.
Revisa también que el saldo disponible haya cambiado después de pagar. El aumento del disponible no reemplaza la confirmación del abono, pero puede ayudarte a detectar una diferencia pronto.