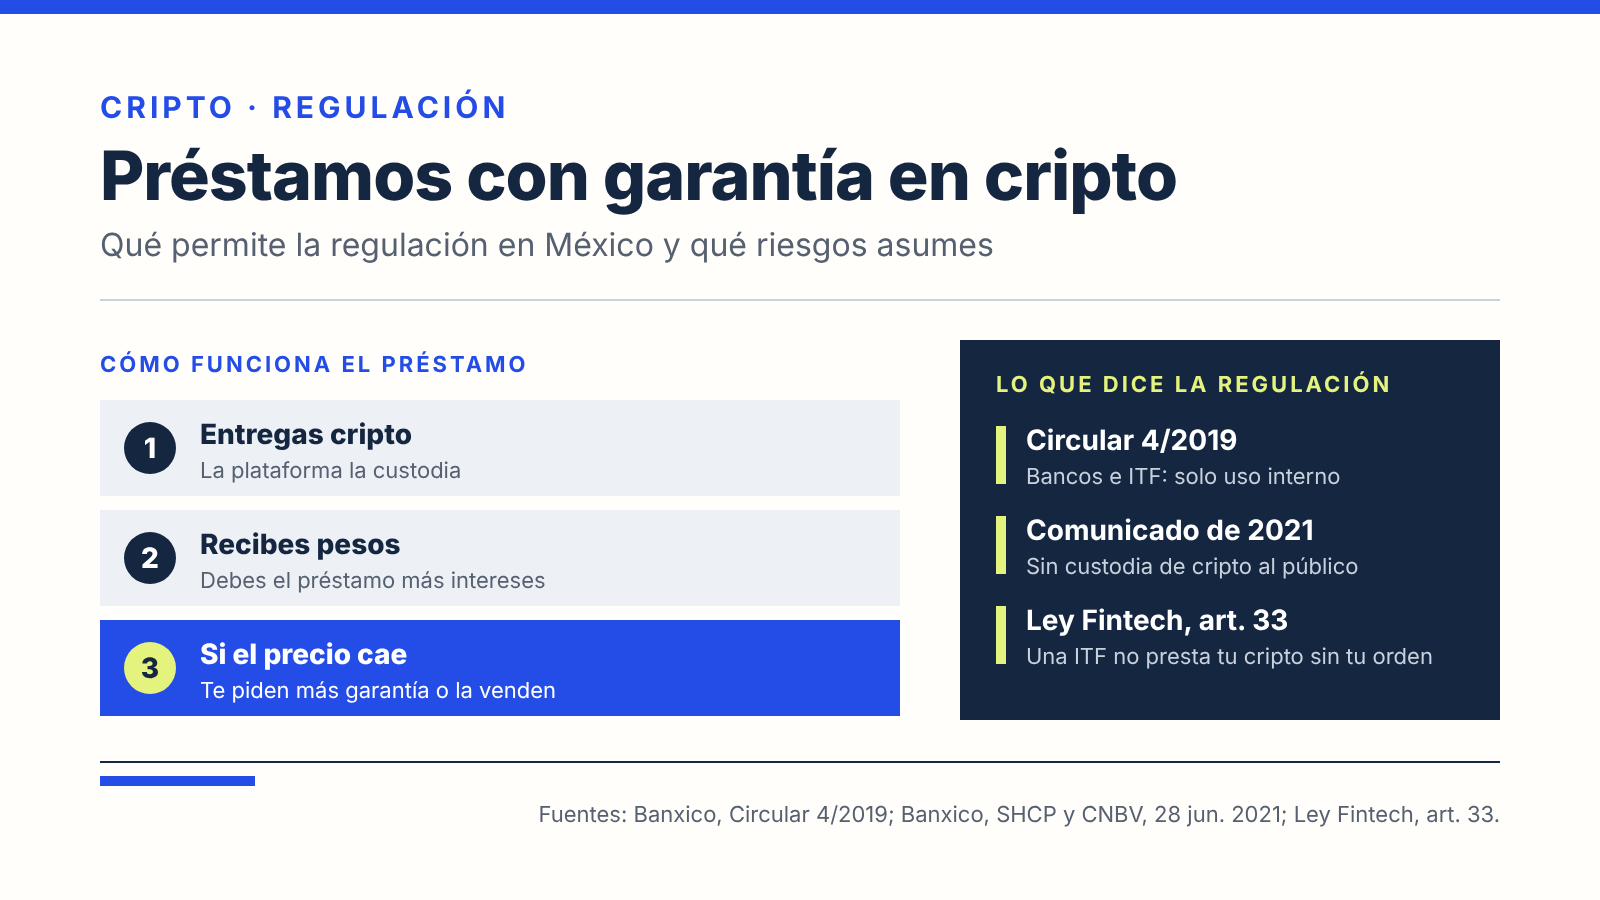
Un préstamo con garantía en criptomonedas funciona así: entregas bitcoin u otro activo virtual a una plataforma y recibes pesos o dólares a cambio; si el precio cae, la plataforma puede pedirte más garantía o vender la que dejaste. En México, los bancos y las instituciones de tecnología financiera (ITF) no pueden ofrecer este servicio al público, según la Circular 4/2019 de Banco de México. Quien lo contrata lo hace fuera del sistema financiero autorizado.
Qué dice la regulación mexicana
La Circular 4/2019, publicada en el DOF el 8 de marzo de 2019, regula las operaciones con activos virtuales de bancos e ITF. Su disposición 3 establece tres límites:
- Solo pueden hacer operaciones internas con activos virtuales y con autorización previa de Banxico.
- Deben impedir que el riesgo de esas operaciones se transmita, directa o indirectamente, a sus clientes.
- No pueden obtener autorización para prestar a sus clientes servicios de intercambio, transmisión o custodia de activos virtuales.
Un préstamo con garantía cripto exige que alguien custodie tu activo mientras debes el dinero. Esa custodia es justo lo que la regla excluye. En su página sobre regulación de activos virtuales, Banxico resume que la provisión de servicios con activos virtuales al público por parte de instituciones financieras “no es conveniente” y que sus riesgos no deben llegar al usuario final.
El 28 de junio de 2021, Banxico, la Secretaría de Hacienda y la CNBV lo reiteraron en un comunicado conjunto: las instituciones financieras del país no están autorizadas a ofrecer al público operaciones con activos virtuales como bitcoin, ether o XRP, “incluidos los depósitos o cualquier otra forma de custodia”. El panorama general de estas reglas está en regulación de criptomonedas en México.
La Ley Fintech añade un candado para el caso en que una ITF sí custodie activos de sus clientes: su artículo 33 le prohíbe venderlos, darlos en préstamo o en garantía, salvo por orden del propio cliente. Una plataforma que no es ITF no está sujeta a esa prohibición, y lo que haga con tu garantía depende solo de su contrato.
Cómo funciona la garantía y cuándo la venden
Como el precio de la cripto cambia, también cambia cuánto vale tu garantía frente a lo que debes. Banxico, Hacienda y la CNBV describen los activos virtuales como “muy volátiles” y especulativos en el comunicado de 2021.
Ejemplo ilustrativo (no corresponde a ninguna plataforma real):
| Momento | Valor de tu garantía | Préstamo | Préstamo / garantía |
|---|---|---|---|
| Al contratar | 100,000 pesos | 50,000 pesos | 50% |
| Si la cripto cae 25% | 75,000 pesos | 50,000 pesos | 67% |
| Si la cripto cae 40% | 60,000 pesos | 50,000 pesos | 83% |
Cada contrato fija su propio límite y lo que ocurre al rebasarlo: puede pedirte más garantía o un pago parcial en un plazo corto, o vender tu cripto para cobrarse. La venta ocurre al precio de ese momento: si después el precio se recupera, tu activo ya no está.
Los riesgos que asumes en México
- Sin protección de depósitos. Las criptomonedas que entregas no están cubiertas por el IPAB ni por un fondo de protección. Lo explicamos en ¿el IPAB protege tus criptomonedas?.
- Sin respaldo oficial. La Ley Fintech obliga a las ITF a advertir que un activo virtual no es moneda de curso legal y no está respaldado por el Gobierno Federal ni por Banxico, y que sus operaciones pueden ser irreversibles. Fuera de una ITF nadie está obligado a darte esas advertencias, pero los riesgos son los mismos.
- Uso de tu garantía. Si la plataforma presta o invierte la cripto que dejaste y luego no puede devolverla, podrías no recuperarla completa. Lee qué dice el contrato sobre el uso de la garantía.
- Efectos fiscales. Si la plataforma vende tu garantía, esa venta puede contar como enajenación. Cómo tributa la venta lo detallamos en impuestos de criptomonedas en México.
- Empresas sin registro. Antes de firmar con cualquier prestamista, revisa si aparece en el registro de la CONDUSEF, como explicamos en cómo saber si una financiera está registrada.
Qué revisar antes de pedir uno
- Quién es la empresa, en qué país opera y qué ley rige el contrato.
- El porcentaje de préstamo sobre garantía al contratar y el límite que activa la venta.
- Cuánto tiempo te dan para agregar garantía y por qué medio te avisan.
- Si la empresa puede prestar, invertir o volver a dar en garantía tu cripto.
- La tasa, las comisiones y en qué moneda pagas y recibes.
- Cómo y cuándo te devuelven el activo al liquidar la deuda.
Si la respuesta a alguna de estas preguntas no aparece por escrito, ese hueco es un riesgo más.