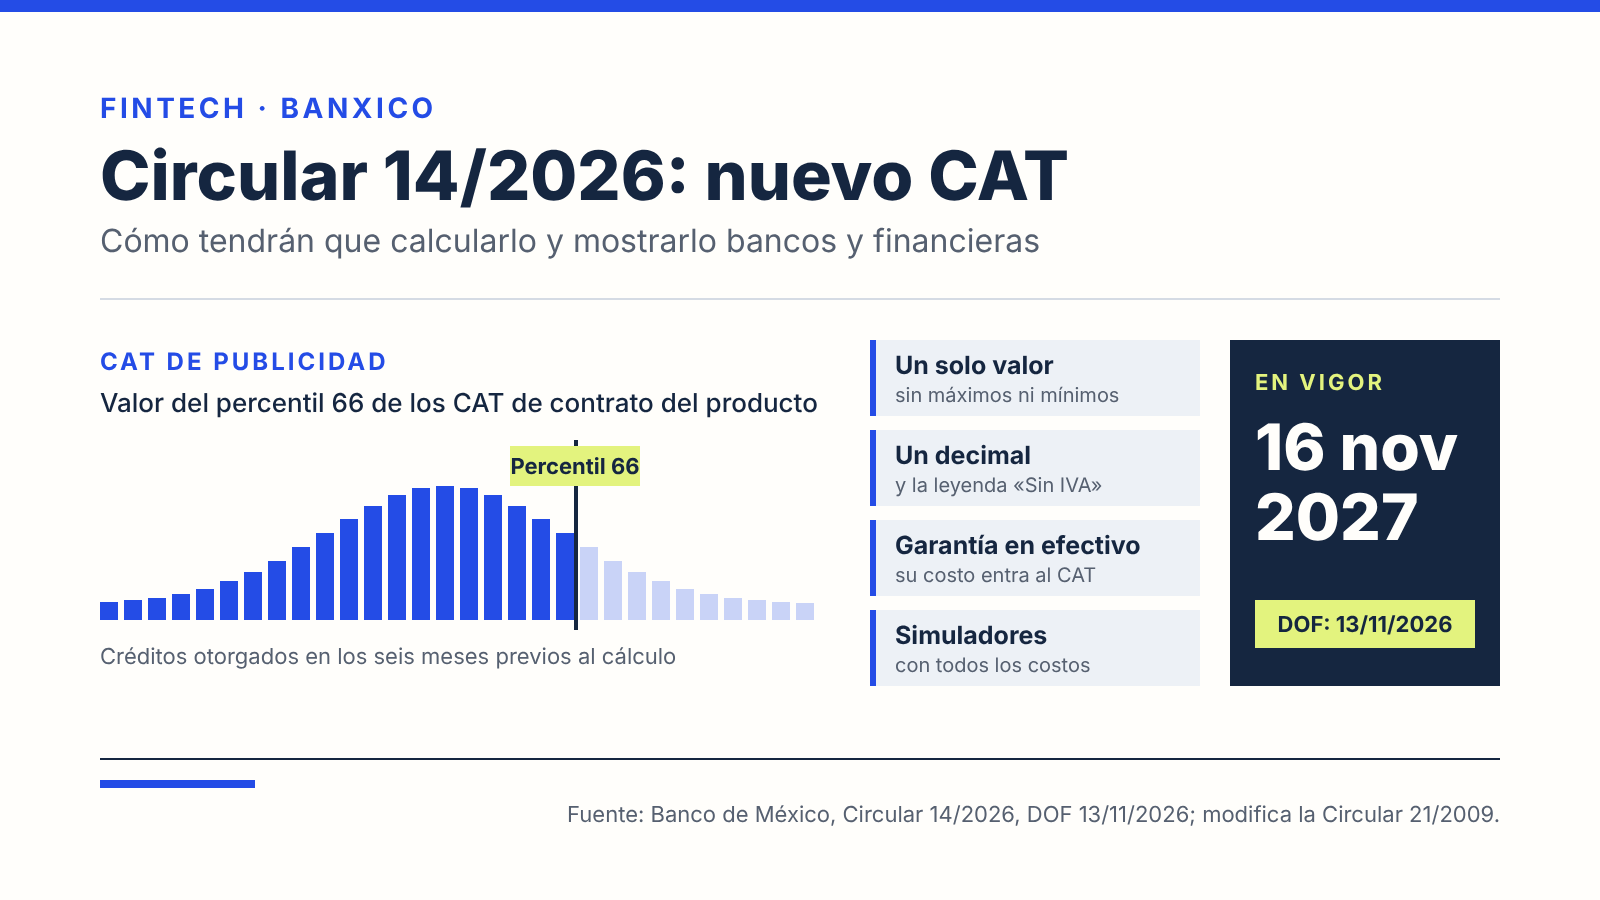
La Circular 14/2026 de Banxico, publicada el 13 de noviembre de 2026 en el Diario Oficial de la Federación (DOF), cambia las reglas con las que bancos, SOFOM, SOFIPO, cooperativas y otras empresas que prestan dinero calculan y muestran el Costo Anual Total (CAT). Entra en vigor el 16 de noviembre de 2027. El cambio más visible: el CAT de los anuncios deberá salir de los créditos que la entidad otorgó en los seis meses previos.
Qué publicó Banxico y a quién aplica
La Circular 14/2026 modifica la Circular 21/2009, que contiene la metodología, la fórmula, los componentes y los supuestos del CAT. Está firmada el 3 de noviembre de 2026 por el director general jurídico y el director general de Asuntos del Sistema Financiero del Banco de México, y su único transitorio fija la entrada en vigor el 16 de noviembre de 2027.
Aplica a instituciones de crédito, SOFOM reguladas y no reguladas, SOFIPO, sociedades financieras comunitarias, cooperativas de ahorro y préstamo, uniones de crédito, fiduciarias de fideicomisos que prestan al público, plataformas de financiamiento colectivo de deuda y cualquier sociedad que otorgue créditos al público de forma habitual.
Banxico explica en el texto que el ajuste responde a “diversos hallazgos” de sus procesos de autorización, supervisión y sanción, y que busca que el CAT sea más útil para comparar costos. Si necesitas repasar qué mide el indicador, lo explicamos en qué es el CAT en un crédito o una tarjeta.
El CAT de los anuncios saldrá del percentil 66
La circular agrega los numerales 5.2.1 a 5.2.4, que definen cómo se calcula el CAT de publicidad de cada “Producto Específico”, es decir, un producto con un mismo nombre comercial o el grupo de créditos al que aplica una promoción:
| Situación del producto | Cómo se obtiene el CAT de publicidad |
|---|---|
| 100 o más contratos en los seis meses previos | Percentil 66 de los CAT de contrato de esos créditos |
| Menos de 100 contratos en ese periodo | Percentil 66 de la distribución proyectada para los seis meses siguientes |
| Promoción vigente | Los créditos de los seis meses previos, recalculados con las condiciones de la promoción |
Percentil 66 significa que dos de cada tres créditos de la muestra tienen un CAT igual o menor al anunciado. Para el cálculo no cuentan los créditos a empleados de la entidad ni a personas relacionadas, las reestructuras aunque se documenten como créditos nuevos, ni los créditos originados con una promoción que mejore las condiciones, salvo en el caso de la propia promoción. La entidad debe guardar la evidencia de sus cálculos al menos tres años.
Qué verás en anuncios, simuladores y estados de cuenta
El numeral 7 fija cómo se presenta el CAT al público:
- Un solo valor, sin máximos ni mínimos, en porcentaje, redondeado a un decimal y seguido de la leyenda “Sin IVA”.
- En la publicidad, la frase “CAT de publicidad” y el periodo de vigencia de la oferta.
- En la publicidad de tarjetas de crédito, también la tasa de interés ordinaria anual que corresponde a ese CAT y la comisión por administración del producto.
- En ofertas preaprobadas o precalificadas, el CAT específico de esa oferta. Si no se puede saber el costo de los seguros obligatorios, se informa el CAT de publicidad.
- Los simuladores y comparadores en sitios de internet o apps deben calcular el CAT con las características del crédito simulado, sin omitir ningún costo previsto en el contrato.
Para tarjetas, la circular solo permite anunciar un CAT de 0.0% cuando la promoción no cobra intereses ni tiene comisión asociada. Si la tarjeta cobra comisión por administración, el anuncio debe aclarar que esa comisión no se incluyó en el cálculo. Además, cuando una línea revolvente permite disposiciones a plazo fijo, con o sin intereses, la entidad debe informar el CAT de cada disposición en el momento en que se hace.
Garantías en efectivo y seguros: qué entra al cálculo
Si un crédito exige dejar dinero en garantía, por ejemplo una tarjeta garantizada, el costo de esa garantía forma parte del CAT. La circular lo calcula como los intereses que ganarías si invirtieras ese monto a la TIIE de Fondeo, menos los rendimientos que la entidad te pague por él. Con la nueva fracción v) del numeral 7, el CAT irá acompañado de la leyenda “El CAT refleja el costo asociado a la garantía en efectivo exigida”.
Las comisiones y las primas de seguro que la entidad financie se suman al principal, y las comisiones deben ser las registradas ante la autoridad. Solo pueden ser menores, o cero, si una promoción lo establece en el contrato.
Sobre los seguros, el nuevo inciso g) del numeral 5.1 da al cliente una opción concreta: puede pedir que el CAT se calcule con la prima de un seguro de otra aseguradora, tenga o no vínculo con la entidad, siempre que el seguro cumpla las características que esta exige para el crédito.
Qué cambia para ti
Hasta el 15 de noviembre de 2027 siguen las reglas actuales. Desde el día siguiente, el CAT de un anuncio corresponderá al de dos de cada tres créditos recientes del producto, y los simuladores tendrán que incluir todos los costos. Al comparar créditos, revisa además la tabla de pagos, como explicamos en cómo leer una tabla de amortización, y el contrato registrado, que puedes consultar en el RECA de CONDUSEF.