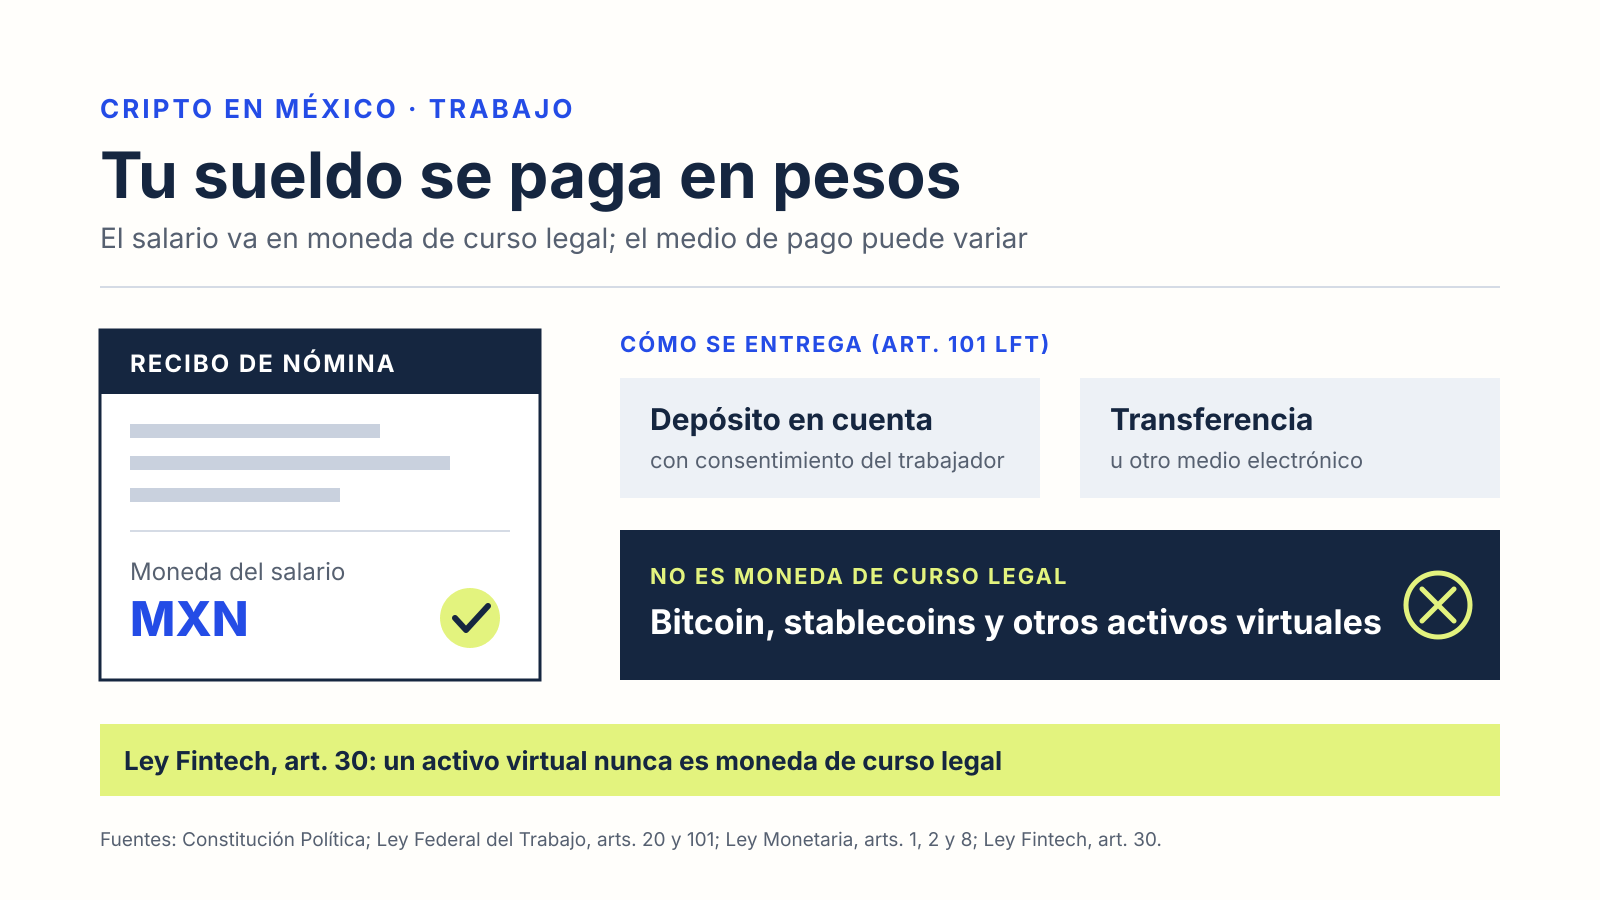
Si trabajas para una empresa en México, tu sueldo no puede pagarse en bitcoin ni en otra criptomoneda. La Constitución y la Ley Federal del Trabajo exigen que el salario se pague en moneda de curso legal, y la Ley Fintech aclara que un activo virtual nunca es moneda de curso legal. Lo que sí puedes hacer es recibir tu sueldo en pesos y, después, decidir por tu cuenta si compras criptomonedas con una parte.
Esta guía explica de dónde sale la regla del salario en criptomonedas en México, qué cambia si no eres empleado y qué conviene revisar si una empresa te propone cobrar en cripto.
Lo que dicen la Constitución y la Ley Federal del Trabajo
El artículo 123, apartado A, fracción X, de la Constitución establece que el salario “deberá pagarse precisamente en moneda de curso legal”. La misma fracción prohíbe hacerlo efectivo con mercancías, vales, fichas “o cualquier otro signo representativo con que se pretenda substituir la moneda”.
El artículo 101 de la Ley Federal del Trabajo repite la regla para el salario en efectivo y agrega cómo puede entregarse: con el consentimiento del trabajador, el pago puede hacerse por depósito en cuenta bancaria, tarjeta de débito, transferencia o cualquier otro medio electrónico. Los costos de esos medios los paga el patrón, y el trabajador debe tener acceso al detalle de conceptos y deducciones en su recibo.
La clave está en la diferencia entre el medio y la moneda. Una transferencia o un depósito electrónico son medios para entregar pesos. Una criptomoneda no es un medio para entregar pesos: es otro activo.
Por qué una criptomoneda no cuenta como moneda de curso legal
Tres normas cierran la pregunta:
- Ley Monetaria. Su artículo 1 fija que la unidad del sistema monetario es el peso, y el artículo 2 enumera las únicas monedas circulantes: los billetes del Banco de México y las monedas metálicas que señalan los decretos. El artículo 7 indica que las obligaciones en moneda mexicana se denominan en pesos.
- Ley Fintech. El artículo 30 define el activo virtual como una representación de valor registrada electrónicamente que se transfiere solo por medios electrónicos, y añade que “en ningún caso” se entenderá como activo virtual la moneda de curso legal ni las divisas.
- Autoridades financieras. En un comunicado conjunto del 28 de junio de 2021, Banco de México, Hacienda y la CNBV reiteraron que los activos virtuales no son moneda de curso legal ni divisas. Lo explicamos con detalle en regulación de criptomonedas en México.
Si el salario debe pagarse en moneda de curso legal y un activo virtual queda excluido de esa categoría por definición, una nómina en bitcoin no cumple con la ley laboral.
¿Y una stablecoin ligada al peso o al dólar?
Tampoco cambia el resultado. Una moneda estable puede tener reservas en pesos o en dólares, pero el token sigue siendo un activo virtual, no un billete del Banco de México ni una moneda metálica. La Ley Fintech excluye de la definición de activo virtual a la moneda de curso legal, no al revés: un token referenciado al peso no se convierte en peso. Cómo funciona por dentro una stablecoin del peso, con su reserva y su redención, está en stablecoin del peso mexicano.
Con los dólares hay otra regla. El artículo 8 de la Ley Monetaria establece que la moneda extranjera no tiene curso legal en México, salvo que la ley disponga otra cosa, y que las obligaciones en moneda extranjera que deben cumplirse en el país se pagan entregando su equivalente en pesos al tipo de cambio del lugar y la fecha del pago. Banxico publica para eso el tipo de cambio FIX.
Si no eres empleado
La Ley Federal del Trabajo regula la relación de trabajo, que su artículo 20 define como la prestación de un trabajo personal subordinado mediante el pago de un salario. Si cobras como profesionista independiente o vendes un servicio sin subordinación, esa regla del salario no te aplica de la misma forma: el pago depende de lo que pactes en tu contrato.
Aun así, conviene tener presentes dos cosas:
- El valor cambia. La Ley Fintech obliga a las instituciones de tecnología financiera que operan con activos virtuales a advertir a sus clientes que su valor es volátil y que las operaciones pueden ser irreversibles.
- Vender tiene efectos fiscales. Cómo trata el ISR la venta de activos virtuales lo explicamos en impuestos de criptomonedas en México.
Si tu empleador te ofrece pagarte en cripto
Antes de aceptar una propuesta de “nómina cripto”, revisa:
- Que el salario completo se deposite en pesos. El recibo debe mostrar los conceptos y deducciones en moneda de curso legal.
- Que la compra de cripto sea tu decisión. Si quieres invertir parte de tu sueldo, puedes hacerlo con tu propio dinero después del pago, en la plataforma que elijas.
- Quién cobra la comisión. Si la empresa ofrece una herramienta para comprar cripto con tu sueldo, verifica si el costo sale de tu salario o lo absorbe ella, y quién custodia los activos.
- Qué protección pierdes. Un saldo en una plataforma de intercambio no es un depósito bancario y no tiene el seguro del IPAB, como explicamos en qué protege el IPAB.
Este artículo describe el marco legal; no recomienda comprar ni conservar criptomonedas.
Fuentes: Constitución Política de los Estados Unidos Mexicanos, artículo 123, apartado A, fracción X; Ley Federal del Trabajo, artículos 20 y 101 (última reforma publicada en el DOF el 14 de mayo de 2026); Ley Monetaria de los Estados Unidos Mexicanos, artículos 1, 2, 7 y 8; Ley para Regular las Instituciones de Tecnología Financiera, artículos 30 y 34; comunicado conjunto de Banco de México, SHCP y CNBV del 28 de junio de 2021. Textos vigentes de la Cámara de Diputados. Consulta: 20 de octubre de 2026.