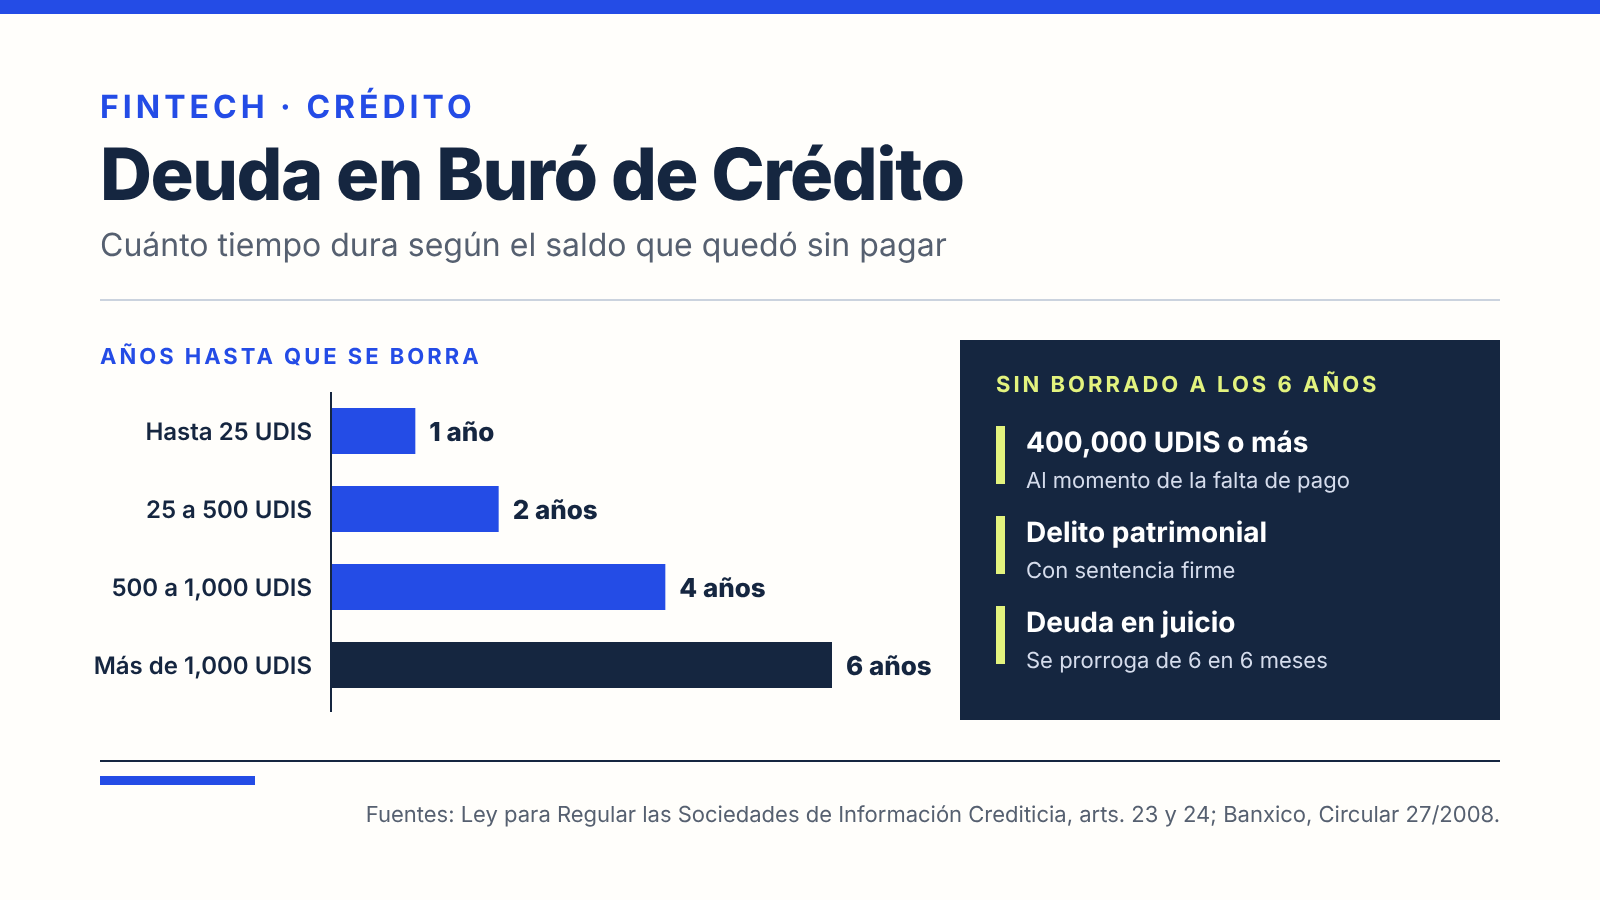
Una deuda vencida dura en Buró de Crédito hasta seis años (72 meses) contados desde el primer incumplimiento, aunque después la pagues. Si el saldo que dejaste de pagar es pequeño, se borra antes: en uno, dos o cuatro años, según el monto en UDIS. Hay dos excepciones que la ley deja sin borrar: las deudas de 400,000 UDIS o más y las ligadas a un delito patrimonial con sentencia firme.
La regla general: 72 meses
El plazo está en el artículo 23 de la Ley para Regular las Sociedades de Información Crediticia, que aplica a todas las sociedades de información crediticia, como Buró de Crédito. La ley distingue dos tipos de información:
- Lo que muestra que pagaste. Las sociedades deben conservar el historial al menos 72 meses y pueden eliminar los registros de cumplimiento después de ese plazo.
- Lo que muestra un incumplimiento. Si la falta de pago fue ininterrumpida, la sociedad debe eliminarla, junto con sus claves de prevención, 72 meses después de que el incumplimiento se registró por primera vez.
El reloj no vuelve a empezar cuando pagas. Si después de atrasarte hiciste un pago parcial, la información del crédito se borra en el mismo plazo de 72 meses contado desde el primer incumplimiento. Lo mismo pasa si firmaste un convenio de finiquito y lo pagaste: el otorgante reporta el pago con una clave de observación, y el registro se elimina 72 meses después del primer atraso.
Cuando un crédito tuvo atrasos y pagos alternados, cada periodo de incumplimiento corre por separado: cada uno se borra 72 meses después de que empezó.
Las deudas pequeñas se borran antes
La misma ley encarga a Banco de México fijar plazos más cortos para créditos menores a 1,000 UDIS. Están en la regla decimosegunda de la Circular 27/2008:
| Saldo del principal que quedó sin pagar | Se borra después de | Equivalente aproximado en pesos* |
|---|---|---|
| Hasta 25 UDIS | 12 meses | hasta $222.50 |
| Más de 25 y hasta 500 UDIS | 24 meses | hasta $4,449.99 |
| Más de 500 y hasta 1,000 UDIS | 48 meses | hasta $8,899.99 |
| Más de 1,000 UDIS | 72 meses (regla general) | más de $8,899.99 |
*Conversión ilustrativa con el valor de la UDI del 11 de noviembre de 2026, 8.899987 pesos, que Banco de México publicó en el DOF el 10 de noviembre. Para el borrado, la circular usa la UDI del primer día hábil bancario del año en que toca eliminar el registro, así que el corte en pesos se mueve cada año. Si quieres entender por qué, revisa qué son las UDIS.
Tres detalles cambian el cálculo:
- Cuenta el principal, no lo que te cobran hoy. La circular mide el saldo insoluto del principal al declararse vencido el crédito, o el del último registro que actualizó el otorgante, sin intereses, comisiones ni otros accesorios. Una tarjeta con 5,000 pesos de principal y 3,000 de intereses se clasifica por los 5,000.
- El plazo empieza en la fecha que ocurra primero: cuando el crédito se reportó por primera vez como vencido o la última vez que el otorgante actualizó el registro.
- También aplica a créditos que liquidaste después de que se declararon vencidos.
Las deudas que no se borran
El artículo 24 de la ley deja fuera del borrado dos casos:
- Créditos por 400,000 UDIS o más al momento de la falta de pago, sin importar la moneda. Con la UDI del 11 de noviembre de 2026, son unos 3.56 millones de pesos.
- Créditos ligados a una sentencia firme que condena a la persona por un delito patrimonial intencional, cuando un otorgante lo informó a la sociedad.
Hay un tercer supuesto que solo alarga el plazo: si al cumplirse los 72 meses la deuda está en juicio, el otorgante puede declararlo bajo protesta de decir verdad y el registro se queda seis meses más. Ese periodo se renueva cada vez que el otorgante acredite que el juicio sigue pendiente.
Pagar o esperar
Pagar no borra el registro antes de tiempo, pero cambia lo que ve quien consulta tu historial: deja de aparecer un saldo vencido y aparece el pago o el finiquito. Y al revés: que el registro desaparezca del reporte no significa que la deuda se haya pagado.
Para saber qué te están reportando y desde cuándo, pide tu Reporte de Crédito Especial gratis. Con ese reporte puedes ubicar cada crédito vencido y calcular, con la tabla de arriba, cuándo debería desaparecer.
Cuidado con quien promete limpiar tu historial
La CONDUSEF advierte contra páginas y gestores que ofrecen borrar el historial en horas a cambio de un pago. Según el organismo, eso es imposible: las sociedades de información crediticia solo modifican un historial por instrucción del otorgante del crédito o en los supuestos que marca la ley. Si un dato es incorrecto, el artículo 42 de la ley te permite presentar una reclamación ante la unidad especializada de la sociedad, por escrito, teléfono o internet, con los documentos que tengas.