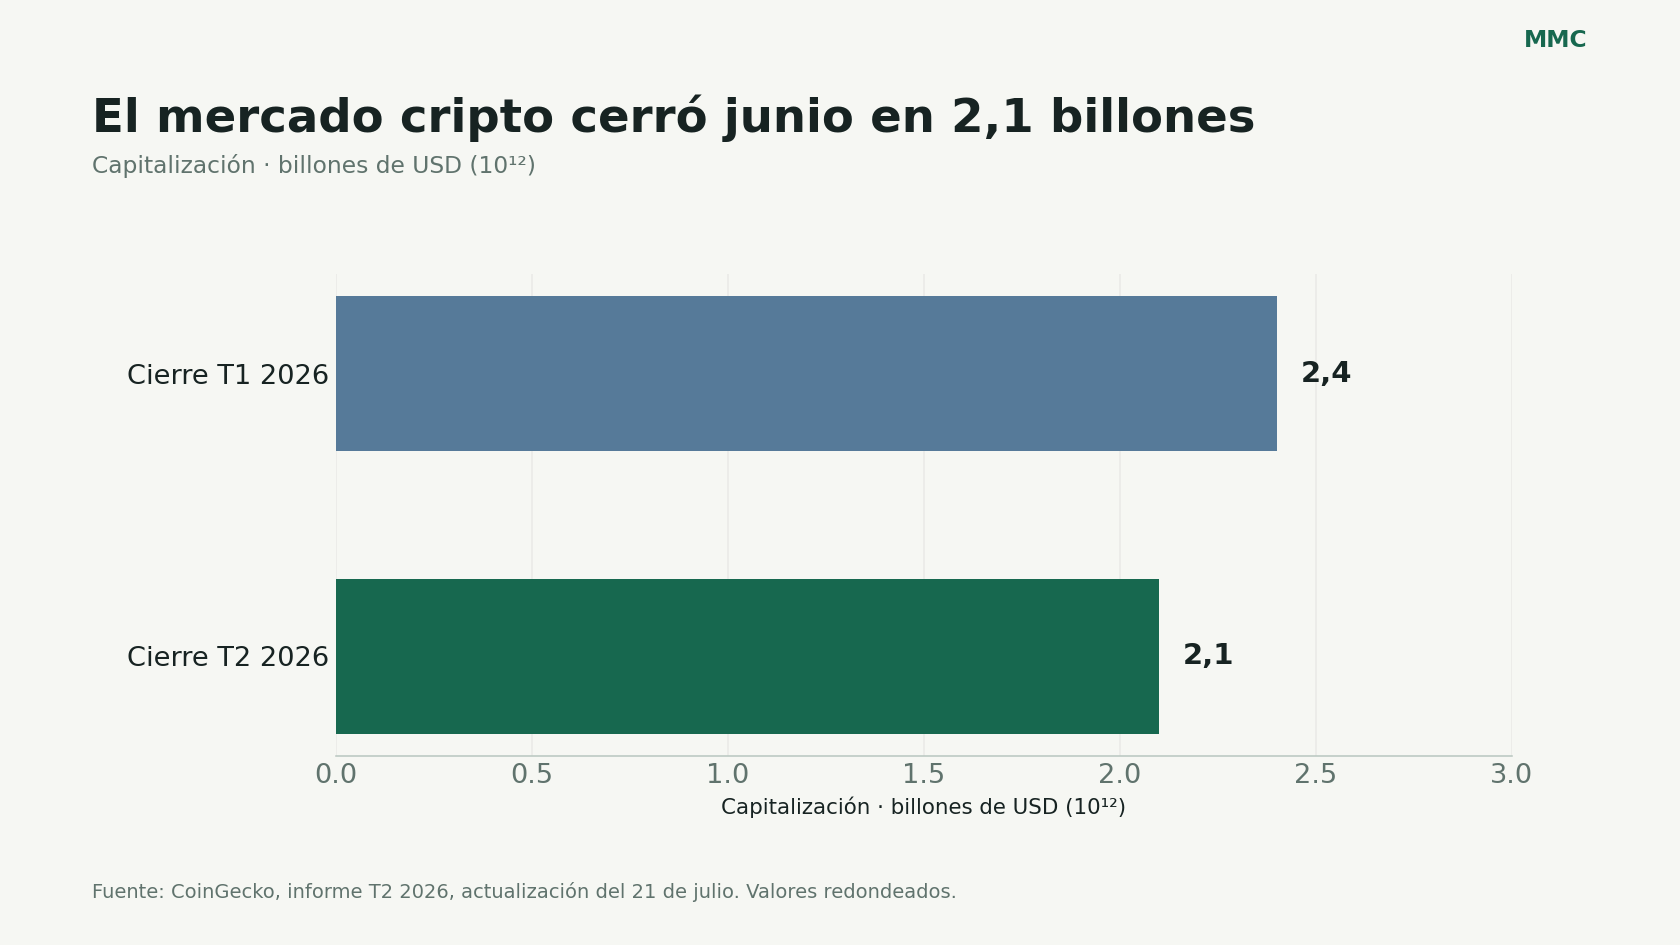
El mercado cripto terminó el segundo trimestre de 2026 con una capitalización de unos 2,1 billones de dólares, frente a 2,4 billones al cierre del primero, según CoinGecko. El descenso de los precios coincidió con una caída del volumen de negociación y una contracción menor del conjunto de stablecoins. Son tres señales diferentes. Leerlas como si todas midieran «dinero que entró o salió» borra parte de lo que ocurrió.
El informe trimestral, actualizado el 21 de julio, permite separar esas dimensiones. La capitalización resume el valor de los activos a precios de mercado; el volumen registra operaciones durante un período; el valor agregado de las stablecoins aproxima la escala de ese segmento bajo la metodología del proveedor. Ninguna de esas medidas, por sí sola, revela el balance de cada inversor ni identifica las razones de todas sus decisiones.
Este análisis utiliza las cifras publicadas por CoinGecko para comparar escalas y explicar sus límites. Los gráficos conservan las unidades del informe y señalan los cálculos propios. No reconstruyen una serie diaria ni incorporan acontecimientos posteriores al período analizado.
Primero, conservar las unidades
En español, un billón equivale a un millón de millones: 10¹². Los 2,1 billones de dólares de capitalización corresponden a lo que una publicación en inglés denomina 2.1 trillion. Confundir esa escala con miles de millones reduce el tamaño por un factor de mil.
La diferencia importa también dentro del mismo informe. La capitalización total aparece en billones, mientras que las stablecoins se describen habitualmente en miles de millones. Antes de dividir o comparar valores, hay que expresarlos en la misma unidad. Una calculadora puede dar una respuesta exacta a una operación planteada con unidades equivocadas.
Los valores de 2,4 y 2,1 billones están redondeados. CoinGecko informa una caída trimestral de 12,6% utilizando sus datos de mayor precisión. Calcular el porcentaje solo con los dos números redondeados arroja 12,5%. Esa pequeña diferencia es compatible con el redondeo; no hace falta inventar un movimiento adicional para explicarla.
La portada de este artículo representa únicamente los cierres trimestrales. Dos barras muestran el punto de partida y el de llegada, pero no el recorrido. Un trimestre puede contener recuperaciones, caídas y cambios de tendencia que desaparecen en esa comparación. Para describir la secuencia diaria sería necesaria la serie correspondiente.
Capitalización: valoración, no caja disponible
La capitalización de un activo suele calcularse multiplicando su precio por la oferta circulante que utiliza el proveedor. Si cambia el precio, cambia la valoración de todas las unidades incluidas en esa cuenta, aunque solo una parte pequeña haya cambiado de manos a ese precio.
Por eso, una reducción de capitalización no equivale a la misma cantidad de dólares retirada de un mercado. La diferencia entre ambas ideas es fundamental. El precio puede variar por operaciones relativamente pequeñas en relación con la oferta total, especialmente cuando la liquidez es limitada.
Tampoco se puede suponer que toda la oferta podría venderse al último precio mostrado. Una venta grande consumiría distintas órdenes y podría modificar el mercado durante su ejecución. La capitalización resulta útil para describir escala, pero no es una cotización garantizada para liquidar todas las posiciones.
En el agregado, además, cambian los activos incluidos y sus ofertas. Emisiones, desbloqueos, quema de tokens y criterios del proveedor pueden afectar la comparación. Este informe permite observar el resultado de su universo de seguimiento, no una medición de todos los derechos económicos posibles relacionados con cripto.
La lectura prudente del cierre de junio es que la valoración agregada medida por CoinGecko era menor. Para explicar quién vendió, cuánto dinero retiró o qué motivo tuvo, harían falta datos adicionales. No se puede obtener esa historia completa a partir de dos barras.
El volumen cuenta actividad durante un período
CoinGecko sitúa el volumen promedio diario del mercado en 93.100 millones de dólares durante el segundo trimestre, un descenso de 20,9% respecto del anterior. Esa medida describe actividad de negociación. No debe confundirse con el saldo de dinero que permanece depositado en plataformas ni con una suma de inversores únicos.
Una misma unidad monetaria puede intervenir en múltiples operaciones. Si alguien compra y luego vende, ambas transacciones pueden contribuir al volumen. Un mercado con rotación elevada puede registrar mucho movimiento sin que aumente en la misma proporción el capital comprometido por sus participantes.
El promedio diario también comprime información. Dos períodos con el mismo promedio podrían tener distribuciones muy distintas: actividad estable en uno y unos pocos días extraordinarios en el otro. Para evaluar la ejecución de una orden importa la liquidez disponible en ese activo y ese momento, no solo el promedio de un mercado agregado.
Al analizar plataformas, el informe usa grupos específicos. Las cifras siguientes corresponden a las diez principales plataformas centralizadas de cada categoría contemplada. No representan automáticamente todos los mercados centralizados y descentralizados ni todos los instrumentos que existen.
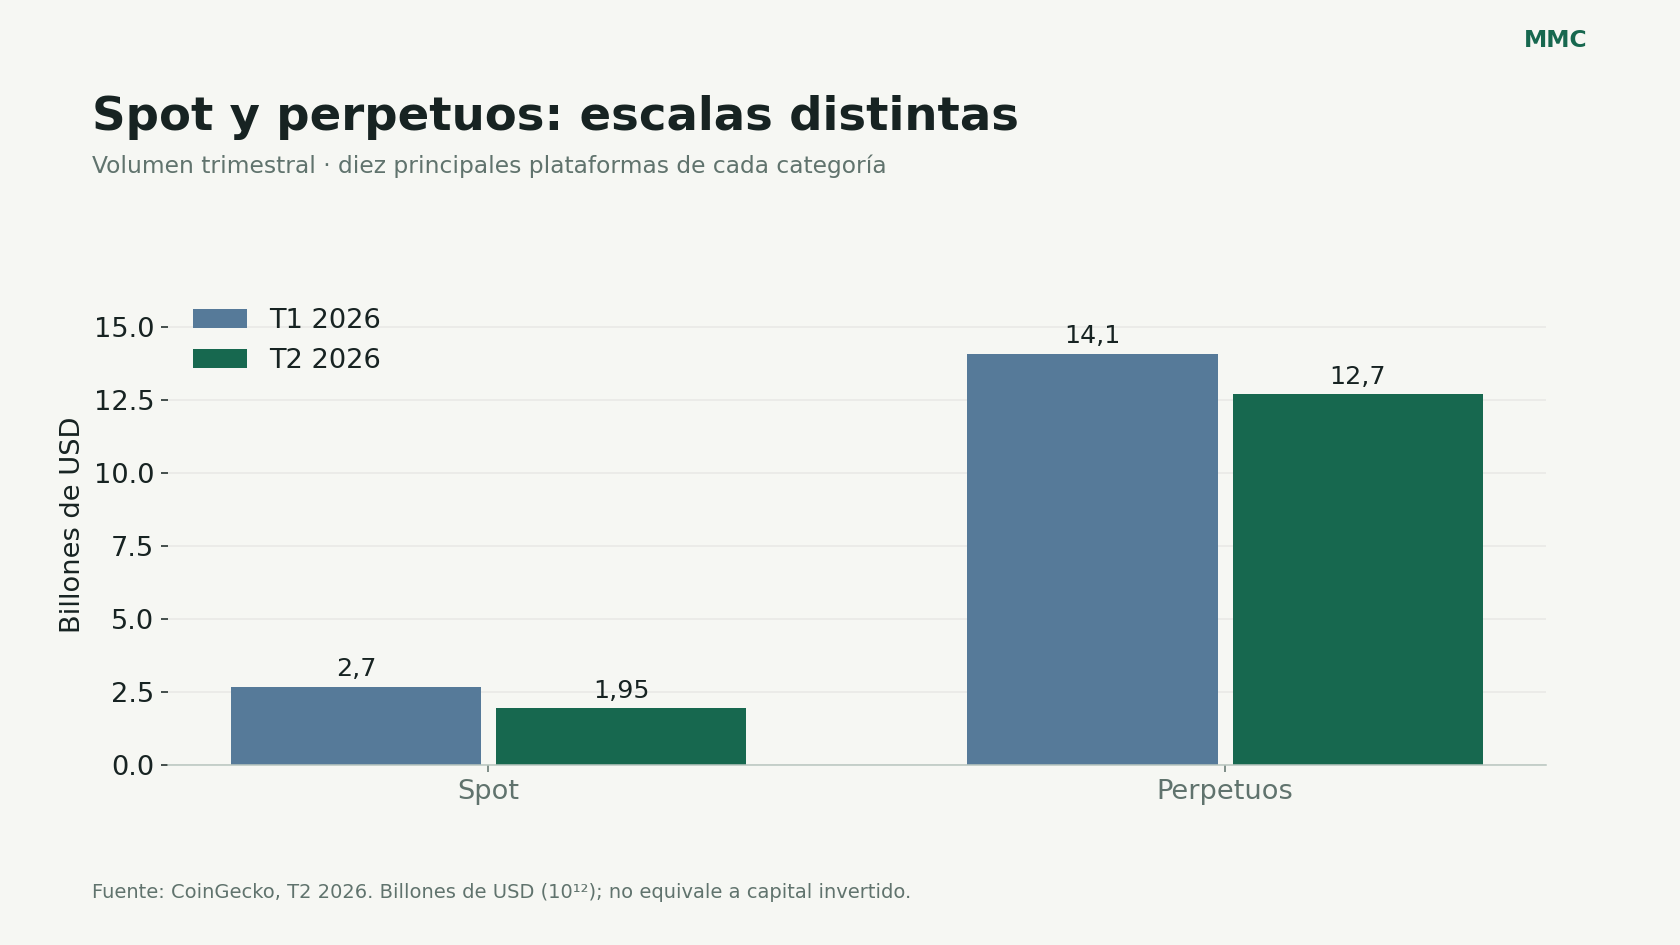
Spot: 2,70 y 1,95 billones. Perpetuos: 14,1 y 12,7 billones. Universo: diez principales plataformas centralizadas de cada categoría según CoinGecko. Las barras parten de cero.
Spot y perpetuos no son dos depósitos de dinero
El volumen al contado del grupo seguido pasó de 2,70 a 1,95 billones de dólares. En el contado, o spot, las operaciones se refieren a la compraventa del activo. Los contratos perpetuos, en cambio, permiten negociar exposición a un precio mediante un derivado sin vencimiento ordinario.
El informe registra 12,7 billones de dólares de negociación de perpetuos en el segundo trimestre, frente a 14,1 billones en el primero. Su escala supera ampliamente la del contado en estos grupos. Esa diferencia no demuestra que los participantes hayan depositado 12,7 billones para operar: el volumen nocional de derivados y el capital utilizado como margen son medidas distintas.
El apalancamiento permite que una exposición sea mayor que el capital aportado para sostenerla. La rotación puede multiplicar aún más el volumen registrado durante el trimestre. Por eso, comparar nocional con capitalización no permite concluir qué parte del mercado «está invertida» en derivados.
Sí se puede extraer una observación más acotada: dentro de las categorías medidas, ambas formas de negociación bajaron respecto del trimestre previo y lo hicieron desde escalas diferentes. Con los valores redondeados, el volumen de perpetuos de T2 es aproximadamente 6,5 veces el de spot. Esa relación es un cálculo de MMC sobre los totales publicados, no una proporción del patrimonio de los usuarios.
La comparación exige mantener la misma categoría y metodología entre períodos. Cambiar el número de plataformas, incorporar otros instrumentos o mezclar datos de distintos proveedores puede producir una variación que refleje el universo medido en lugar de un cambio de comportamiento.
Las stablecoins muestran otra composición
La capitalización agregada de stablecoins terminó el trimestre en 305.100 millones de dólares, tras una reducción de 4.800 millones según CoinGecko. El movimiento fue más pequeño que la caída del mercado cripto general. Eso no significa que cada stablecoin se haya comportado igual ni que todas compartan estructura de respaldo.
USDT cerró en 184.400 millones de dólares y USDC en 73.500 millones dentro del recuento del informe. USDS y USDe terminaron en 10.000 y 4.400 millones, respectivamente. El gráfico agrupa el resto de los activos para mostrar la composición sin atribuirles características comunes.
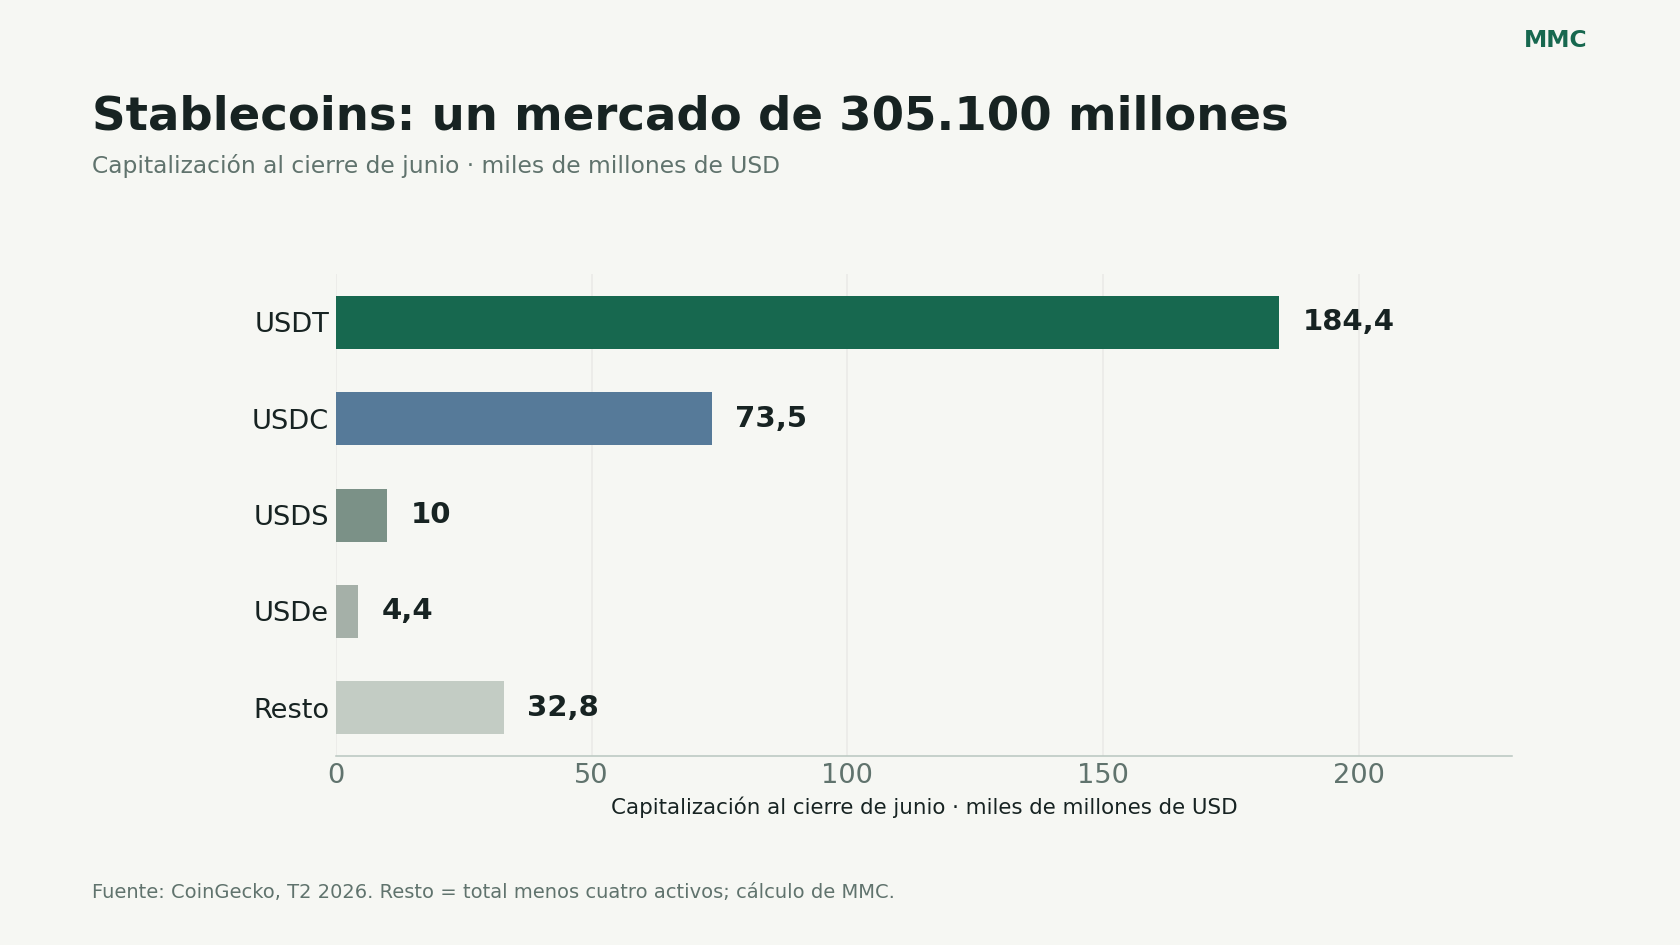
Miles de millones de dólares. «Resto» equivale a 305,1 menos 184,4, 73,5, 10 y 4,4: 32,8. Cálculo de MMC con valores redondeados de CoinGecko.
La posición de una stablecoin en ese gráfico describe su tamaño medido, no la calidad de sus reservas ni la facilidad de redención para cualquier usuario. Esas preguntas requieren documentación del emisor, condiciones de acceso y datos sobre la estructura concreta del activo.
Incluso cuando dos tokens buscan una referencia de un dólar, pueden diferir en respaldo, custodia, mecanismos de estabilización y derechos del tenedor. Agruparlos sirve para observar un segmento del mercado, pero puede ocultar diferencias relevantes para quien utiliza uno de ellos.
El total de stablecoins tampoco equivale a efectivo que esté esperando comprar bitcoin. Los activos pueden utilizarse en transferencias, tesorería, garantía de operaciones u otros fines. Asignar una intención única a todo el saldo sería una inferencia que estas cifras no sostienen.
Un trimestre de infraestructura activa y mercado más pequeño
Durante el mismo trimestre hubo anuncios de nuevas herramientas de liquidación. Circle presentó CPN Managed Payments en abril y Visa amplió su compatibilidad a nueve redes. Esos anuncios documentan trabajo sobre productos. No prueban que la demanda agregada del mercado haya crecido durante ese intervalo.
La convivencia de ambos hechos ayuda a evitar una falsa contradicción. Una empresa puede invertir en infraestructura mientras caen los precios de los activos. También puede anunciar un producto antes de que su uso sea material dentro de una estadística de mercado. Desarrollo técnico, lanzamiento comercial y adopción medida tienen ritmos distintos.
La decisión de la Fed del 17 de junio forma parte del contexto macroeconómico del trimestre. Pero este conjunto de cifras no permite aislar cuánto del cambio cripto provino de esa decisión, de expectativas previas o de otros factores. Explicar una coincidencia temporal como causalidad exigiría un análisis adicional.
El alcance de una fotografía estadística
Un informe trimestral reúne observaciones disponibles en un momento determinado. Si el proveedor corrige una clasificación o revisa una serie, una comparación posterior debería indicar qué versión utiliza. Conservar la fecha de la fuente facilita detectar ese cambio sin atribuirlo de manera automática al mercado.
La misma cautela se aplica al agrupar activos. El apartado «resto» permite cerrar una suma, pero no define un producto económico homogéneo. Dos tokens incluidos allí pueden tener usos y mecanismos muy distintos. Su agregación ayuda a leer el gráfico; no demuestra que compartan riesgos, usuarios o perspectivas. Por eso este análisis utiliza el grupo únicamente como diferencia aritmética respecto del total informado.
Qué conviene observar en la siguiente comparación
Un seguimiento consistente puede conservar tres preguntas. La primera es si cambia la valoración agregada bajo una metodología comparable. La segunda, si la actividad de negociación acompaña ese cambio y en qué instrumentos. La tercera, cómo se distribuye la capitalización de stablecoins entre activos con estructuras diferentes.
Es útil añadir preguntas que este informe no resuelve: profundidad de los mercados, concentración de operaciones, calidad de reservas o uso efectivo en pagos. No todas pueden contestarse con un único tablero. Reunirlas requiere fuentes y unidades específicas, sin sumar cifras que describen cosas distintas.
El segundo trimestre muestra un mercado de menor valoración, menos negociación en las categorías observadas y una contracción más moderada de stablecoins. La utilidad del informe está en permitir esa separación. Convertirlo en una predicción de precios o en una recomendación de compra iría más allá de la evidencia presentada.