La comisión de una Afore se expresa como un porcentaje anual del saldo que administra, no del sueldo. El importe cambia cuando cambia el saldo de la cuenta.
Esa diferencia importa al revisar el ahorro para el retiro en México. Dos personas con el mismo salario pueden pagar importes distintos si sus saldos son diferentes. También puede cambiar el importe de una persona entre periodos aunque la tasa de comisión siga igual: entran aportaciones, se registran rendimientos y, cuando corresponde, salen recursos.
Esta guía explica el mecanismo. Las tasas vigentes y su comparación están en Afores; no se repiten aquí porque requieren una actualización distinta.
Qué remunera la comisión
La Afore administra la cuenta individual y los recursos que se invierten mediante las Siefores, las sociedades de inversión especializadas en fondos para el retiro. La comisión por administración remunera ese servicio. Profuturo explica en su comunicación sobre comisiones que cubre la administración, la inversión y los servicios de atención y herramientas para el titular.
El porcentaje debe leerse junto con su base y su periodo. Una tasa anual sobre saldo no equivale a una retención de ese porcentaje en cada aportación ni a un cobro de toda la tasa cada mes. Tampoco representa el rendimiento que obtendrá el trabajador.
Conviene distinguir la comisión por administración de otros conceptos de la cuenta. El dinero que aparece en una subcuenta de vivienda, por ejemplo, no debe incorporarse automáticamente a un cálculo del cobro de la Afore sin verificar qué recursos administra y qué base aplica.
Cómo se fija la tasa
Las comisiones de las Afores están sujetas a autorización de la CONSAR. El porcentaje anunciado para un año tiene una vigencia concreta: no basta con encontrar una cifra en un folleto sin revisar el año y el tipo de fondo al que corresponde.
SURA identifica en su información sobre Siefores la autorización de sus comisiones para 2026 y distingue las Siefores básicas de las adicionales destinadas a determinadas modalidades de ahorro voluntario. Esa separación impide asumir que cualquier producto de ahorro de una administradora tendrá exactamente el mismo esquema.
Para verificar una tasa, revisa tres datos juntos: nombre de la administradora, periodo de vigencia y recursos o fondo al que aplica. La tabla de Afores permite consultar los datos actuales; el estado de cuenta permite comprobar lo que ocurrió en tu cuenta.
Un ejemplo para entender el porcentaje anual
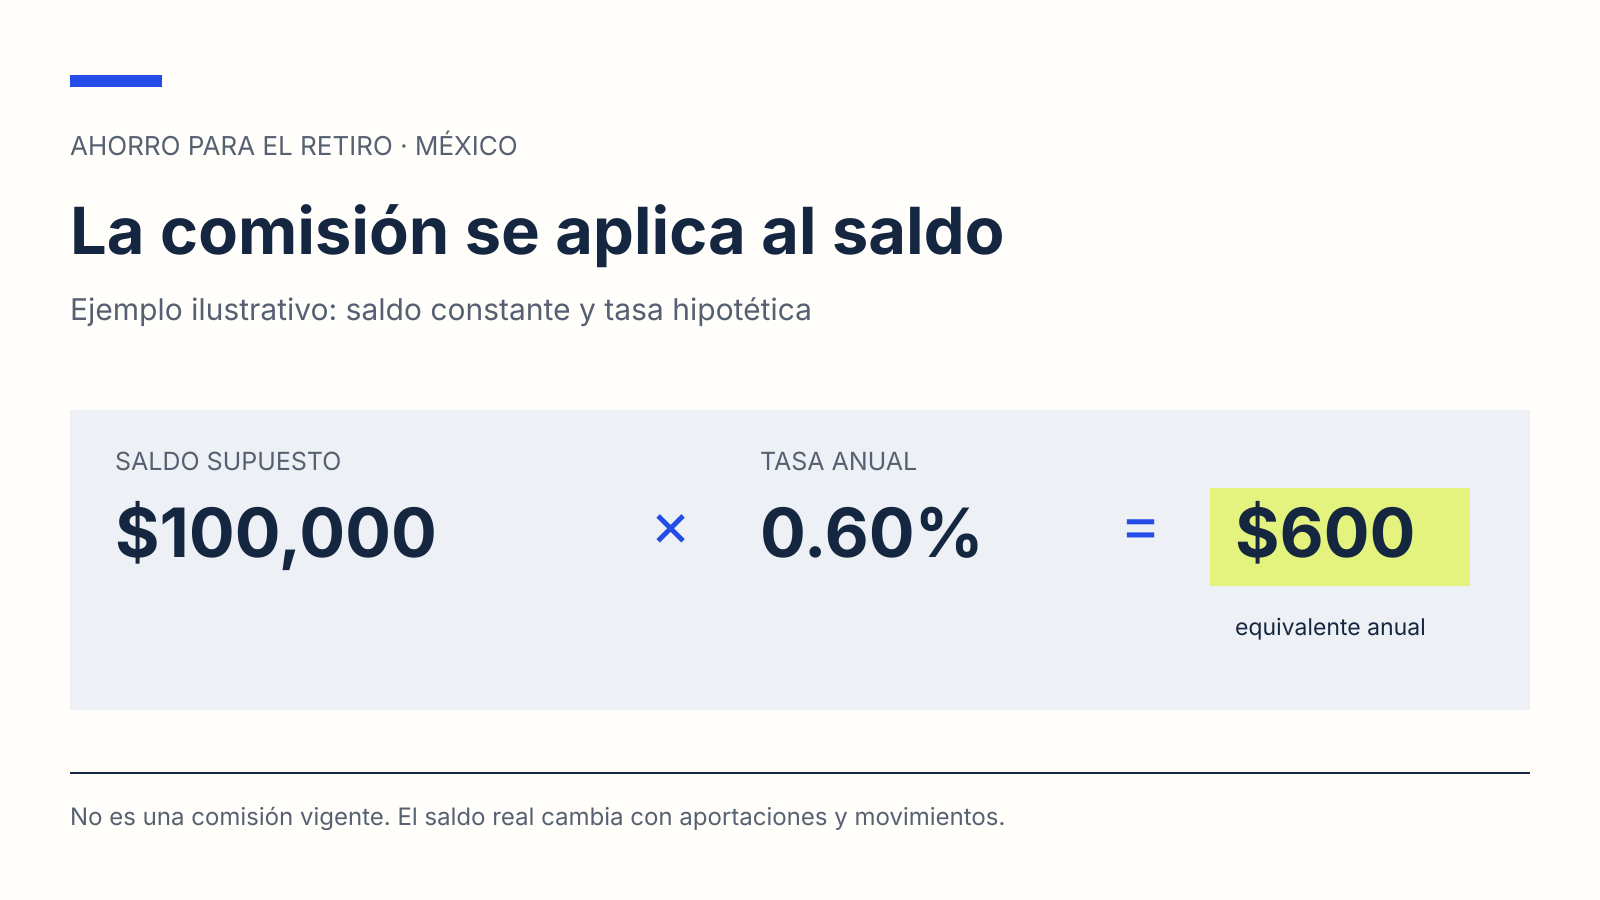
Supongamos un saldo constante de 100,000 pesos y una comisión hipotética de 0.60% anual. No es una tasa vigente atribuida a ninguna Afore ni una cotización.
100,000 × 0.006 = 600 pesos como equivalente anual.
Dividir esos 600 pesos entre doce da 50 pesos como equivalente mensual. Ese segundo cálculo sirve para entender la escala del costo; no demuestra que se vaya a registrar un cargo de exactamente 50 pesos cada mes.
| Dato del ejemplo | Valor ilustrativo |
|---|---|
| Saldo supuesto, sin cambios | 100,000 pesos |
| Tasa anual hipotética | 0.60% |
| Equivalente anual | 600 pesos |
| Equivalente mensual simple | 50 pesos |
Si el saldo supuesto fuera 200,000 pesos, el equivalente anual sería 1,200 pesos con la misma tasa. La comisión porcentual no cambió; cambió la cantidad a la que se aplica.
En una cuenta real el saldo no permanece necesariamente constante. Para reconstruir los cobros hacen falta los movimientos, las fechas y el criterio aplicable al fondo. Multiplicar únicamente el saldo al cierre por la tasa anual puede dar una aproximación, pero no concilia por sí solo todos los cargos de un periodo.
Cómo revisar lo cobrado en el estado de cuenta
Empieza por identificar las fechas del periodo, el saldo inicial y el saldo final. Después separa aportaciones, retiros, rendimientos y comisiones. El cambio entre ambos saldos no puede atribuirse por completo a la comisión: también refleja esos otros movimientos.
Si la presentación del documento no permite identificar el cargo, solicita el detalle de movimientos. Guarda el estado de cuenta, el documento con la tasa vigente y el folio de la consulta. Así puedes preguntar por un periodo y un importe concretos, en lugar de comparar únicamente dos saldos.
La CONSAR indica que las Afores deben enviar estados de cuenta al menos tres veces al año, de manera cuatrimestral, al domicilio o correo electrónico registrado. Además, el titular o beneficiario puede solicitar un estado, un resumen de saldos o el detalle de movimientos.
El trámite publicado por la CONSAR establece un plazo máximo de cinco días hábiles desde la solicitud y la entrega de un acuse de recepción. También contempla opciones electrónicas, como AforeMóvil y AforeWeb. Si no recibes el estado de cuenta o la solicitud no se atiende, la misma ficha señala la posibilidad de acudir a la CONDUSEF.
Comisión y rendimiento neto no son lo mismo
La comisión es un costo. El rendimiento es el resultado de la inversión durante un periodo. El rendimiento neto incorpora el efecto de la comisión; si comparas un indicador que ya es neto, descontarla otra vez modifica indebidamente el dato.
Una tasa de comisión menor no permite prometer una pensión mayor ni un rendimiento futuro específico. La comparación requiere revisar indicadores equivalentes para la Siefore correspondiente, además de los servicios y las condiciones de la administradora. Los resultados históricos tampoco garantizan los futuros.
No confundas, además, la comisión por administración con cualquier otro cobro posible. La ficha de la CONSAR señala que las Afores pueden cobrar cuotas fijas por expedir estados de cuenta adicionales a los obligatorios. Antes de solicitar un servicio adicional, verifica sus condiciones.
Fuentes
CONSAR: ficha del trámite “Solicitud de estado de cuenta, saldos y movimientos”, consultada el 7 de octubre de 2026. Afore SURA México: “ABC de las Siefores”, 23 de abril de 2026. Profuturo: comunicación sobre su comisión de 2026, 20 de enero de 2026. Los ejemplos numéricos de esta guía son ilustrativos.