Las FIBRAs en México permiten participar en un portafolio inmobiliario mediante certificados que cotizan en bolsa. Sus distribuciones dependen de la operación y de las reglas del fideicomiso; el precio del certificado también puede bajar.
Comprar uno de esos títulos no equivale a adquirir un departamento para habitarlo ni a contratar una cuenta con una tasa pactada. Para entender el instrumento hay que separar los inmuebles, el efectivo que generan y el valor al que se negocian los certificados.
Fuentes revisadas el 21 de octubre de 2026. Esta explicación describe el funcionamiento del instrumento, sin proyectar rendimientos.
Qué compra el inversionista
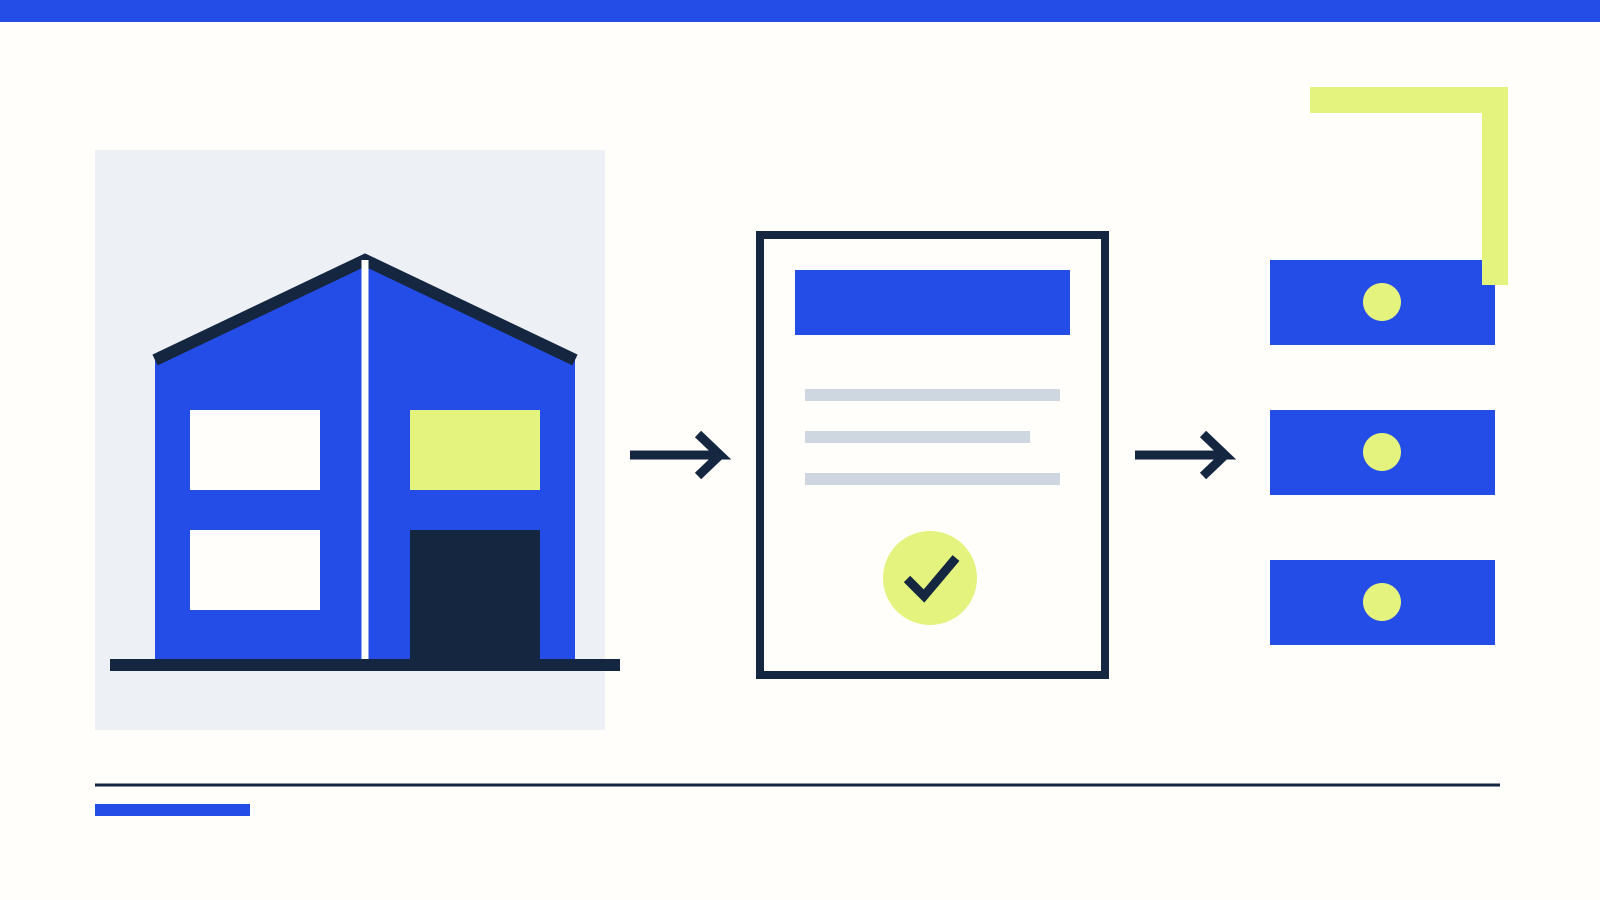
Las FIBRAs son fideicomisos dedicados a adquirir o construir bienes inmuebles para arrendarlos, o a obtener los derechos sobre esos ingresos. La Bolsa Mexicana de Valores explica que emiten Certificados Bursátiles Fiduciarios Inmobiliarios, conocidos como CBFIs.
Un portafolio puede concentrarse en edificios industriales, oficinas, centros comerciales, hoteles u otros segmentos. El tipo de inmueble importa porque sus arrendatarios, contratos y necesidades de mantenimiento son diferentes.
El certificado representa los derechos establecidos en el fideicomiso. No debe interpretarse como una escritura individual sobre una oficina o una bodega concreta. Como ejemplo documental, el prospecto de Fibra Next difundido por la BMV en 2026 precisa que sus CBFIs no conceden la titularidad de una parte de los activos ni obligan a pagar principal e intereses.
Antes de comparar dos emisoras, identifica qué derechos otorga cada título y quién administra el patrimonio. El nombre comercial por sí solo no explica esas condiciones.
De las rentas a la distribución
La renta que paga un arrendatario es un ingreso de la operación. De ahí a la cantidad que recibe cada tenedor hay conceptos distintos: gastos, obligaciones, resultado fiscal, efectivo disponible y acuerdos de distribución.
Por eso, un anuncio de ingresos mayores no basta para concluir que el pago por certificado aumentará en la misma proporción. La pregunta útil es cómo se llega del ingreso del portafolio al monto que se propone repartir.
| Concepto | Pregunta que ayuda a leerlo |
|---|---|
| Ingresos por arrendamiento | ¿Qué actividad generó los ingresos del periodo? |
| Resultado fiscal | ¿Qué base se utiliza para la obligación de distribución? |
| Efectivo disponible | ¿Con qué recursos puede realizarse el pago? |
| Distribución por CBFI | ¿Cuánto corresponde a cada certificado y a qué periodo? |
| Precio de mercado | ¿A qué valor se puede negociar el título en ese momento? |
Esta separación evita comparar una cifra anual con otra trimestral o confundir el total repartido por el fideicomiso con el pago por título.
Qué significa el 95% del resultado fiscal
La explicación de la BMV sobre FIBRAs señala la distribución de al menos 95% del resultado fiscal. El porcentaje se refiere a esa base fiscal, no a una rentabilidad de 95% sobre el dinero invertido.
El prospecto de Fibra Next ofrece una precisión importante: su resultado fiscal puede diferir del efectivo disponible y no garantiza una distribución. También declara que los certificados no tienen un rendimiento mínimo garantizado.
La periodicidad debe revisarse en los documentos de cada emisor. En el mismo prospecto, la política de pagos trimestrales puede modificarse. Una descripción general del sector no sustituye la política concreta ni el aviso del pago correspondiente.
Para revisar una distribución, busca el monto por certificado, el periodo, las fechas aplicables y su composición. Conserva el comprobante del intermediario para identificar el tratamiento que corresponda a tu situación fiscal.
El precio del certificado también cuenta
Una FIBRA tiene una operación inmobiliaria y un título negociado en el mercado. La BMV advierte que el desempeño bursátil puede generar ganancias o pérdidas.
Considera este ejemplo exclusivamente ilustrativo: alguien compra un certificado en 100 pesos, recibe una distribución de 5 y después lo vende en 90. Antes de comisiones e impuestos, recibió 95 frente a un desembolso de 100. Cobrar una distribución no evitó la pérdida de 5 pesos.
No son precios ni pagos de una FIBRA real. El ejemplo solo muestra por qué sumar las distribuciones sin considerar el precio de compra y venta deja incompleto el resultado.
En nuestro explicador sobre qué son los CETES puedes revisar otro mecanismo de inversión. Comparar instrumentos exige entender sus flujos y riesgos, además de mirar una cifra de rendimiento.
Por qué importan la deuda y las emisiones
Un fideicomiso puede cambiar su portafolio comprando o vendiendo propiedades. En su explicación sobre disposición de activos, la BMV señala que los recursos de una venta pueden destinarse a otras adquisiciones, recompra de títulos o pago de deuda, según el caso.
Eso exige leer el destino de los recursos. Una venta de inmuebles no tiene el mismo significado cuando responde a una decisión de portafolio que cuando busca atender una necesidad de liquidez.
Las emisiones de certificados también afectan la comparación. La BMV explica que, al aumentar los títulos en circulación, el mismo monto de utilidades se reparte entre más certificados. La evolución posterior depende de cómo se inviertan los recursos obtenidos.
Al revisar resultados, compara cifras por certificado y no solo el tamaño total del portafolio. Anota también qué operaciones cambiaron la base de comparación entre un periodo y otro.
Un índice no representa a todas las FIBRAs
El S&P/BMV FIBRAS Index busca medir las FIBRAs de mayor tamaño y liquidez listadas en la Bolsa Mexicana de Valores. S&P Dow Jones Indices indica que pondera sus componentes por valor operado, sujeto a requisitos de diversificación.
El dato del índice sirve como referencia de ese conjunto y de esa metodología. No describe automáticamente la cartera, las comisiones o los resultados de cualquier producto que incluya FIBRAs.
Si encuentras dos cifras distintas, comprueba primero qué se está midiendo y durante qué fechas. Nuestro artículo sobre el IPC de la Bolsa Mexicana explica por qué la selección y ponderación de un índice cambian su lectura.
Qué revisar en los documentos
Empieza por el prospecto y los reportes publicados por la emisora. Identifica el segmento inmobiliario, la composición del portafolio, las obligaciones financieras y las reglas de distribución. Después busca los cambios del periodo, no únicamente la presentación comercial.
Guarda las cifras con su fecha y unidad. Un porcentaje de ocupación, un monto de deuda y una distribución por certificado responden preguntas distintas. Juntarlos sin contexto puede dar una impresión equivocada de estabilidad.
Para una decisión concreta, revisa también los costos de operación del intermediario y las consecuencias fiscales aplicables. Este artículo no clasifica emisoras ni propone una asignación de inversión.