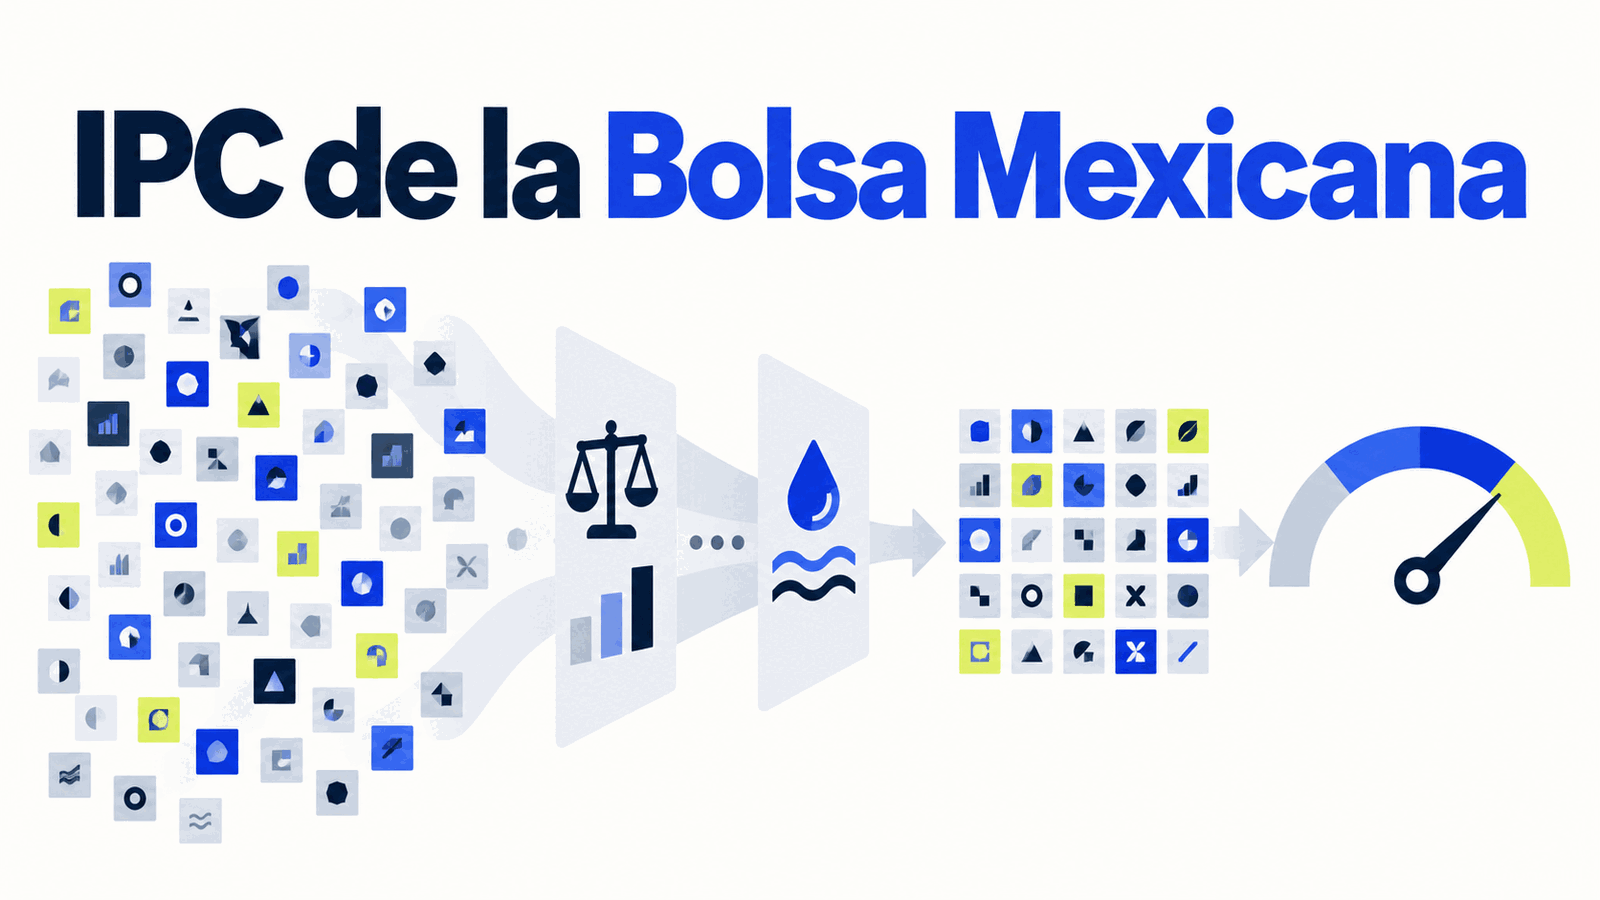
Qué es el IPC de la Bolsa Mexicana: es el índice que resume el comportamiento de 35 acciones grandes y líquidas listadas en la Bolsa Mexicana de Valores (BMV). No representa a todas las empresas del país ni equivale a una cartera con el mismo peso para cada emisora.
Su nombre completo es S&P/BMV Índice de Precios y Cotizaciones. La BMV lo describe como el principal indicador del mercado accionario mexicano, mientras que S&P Dow Jones Indices define una metodología para seleccionar y ponderar sus componentes.
Qué mide el IPC
El IPC busca seguir el desempeño de una muestra representativa del mercado de acciones que cotiza en la BMV. Cuando el índice sube, significa que el valor agregado de esa canasta aumentó conforme a sus ponderaciones. Cuando baja, ocurrió lo contrario.
Eso no implica que todas las acciones hayan avanzado o retrocedido al mismo tiempo. Una empresa con mayor peso puede influir más en el movimiento diario que otra con una participación pequeña. Por eso conviene evitar frases como “toda la Bolsa subió” cuando el dato disponible es el cambio del IPC.
Tampoco es un termómetro directo de toda la economía mexicana. El índice refleja precios de mercado de empresas listadas y elegibles. Actividades, compañías privadas y negocios pequeños que no cotizan en la BMV quedan fuera de esa lectura.
Cómo se eligen las 35 acciones
La metodología oficial de S&P/BMV parte de las acciones listadas en el mercado accionario de la BMV y excluye ciertos vehículos, como FIBRAs, FIBRAs E y fideicomisos hipotecarios. Luego aplica requisitos de inversión disponible, liquidez e historial de operación.
Entre los filtros aparecen el valor mediano negociado, la frecuencia con la que la acción ha operado y un factor que aproxima la proporción de acciones disponible para el público. En cada reconstrucción, las acciones elegibles se ordenan combinando dos referencias: su valor negociado durante seis meses y su capitalización ajustada por flotación calculada con un precio promedio ponderado por volumen de tres meses.
Las 35 mejor clasificadas forman el índice. La regla no selecciona simplemente a las 35 empresas con mayor valor de mercado. También exige que exista suficiente negociación para que la canasta sea representativa y pueda replicarse con mayor facilidad.
Por qué no todas pesan lo mismo
El IPC se pondera por capitalización de mercado ajustada por flotación. En términos sencillos, una compañía tiende a tener más peso cuando el valor de las acciones disponibles para el público es mayor. No se cuenta de la misma manera la parte que permanece en manos estratégicas o con disponibilidad limitada.
La metodología impone límites para reducir la concentración. Ninguna acción puede superar 15% del índice y las cinco de mayor peso no pueden sumar más de 45%. Además, el peso de cada acción queda acotado por una medida relacionada con su liquidez.
Estos topes importan porque un índice sin límites podría quedar dominado por una o dos emisoras. Aun con restricciones, el IPC no es una votación de 35 empresas con un voto por cabeza: los cambios de las acciones con más peso siguen teniendo mayor efecto.
Cuándo cambia la composición
La composición se reconstruye dos veces al año, después del cierre del tercer viernes de marzo y septiembre. Para esas revisiones se utilizan fechas de referencia al cierre del último día hábil de enero y julio, respectivamente.
Además, el índice se vuelve a ponderar en junio y diciembre. Eso permite actualizar los pesos sin convertir cada movimiento diario del mercado en una entrada o salida automática. También puede haber cambios extraordinarios por eventos corporativos conforme a las políticas del administrador del índice.
La lista de integrantes y sus pesos, por tanto, no debe copiarse de una nota antigua. Para saber qué empresas forman el IPC en una fecha concreta, conviene consultar la ficha vigente del índice y sus documentos.
Cómo leer una subida o una caída
Una variación diaria sirve para describir lo que pasó con la canasta durante ese periodo. No explica por sí sola la causa. Un movimiento puede coincidir con cambios en tasas, tipo de cambio, resultados empresariales, precios de materias primas o decisiones globales, pero la coincidencia no prueba que un solo factor lo haya provocado.
Para leer el dato con contexto, revisa al menos:
- el periodo comparado y la hora de corte;
- qué emisoras aportaron más al movimiento;
- si el cambio fue general o concentrado;
- el volumen negociado;
- si estás viendo una serie de precios o una de rendimiento total.
La última diferencia evita otro error común. El IPC es una referencia de precios. Una serie de rendimiento total incorpora dividendos conforme a sus propias reglas; no debe compararse como si fuera la misma medida. La metodología oficial identifica versiones adicionales del índice para distintos usos.
IPC, una acción y un fondo no son lo mismo
El nivel del IPC es un número índice, no el precio de una acción. No se “compra un punto” directamente en la Bolsa. Existen productos que buscan reproducir su comportamiento, pero cada uno tiene estructura, costos, liquidez y posibles diferencias de seguimiento.
Comprar una acción individual tampoco equivale a seguir el IPC. El resultado dependerá de esa empresa, no de toda la canasta. Y un fondo que usa el índice como referencia puede separarse de él por comisiones, efectivo, impuestos, horarios de operación o método de réplica.
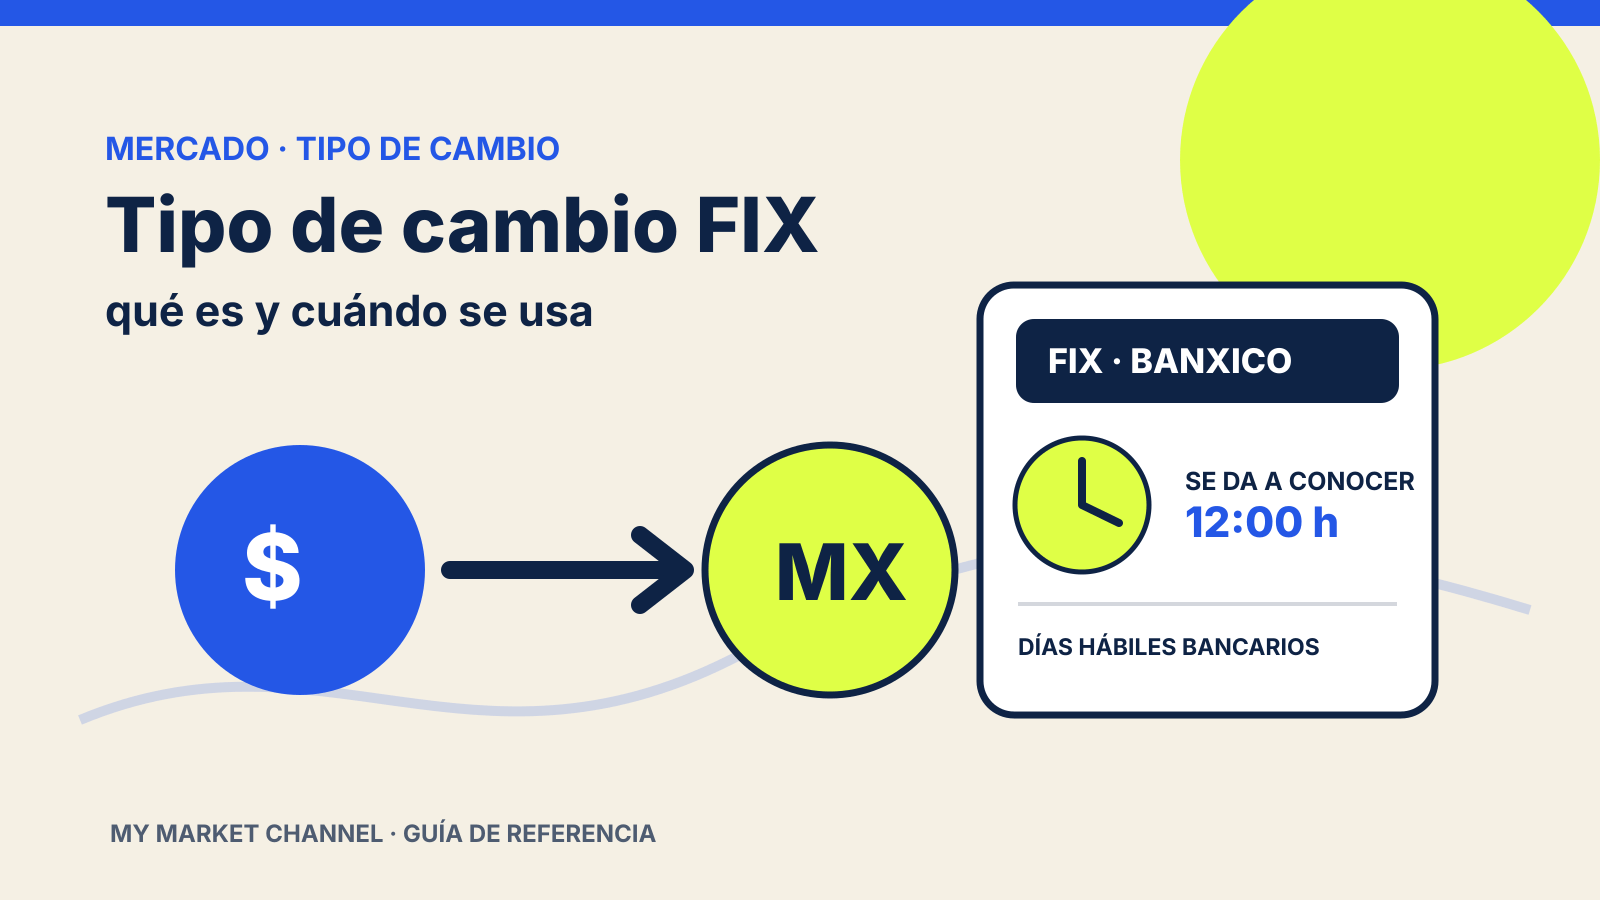
Antes de comparar cifras de mercado, también vale la pena entender qué es el tipo de cambio FIX y cómo decide Banxico la tasa de interés. Son indicadores distintos: pueden influir en el contexto, pero ninguno sustituye al IPC.
Lo que el IPC sí y no puede decirte
El IPC permite resumir la dirección de una canasta importante de acciones mexicanas, comparar periodos y construir referencias para productos financieros. Es útil precisamente porque condensa muchos precios en una sola serie con reglas públicas.
No permite saber si cada empresa de México está mejorando, si la economía crecerá ni qué activo conviene comprar. Un avance del índice tampoco garantiza una ganancia futura. Para una lectura responsable, separa el dato observado, la metodología que lo produce y cualquier interpretación posterior.