Privy anunció el 1 de septiembre una integración para conectar cuentas bancarias y wallets mediante sus propias API. El flujo permite verificar personas o empresas, crear cuentas de depósito, convertir fondos entrantes a stablecoins y ordenar retiros hacia cuentas bancarias. Bridge proporciona la infraestructura de conversión y liquidación situada detrás de esos movimientos.
Para un desarrollador, la propuesta reduce la cantidad de sistemas que debe coordinar directamente. Para el usuario final, la pregunta es más concreta: si puede pasar de dinero bancario a un saldo en una wallet, y regresar, con estados y condiciones comprensibles. La integración de API no demuestra por sí sola que todas las rutas estén disponibles para cualquier cuenta.
Identidad y wallet dejan de ser la misma unidad de verificación
Privy vincula las wallets con una entidad: una persona o una organización. La verificación se aplica a esa entidad, de modo que un mismo titular no tenga que tratar cada wallet como una identidad completamente nueva dentro del flujo descrito.
El anuncio distingue KYC para personas y KYB para empresas. Ambos procesos recogen y revisan información de identidad, aunque sus requisitos no son equivalentes. Los movimientos en moneda fiduciaria permanecen bloqueados hasta completar la verificación correspondiente.
Esta separación resulta útil cuando una aplicación permite varias wallets. Una persona puede tener saldos o usos distintos sin dejar de ser el mismo titular. Aun así, la aprobación de identidad no debería confundirse con la autorización para ejecutar cualquier operación: el producto conserva sus reglas de acceso y elegibilidad.
El sistema comunica cambios de estado mediante notificaciones a la aplicación. Eso permite habilitar una función cuando la verificación se completa. Un diseño correcto debe contemplar también los resultados pendientes o rechazados, en lugar de asumir que abrir la página de verificación equivale a haber terminado el proceso.
Del banco a la wallet
El depósito comienza con una cuenta bancaria virtual asociada a una wallet y proporcionada mediante Bridge. El usuario transfiere fondos fiduciarios a esa cuenta. Bridge realiza la conversión al activo seleccionado y entrega los fondos a la wallet según las condiciones del servicio.
Privy describe una cuenta reutilizable sin un código de referencia que el usuario deba copiar para cada ingreso. Esa característica puede reducir un tipo de error, pero no elimina otros datos necesarios. La moneda, la titularidad, el destino y la ruta admitida siguen formando parte de la operación.
Una cuenta virtual utilizada para recibir depósitos no debe describirse automáticamente como una cuenta bancaria de propósito general con todas las funciones de un banco. Su alcance depende de los términos del proveedor y del producto integrado. La interfaz debe explicar para qué sirve y qué movimientos permite.
El depósito también tiene varias etapas. Que el banco de origen haya aceptado una orden no significa que la stablecoin ya esté disponible en la wallet. La aplicación necesita presentar ese tránsito sin saltar de «enviado» a «completado» antes de tener confirmación del resultado final.
El camino de regreso
Para retirar, el usuario registra una cuenta bancaria de destino y la aplicación solicita el pago desde la wallet. Bridge gestiona la conversión y la liquidación. Privy mantiene la infraestructura de wallet y la capa común de API.
Entre las vías mencionadas en el lanzamiento están ACH y transferencias bancarias en Estados Unidos, Faster Payments en Reino Unido, SEPA en Europa y Pix en Brasil. La lista no equivale a cobertura bancaria universal de América Latina. Cada combinación de cliente, moneda y destino requiere comprobar elegibilidad y condiciones.
En ese recorrido, importa saber quién responde por cada estado. Un identificador que vincule solicitud, conversión y abono permite conciliar el resultado. Sin esa relación, una aplicación puede mostrar un saldo reducido sin que el usuario entienda dónde está el dinero durante la liquidación.
Qué debería ver quien utiliza el producto
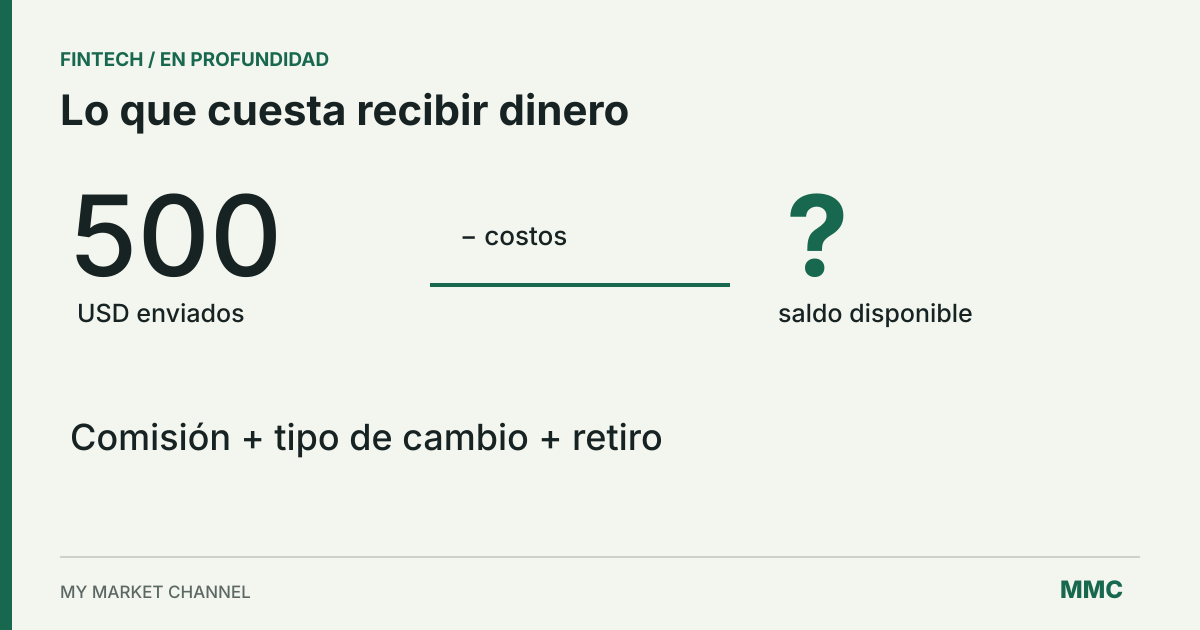
La pantalla de confirmación necesita explicar el importe de origen y el de destino, la moneda, los cargos conocidos y cualquier condición relevante de la cotización. Si el importe final puede cambiar, debe quedar claro en qué momento se fija y qué ocurre si la operación no se completa.
También conviene separar la rapidez de una transferencia en blockchain del tiempo de llegada al banco. Son tramos diferentes. La disponibilidad de una stablecoin para moverse a cualquier hora no obliga a que todos los servicios bancarios conectados procesen cada operación de manera inmediata.
La resolución de errores forma parte de la experiencia, aunque no aparezca en una demostración de un pago exitoso. Un depósito con datos incorrectos, una verificación pendiente o una cuenta de destino rechazada requieren un estado comprensible y un canal de atención definido por el producto.
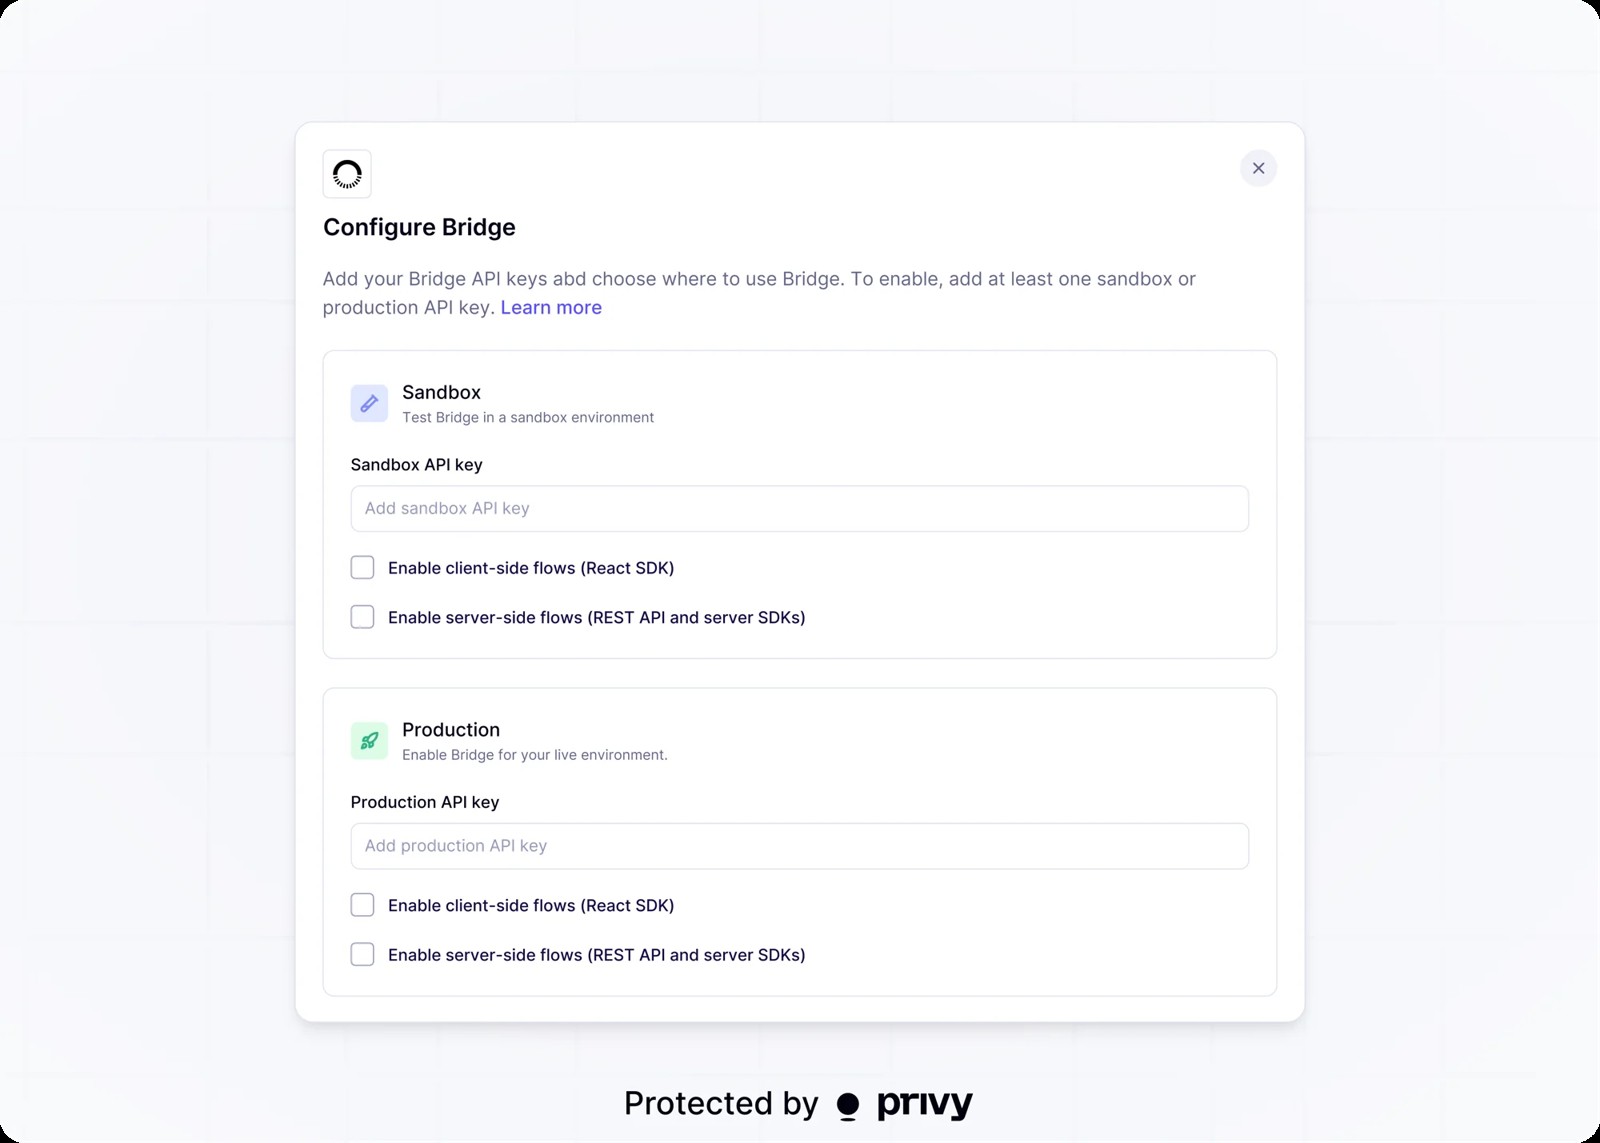
Privy señala que los desarrolladores deben darse de alta con Bridge y registrar la integración en su panel. La unificación técnica simplifica el acceso, pero conserva a los proveedores y sus condiciones detrás de la pantalla. La mejor evaluación será comprobar el trayecto completo con las rutas realmente habilitadas para el proyecto.
La propuesta se suma a otros intentos de integrar pagos sin redirecciones, como Banxa Native. La comparación útil está en cobertura, estados, costos y responsabilidades, no solo en cuántas API utiliza el desarrollador.