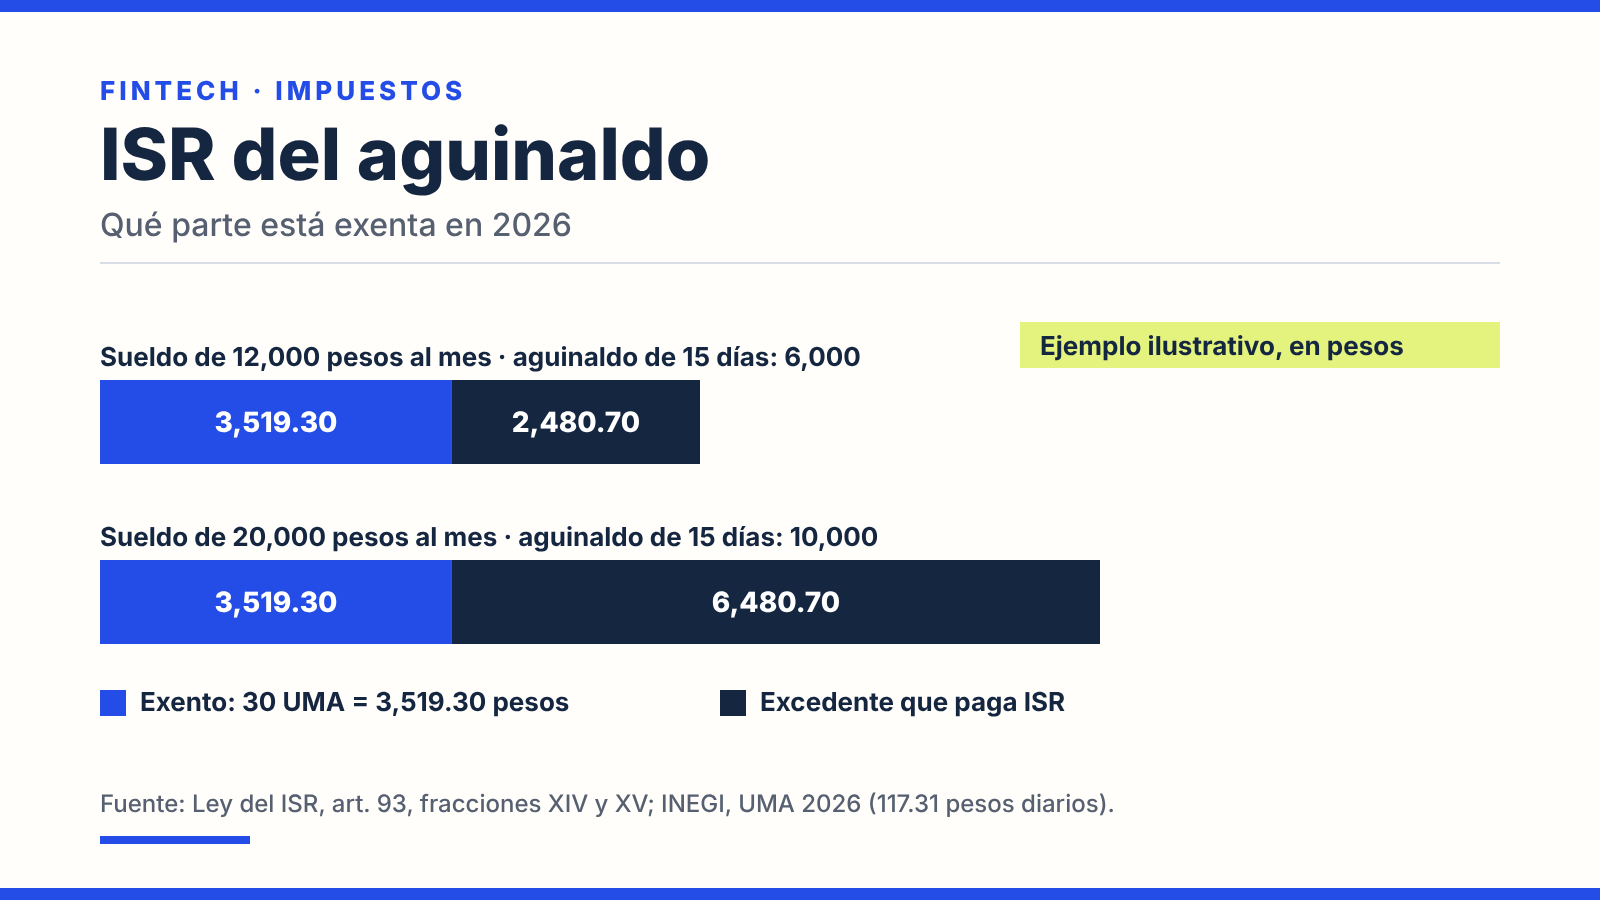
El aguinaldo solo paga ISR por la parte que rebasa 30 UMA, es decir, 3,519.30 pesos en 2026. Para calcular el ISR del aguinaldo, primero se obtiene el monto bruto (15 días de salario como mínimo), se resta la parte exenta y únicamente el excedente se suma a tus ingresos gravados. Aquí van la fórmula, tres ejemplos con números y lo que cambia si trabajaste solo una parte del año.
Cuánto aguinaldo te corresponde
La Ley Federal del Trabajo dice en su artículo 87 que los trabajadores tienen derecho a un aguinaldo anual, que debe pagarse antes del 20 de diciembre y equivale a quince días de salario, por lo menos. Quien no cumplió un año de servicios recibe la parte proporcional al tiempo que trabajó, sea cual sea.
Para estimar el monto bruto basta una cuenta: sueldo mensual entre 30 para obtener el salario diario, y ese resultado por los días de aguinaldo que da tu empresa. Si tu contrato o tu empresa dan más de 15 días, el monto sube; 15 es el piso, no el tope.
Qué parte del aguinaldo está exenta
El artículo 93, fracción XIV, de la Ley del ISR exenta las gratificaciones que los trabajadores reciban de sus patrones durante un año de calendario, hasta el equivalente a 30 días del salario mínimo general, siempre que se otorguen en forma general. La fracción XV agrega que por el excedente sí se paga el impuesto.
El texto menciona el salario mínimo, pero desde la reforma constitucional de desindexación de 2016, el artículo tercero transitorio ordena que las menciones al salario mínimo como unidad, base o medida para fijar cuantías se entiendan referidas a la Unidad de Medida y Actualización (UMA). Por eso el tope se expresa en 30 UMA.
El INEGI fijó la UMA diaria en 117.31 pesos desde el 1 de febrero de 2026. El cálculo es directo:
| Concepto | Cuenta | Resultado |
|---|---|---|
| UMA diaria 2026 | Dato del INEGI | 117.31 pesos |
| Aguinaldo exento | 30 × 117.31 | 3,519.30 pesos |
Cómo se calcula el ISR del aguinaldo, paso a paso
- Calcula el aguinaldo bruto: salario diario por días de aguinaldo.
- Resta la parte exenta: 3,519.30 pesos en 2026.
- Lo que queda es el excedente gravado: la ley dice que por él se paga el impuesto en los términos del título de salarios. Si el aguinaldo es menor a 3,519.30 pesos, no hay excedente.
Ejemplos ilustrativos (los sueldos son supuestos para el cálculo; el resultado es la parte gravada, no el impuesto final):
| Caso | Salario diario | Aguinaldo bruto | Exento | Parte gravada |
|---|---|---|---|---|
| 12,000 pesos al mes, 15 días | 400.00 | 6,000.00 | 3,519.30 | 2,480.70 |
| 20,000 pesos al mes, 15 días | 666.67 | 10,000.00 | 3,519.30 | 6,480.70 |
| 20,000 pesos al mes, 30 días | 666.67 | 20,000.00 | 3,519.30 | 16,480.70 |
Un caso proporcional: con 12,000 pesos al mes y 90 días trabajados en el año, el aguinaldo sería de unos 1,479.45 pesos (6,000 por 90 entre 365). Es menor a 3,519.30, así que queda exento por completo.
Cuánto ISR se descuenta en realidad
La parte gravada no es el impuesto: es la base sobre la que se calcula. El impuesto depende de tu sueldo y de las tablas del ISR, y lo determina tu patrón al retener. El artículo 96 de la Ley del ISR obliga a quien paga salarios a retener el impuesto cada mes como pago provisional a cuenta del impuesto anual, y el Reglamento de la Ley del ISR incluye en su artículo 174 una retención opcional sobre aguinaldo, PTU, primas dominicales y vacacionales.
Por eso dos personas con el mismo aguinaldo pueden ver descuentos distintos. Si tienes dudas sobre tu recibo de nómina, pide a recursos humanos el desglose de la retención. El excedente forma parte de tus ingresos por sueldos del año; cómo se concilian las retenciones al final del ejercicio se explica en constancia de intereses y declaración anual, que aplica la misma lógica de anticipos a cuenta del anual.
Lo que conviene revisar
- Si tuviste más de un patrón en el año: el texto de la fracción XIV fija el límite por año de calendario y por trabajador, no por cada empresa. Confirma con tu contador o en tu declaración anual cómo se aplicó.
- Prima vacacional y PTU: tienen su propio tope de 15 días de salario mínimo (equivalente en UMA) por concepto, también en el artículo 93, fracción XIV. No se suman al límite del aguinaldo.
- Fecha de pago: si tu aguinaldo no llega antes del 20 de diciembre, revisa tu contrato y el artículo 87 de la Ley Federal del Trabajo.